
借用書と聞くと、「企業同士や企業と個人の取引で用意されるもの」というイメージがあるかもしれません。しかし、友人・家族といった「個人間」のお金の貸し借りでも、借用書は用意しておくべきです。
なぜなら、借用書があると、貸した後や借りた後の金銭トラブルを回避できる可能性が高くなるからです。
この記事では、借用書の書き方や法的に有効な借用書を作るポイントを、借用書のフォーマット付きで解説します。
家族や友人の個人間で借用書を書く理由は何?

借用書とは、金銭の貸し借りに関する合意内容を文書として残したものです。法的な証拠能力を持つため、万が一返済をめぐって争いになった際に、貸し主の権利を守る重要な役割を果たします。

家族や友人にお金を貸し借りするとき、「身近な相手だから口約束でいいだろう」と感じる方も多いでしょう。
しかし、この認識がのちに大きなトラブルの種になることがあります。
日本貸金業協会の調査によると、若年層(20〜30代)が「急な出費への対応」を目的として借入をした際、調達先として「家族・親族から借りる」と回答した割合は61.6%で最多で、「友人・知人から借りる」も30.8%で3番目に多い結果でした。つまり、個人間の金銭貸借は珍しいことではなく、多くの人が日常的に経験しているのです。

※引用元:資⾦需要者等の現状と動向に関する調査結果報告|日本貸金業協会
身近な人への借入は社会全体で広く行われており、それゆえに書面を残さないことで起こるトラブルも後を絶ちません。
「相手を信頼しているから」という気持ちはもちろん大切ですが、借用書を作成することは、その信頼関係をより確かなものにする行為でもあります。返済条件を文書で明確にしておくことで、記憶の違いや認識のズレを防ぎ、お互いが安心して借り貸しの関係を結べるでしょう。
大切な人間関係を守るためにも、借用書の作成を習慣にすることをおすすめします。
借用書を作ることに抵抗がある人は、消費者金融や銀行などのカードローンの利用を検討するのも一つの手段ですよ。
法的に有効な借用書の書き方【見本つき】
借用書は、以下のようなフォーマットであれば法的に有効です。

このような法的に有効な借用書を今すぐ誰でも作れるように、書き方をわかりやすく説明していきます。
借用書を書く紙を用意する
まずは、借用書を書く紙を用意しましょう。特に決まりはないので、コピー用紙でもノートの切れ端でもチラシの裏でも、文字さえきちんと読めればどのような紙でも問題ありません。紙のサイズも自由です。ただ、最も一般的なのはA4のコピー用紙でしょう。
借用書は手書き・パソコンどちらで作っても大丈夫
借用書に記載する署名以外の項目は、手書き、または、パソコンなどで作ったテンプレートの印字のどちらで作成しても大丈夫です。
ただし、借用書を有効にするための署名は、借り手・貸し手のどちらも自筆で記入する必要があります。その際、経年劣化で文字が消えたり改ざんが容易にできたりしない、ボールペンや万年筆などの消えない筆記用具を使用してください。
必要な項目を記入する
紙を用意したら、必要な項目を記入していきます。
書き方は自由ですが、貸し借りの詳細がわかるように以下の10項目を書いておくとよいでしょう。
| 借用書に書く項目 | 内容 |
|---|---|
| タイトル | 借用書であることを書く |
| 作成日 | 借用書を作った日を書く |
| 借入日 | お金を借りた日を書く |
| 貸付金額 | いくら貸したかを書く |
| 返済方法と返済期日 | いつまでに、どうやって返すのか書く |
| お金を借りる人の氏名、住所、印鑑(実印) | お金を借りる人の情報を書く |
| お金を貸す人の氏名 | お金を貸す人の情報を書く |
| 借用書に書く項目 | 内容 |
|---|---|
| 利子や遅延損害金の取り決め | 金利や遅延損害金(返済が遅れたときに追加で支払うお金)の有無や割合を書く |
| 返済期限の喪失条件 | 返済が遅れたときは全額を一括で返済することを書く |
| 連帯保証人の氏名、住所、印鑑(実印) | 連帯保証人がいるなら、その人の情報を書く |
| 裁判管轄 | 裁判になった場合は貸し手の住所地を管轄する裁判所で行う旨を書く |
金額・日付は漢数字で書く
金額を英数字で書いてしまうと、書き足したりして改ざんが容易にできてしまいます。そのため、金額は改ざんが困難な漢数字を使うようにしましょう。
書き換え例は以下の表を参考にしてください。
| 使用してはいけない数字 | 使用すべき数字 |
|---|---|
0 |
零 |
1、一 |
壱 |
2、二 |
弐 |
3、三 |
参 |
4 |
四 |
5 |
五、伍 |
6 |
六 |
7 |
七 |
8 |
八 |
9 |
九 |
10、十 |
拾 |
20、二十 |
弐拾 |
30、三十 |
参拾 |
40、四十 |
四拾 |
100 |
百 |
1,000 |
千 |
10,000 |
万、萬 |
100,000、10万 |
壱拾萬 |
1,000,000、百万 |
壱百萬 |
1万円以上のお金を借りる場合は収入印紙を貼る
1万円以上の金額を貸し借りする場合、借用書に「収入印紙」を貼る必要があります。
収入印紙は、印紙税を納めるために貼る切手のような見た目の証票で、全国の郵便局やコンビニなどで購入できます。収入印紙を貼っておかないと、印紙税を脱税したことになってしまうので注意が必要です。
いくら分の収入印紙を貼るかは、貸し借りする金額に応じて以下のとおり定められています。
| 借用書に記載されている金額 | 印紙税額 |
|---|---|
| 1万円未満 | 0円 |
| 1万円以上~10万円以下 | 200円 |
| 10万円超え50万円以下 | 400円 |
| 50万円超え100万円以下 | 1千円 |
| 100万円超え500万円以下 | 2千円 |
| 500万円超え1千万円以下 | 1万円 |
| 1千万円超え5千万円以下 | 2万円 |
| 5千万円超え1億円以下 | 6万円 |
| 1億円超え5億円以下 | 10万円 |
| 5億円超え10億円以下 | 20万円 |
| 10億円超え50億円以下 | 40万円 |
| 50億円超 | 60万円 |
| 契約金額の記載のないもの | 200円 |
※出典:国税庁
自筆(ボールペン・万年筆など)で署名を書く
署名は借用書を有効なものにするために必要不可欠な要素です。貸し手、借り手ともにしっかりとボールペンまたは万年筆などで記載するよう心がけましょう。
こすると熱で消えるボールペンや鉛筆、シャープペンシルで記入をしてしまうと、経年劣化で文字が消えたり、改ざんが容易にできたりしてしまうので注意してください。
印鑑登録がされている実印で押印する(借り手のみ)
借用書には、借り手からの捺印が必須ですが、その際に使う「印鑑」にも注意が必要です。
100円ショップなどで売られている安価の印鑑だと偽造も容易のため、効力が薄まってしまう可能性があります。ですから、捺印をしてもらう際には銀行印や実印など「その人しか持っていない印鑑」で押印してもらうようにしましょう。
借用書を書くときの注意点
借用書を書くときは、次の5点に注意しましょう。
- お金の貸し借りが発生する前に借用書を作る
- 訂正箇所には二重線と押印で対応する
- 手書きの場合は万年筆やボールペンなどの筆記用具を使う
- 金額が大きい場合は公正証書にすることも検討する
- 紛失が不安な場合は原本とは別に控えも用意する
お金の貸し借りが発生する前に借用書を作る
借用書を書くタイミングは、貸し借りが発生する前がベストです。あらかじめ貸し借りの条件などを定めて、お互いがそれに合意したことを確認しておくとトラブルを防ぎやすくなります。
貸し借りが発生した後で借用書を作成することも可能で、法的にも有効です。ただし、相手側が同意してくれない、作成を拒んだまま音信不通になるなど、想定外の事態が起きるかもしれません。念には念を入れて、事前に準備しておきましょう。
訂正箇所には二重線と押印で対応する
手書きで記入する場合、書き間違いをしてしまうこともあるでしょう。内容を訂正したいときは、以下のように対応しましょう。
- 間違えた部分に二重線を引き、正しい内容を記入する
- 欄外に「何行目の文を何文字消して、何文字加筆したのか」を記載する
- 上記の記載箇所に、貸し手と借り手の両方が押印する
訂正をせず、もう一度最初から作り直すという選択肢もあります。面倒だからといって、ボールペンで塗りつぶしたりごまかしたりして済ませるのはやめましょう。
手書きの場合は万年筆やボールペンなどの筆記用具を使う
借用書を手書きで用意する時は、消えないボールペン・サインペン・万年筆などを使って記入しましょう。
どちらかが悪意を持っている場合に、勝手に借用書の一部を削除したり改ざんしたりするといった危険性を避けるためです。
例えば、消せるボールペン・シャープペンシル・鉛筆などのような、かんたんに消せるような筆記用具は使用しないように注意してください。
金額が大きい場合は公正証書にすることも検討する
借用書は、手書きでも自作でも有効です。しかし、より確実性を高めたいなら、公正証書にすることも検討しましょう。
公正証書とは、公証役場で公証人(法律のプロ)に作成してもらう公文書です。プロが作成するため、必要な項目を正しい形で記入した、確実に法的に有効な書類になります。また、完成した文書は公証役場で保管されるため、紛失や改ざんのリスクがなくなります。
貸す側からすると、公正証書を作成しておくことで、返済が滞ったときにすぐに強制執行の手続きをして相手の財産を差し押さえられるというメリットもあります。
紛失が不安な場合は原本とは別に控えも用意する
紛失が不安なら、公正証書を作成するか、自作の場合は控えを作成しておくのがおすすめです。
貸し手と借り手の双方が1通ずつ保有できるように、2通作っておきましょう。2通あれば、どちらかが借用書を改ざんしても照合できるため、不正を防ぐことにもつながります。
なお、借用書がなくても契約は成立します。紛失したからといって無効になることはありません。ただ、前述のとおり、借用書がないとトラブルが発生しやすくなるので、事前にしっかりと対策しておくようにしましょう。
家族や友人の個人間で利用できる借用書のテンプレート
ロゴ削除後に以下のテンプレート画像を保存して印刷すれば、そのまま借用書として使うことができます。
氏名や住所、金額、日付など「相手・自分が書いたと証明する必要がある箇所」は、直筆で記入してください。(パソコンやスマホで記入すると、「本当に同意を得て本人が書いたのかどうか」がわからなくなるので注意してください。)
借用書テンプレート【簡易版】

借用書テンプレート【詳細版】

家族や友人の個人間での借用書の時効は「原則5年」

2022年4月以降の借金は、貸したときから計算して原則5年で時効を迎えてしまいます。時効にさせないためには、相手に借金があることを認めてもらう、裁判をするなどの条件が必要なので注意が必要です。
借り主が時効の援用をして、貸し手側が認めてしまうと借金が帳消しになってしまうため、対応は慎重に行うようにしてください。
借用書は7年間保管する
借用書の保管期間は、法律上「7年」と定められています。たとえ返済が完了しても、すぐに捨てないようにしましょう。
金額等によっては税金が関係してくる可能性もあるため、もし税務調査などが入ってもすぐに資料として提示できるよう、ファイルなどに入れて整理しておくとよいでしょう。
借用書を作った後にお金を返さないとどうなる?
借用書を作成していても、借り主がお金を返さない場合は何らかの対処が必要です。まず、貸し主は電話・メール・書面などで任意に返済を求めることができます。それでも応じない場合は、法的手段を検討する段階といえるでしょう。
当サイトの調査では、消費者金融の利用後に「返済が難しくなったことがある」という人は、44.4%もいます。この調査では消費者金融の借入後の話になりますが、個人間での借入でも同様に、返済が難しくなる場合があります。
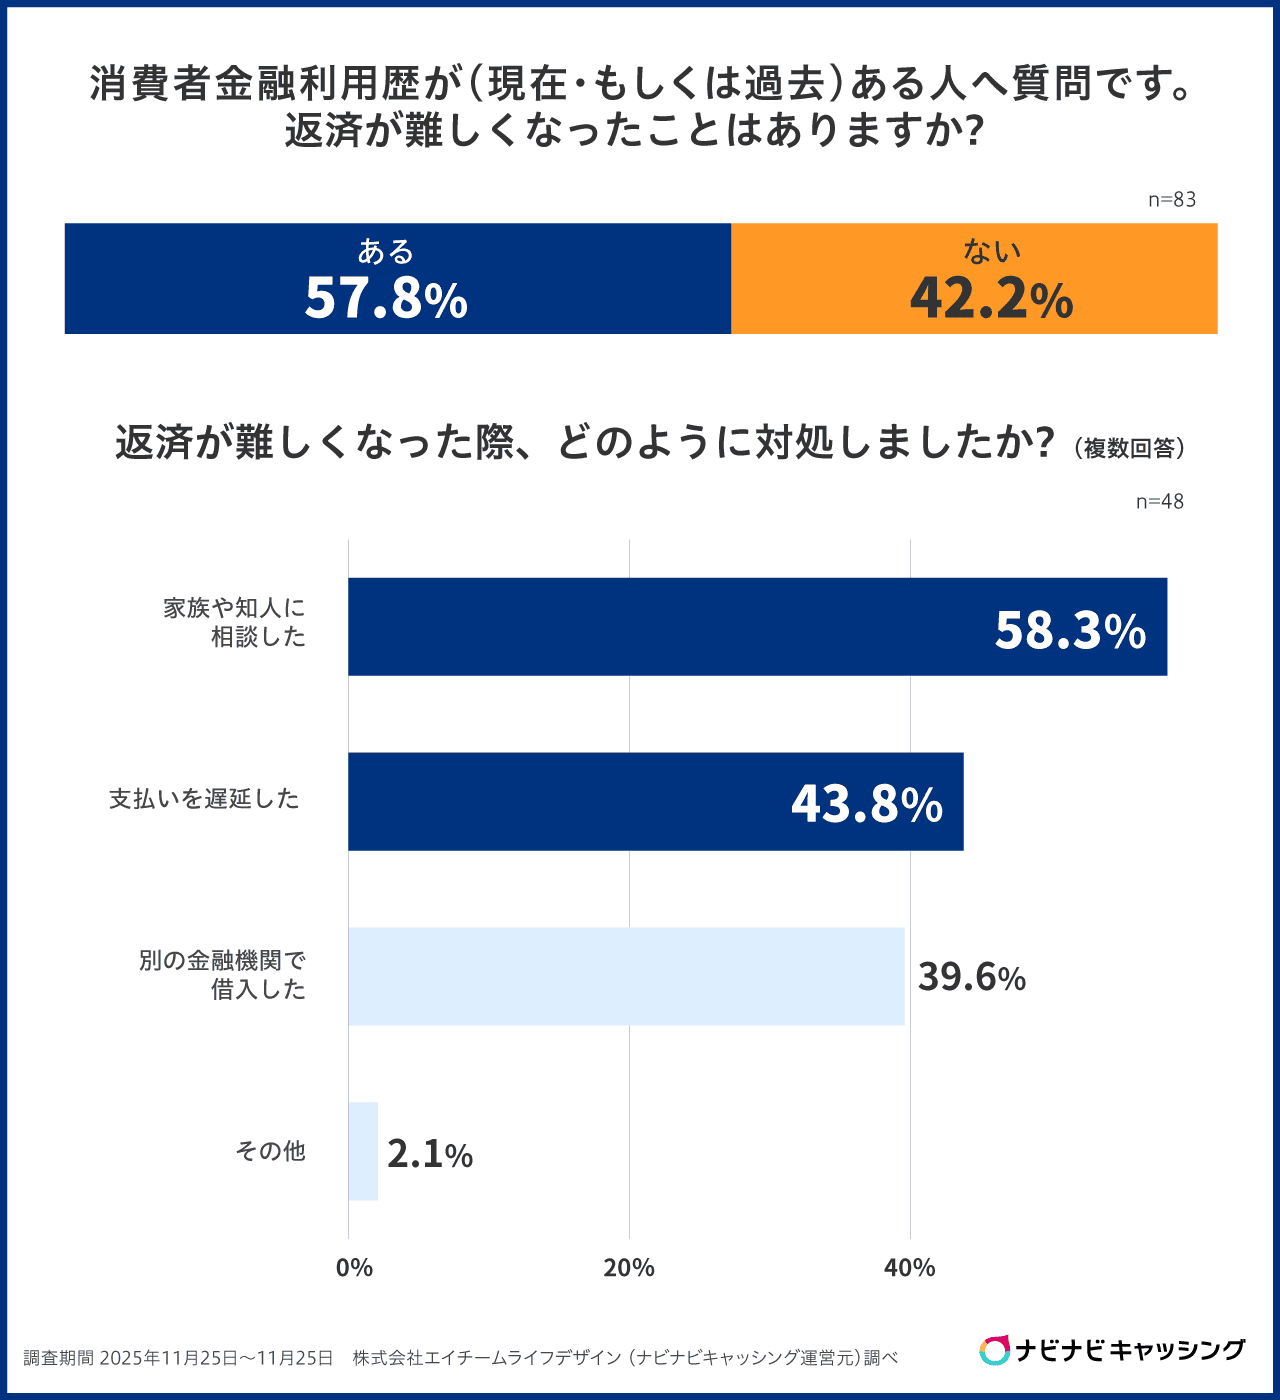
返済できなくなるリスクは個人間の貸し借りでも同様に潜んでいることを覚えておきましょう。
法的な回収手段には、少額訴訟(60万円以下)・通常訴訟・支払督促などがあります。借用書があると証拠として提出できるため、裁判で有利に進めやすくなります。一方、公正証書(執行認諾文言付き)があれば、裁判なしで強制執行の申し立てが可能です。家族・友人への請求は感情的な問題も絡むため、早めに弁護士や司法書士へ相談することを強くおすすめします。
返済が滞り始めた段階で放置せず、初期のうちに対応することが大切です。時間が経てば経つほど話し合いが難しくなり、時効の問題も生じます。借用書があることの最大の価値は、こうした状況への備えとして機能する点にほかなりません。
お金を返してもらえないときの対処法・予防策

考えたくはないことですが、もし借り主が約束通りお金を返してくれない場合、貸し手としてどのような対処が可能でしょうか。まずは、メールや電話で丁寧に返済を促すといった基本的な対応から始めるのが一般的です。
それでも返済に応じない場合、以下のような法的手段を講じることが可能です。
- 民事調停
- 支払督促
- 少額訴訟
- 訴訟
- 強制執行
これらの法的手段には、手間や費用がかかるため、貸した金額に対してどれだけのコストがかかるかを事前に比較・検討したうえで実行することが重要です。
法的措置を取る際は、弁護士に相談・依頼することをおすすめします。また、自分でできる対応としては、以下のような方法もあります。
内容証明郵便による催告
執行認諾文言付きの公正証書の作成
なお、金銭トラブルの解決には、予想以上の精神的な負担がかかる場合もあります。相手に返済能力がないと判断される場合には、たとえ親しい友人や家族であってもお金を貸すべきではありません。
家族や友人との金銭トラブルを避けるにはカードローンの活用も考える
個人間の金銭貸借は、感情や人間関係が絡むため、返済が滞ったときのダメージが大きくなりがちです。お金の問題で大切な家族・友人との関係が壊れてしまうケースは少なくありません。そのような事態を未然に防ぐ方法として、カードローンの活用も選択肢に入れることをおすすめします。

当サイトの調査では、消費者金融を利用した人の中で「審査に通りやすそうだと思った」という理由を挙げた割合は57.8%にのぼります。審査スピードの早さや利便性の高さからも、急な出費にも対応しやすい環境が整っていますよ。
カードローンを利用すれば、借り主は金融機関と直接契約を結ぶため、貸し主となる家族・友人への心理的な負担がなくなります。また、返済額・返済日・利率が明確に定められているため、「いつまでに返す」という意識が生まれやすく、計画的な返済につながります。
「急ぎでお金が必要」「誰にもバレずにお金を借りたい」といった場合には、原則電話での在籍確認なし・最短即日融可能な プロミスや アコムのような大手消費者金融をおすすめします。
無利息期間も用意されているため、条件を満たせば利息0円で利用することも可能です。

※365日間無利息(初めての契約・Web申込み限定)契約額が50万円以上[借入額1万円でも可]で、契約後59日以内に収入証明書類の提出とレイクでの登録完了の方。60日間無利息(初めての契約・Web申込み限定)契約額が50万円未満の方。無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
診断できたら公式サイトをチェック
-
プロミスの詳細はこちら
一秒でも早くお金を借りたい人におすすめ -
アイフルの詳細はこちら
電話の在籍確認なしで即日融資を希望する人におすすめ -
アコムの詳細はこちら
楽天銀行の口座を持っている人におすすめ -
レイクの詳細はこちら
無利息期間を重視したい人におすすめ -
SMBCモビットの詳細はこちら
貯めたVポイントをそのまま返済に充てたい人におすすめ
まとめ
個人間でお金の貸し借りをするなら、事前に借用書を作成しておきましょう。必須ではないものの、あれば裁判などに発展した場合などに有力な証拠として活用できます。
借用書には、いつ誰がいくら借りて、いつまでにどうやって返すのかといった重要な情報を記載します。借用書はテンプレートを使って手書きでかんたんに用意することができます。ただ、できれば公正証書にしておくのがおすすめです。
単なる口約束だけではなく、お互いに納得した内容で書面を作成して、金銭トラブルを防ぎましょう。
| 金額別のお金の借り方 | ||
|---|---|---|
| 1万円借りる | 3万円借りる | 5万円借りる |
| 10万円借りる | 15万円借りる | 20万円借りる |
| 30万円借りる | 50万円借りる | 100万円借りる |

FP事務所MYS(マイス)代表取締役社長兼CEO・ファイナンシャルプランナー(AFP)
監修者 工藤崇
経歴
1982年北海道生まれ。北海学園大学法学部卒業後上京し、資格試験予備校、不動産会社、建築会社を経てFP事務所MYS(マイス)設立、代表に就任。雑誌寄稿、WEBコラムを中心とした執筆活動、個人コンサルを幅広く手掛け、2016年7月法人化し「株式会社FP-MYS」を設立しました。 2009年、資格学校にて勤務をしている際、体調不良により手術、約10日間入院した際に「高額療養費制度」「医療費控除」の知識がなく、「もっと世の中のことを知らなければならない」とFP(ファイナンシャルプランナー)の資格を取得する。FP仲間と人脈が広がるなか、2015年7月に個人事業主として独立。