
消費者金融を利用する場合、複数社から借入をしていると審査に通りづらくなるなどの問題が発生します。複数社の基準としては、「3社でヤバい」と認識されているケースもありますが、一般的には5社が目安です。
消費者金融で3社・4社の複数借入はヤバい?
- 消費者金融で3件以上から借入している人は約10万人、5件以上から借入している人は約15万人
- ただし、多重債務や総量規制に注意しないと借入や返済が難しくなる
- 複数借入中の人が審査に通りやすくするには、借入希望額を少額にするなどがポイント
本記事では、すでに何社からか借入をしている人を対象に、新規借入するときの注意点や審査に通りやすくするポイントを解説します。この内容を押さえておくだけで、新たに借入ができる見込みが自身にあるのかを判断する基準にもなるでしょう。
他社借入件数は3社でも大丈夫!5社が目安!

消費者金融を複数社から借りることに対して、「3社では審査に通らないのでは?」と不安を感じる方は少なくありません。しかし実際には、ある程度の件数までは借入を続けられる可能性があります。
株式会社日本信用情報機構によると、5件以上の借入をしている人は約15万人です。

※出典:日本信用情報機構
※参考:首相官邸|多重債務者対策をめぐる現状及び施策の動向
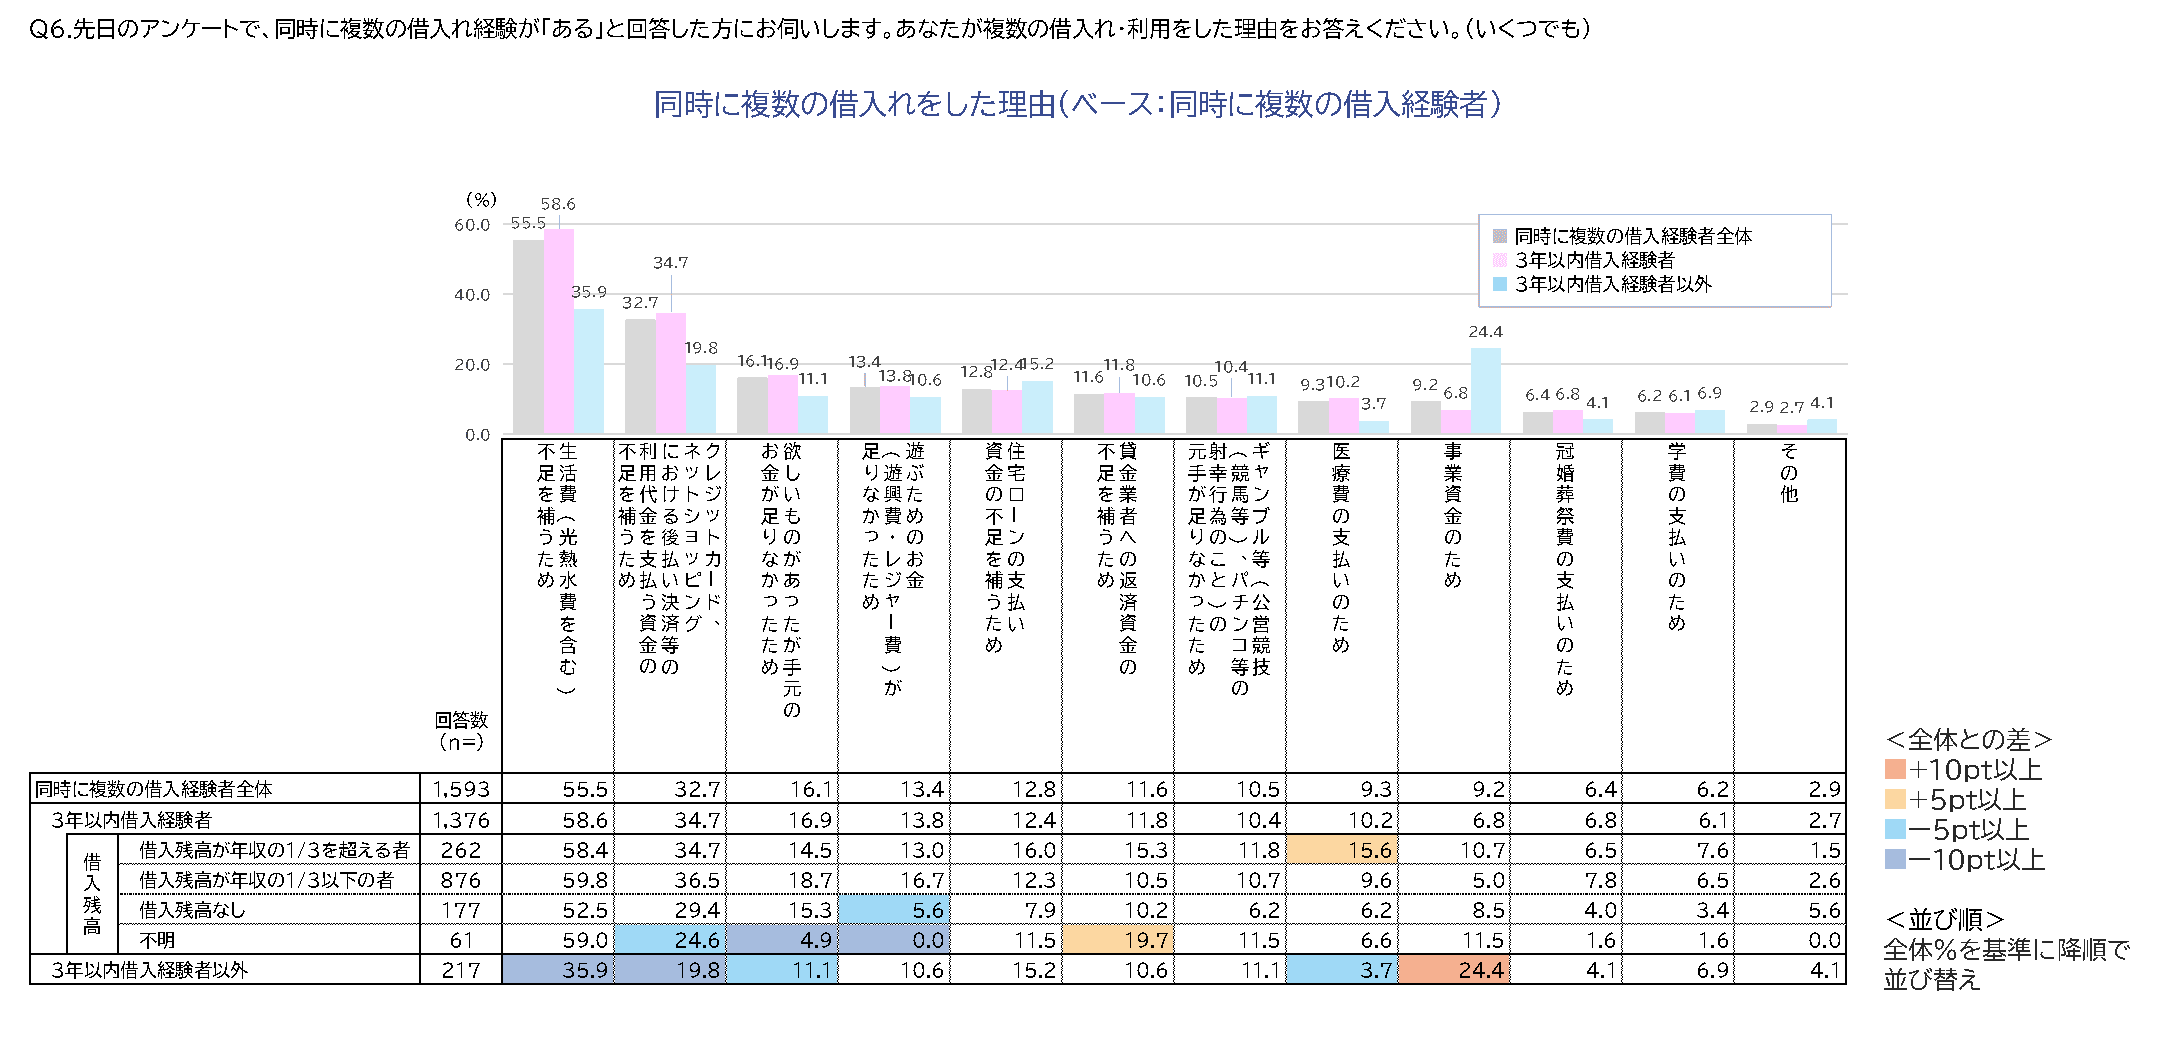
また、金融庁の調査では、最近3年以内に借入経験がある人のうち、同時に2件以上の借入経験がある人は51.0%です。つまり、借入経験者の半数以上が複数の金融機関を同時に利用しているのが現状です。
※引用元:貸金業利用者に関する調査・研究|金融庁
このように、件数だけで見れば、3社・4社の利用は決して特別なことではありません。
一般的な目安として挙げられる「5社」という基準は、信用情報の実態からきています。借入件数が5件を超えると、金融機関が「返済能力に不安がある」と判断しやすくなり、審査が一段と厳しくなる傾向があります。
4件以内であれば、年収・借入総額・返済実績などの条件を満たしている場合、審査を通過できる可能性は十分あるでしょう。
ただし、件数だけが審査基準のすべてではありません。金融庁の調査では、同時に複数の借入をした理由として「生活費不足を補うため」が55.5%と最多でした。
※引用元:貸金業利用者に関する調査・研究|金融庁
このような状況が続くと借入総額が膨らみやすく、総量規制や多重債務のリスクと直結します。件数の目安を参考にしながら、借入総額と返済能力のバランスを常に意識することが大切です。
↓↓↓あなたにぴったりのカードローンはここで検索↓↓↓
キャッシング・カードローン絞り込み検索
【申込み前にチェック】他社借入している人が新規借入するときの注意点

他社から借入がある状態で新規のカードローン申込みを検討する際には、事前に押さえておくべきポイントがあります。件数の目安だけを確認して申込むのではなく、以下の注意点を一つひとつ確認してから行動に移しましょう。
- 多重債務で生活が苦しくなる可能性がある
- 総量規制に気を付ける
- 借入件数を含め申告内容は正確にする
- 前回の借入から1か月程度期間を空ける
多重債務で生活が苦しくなる可能性がある
複数社からの借入が積み重なると、いわゆる「多重債務」の状態に陥るリスクが高まります。多重債務とは複数の貸金業者から同時に借入している状態を指し、毎月の返済先が増えるほど家計の圧迫につながりやすくなります。
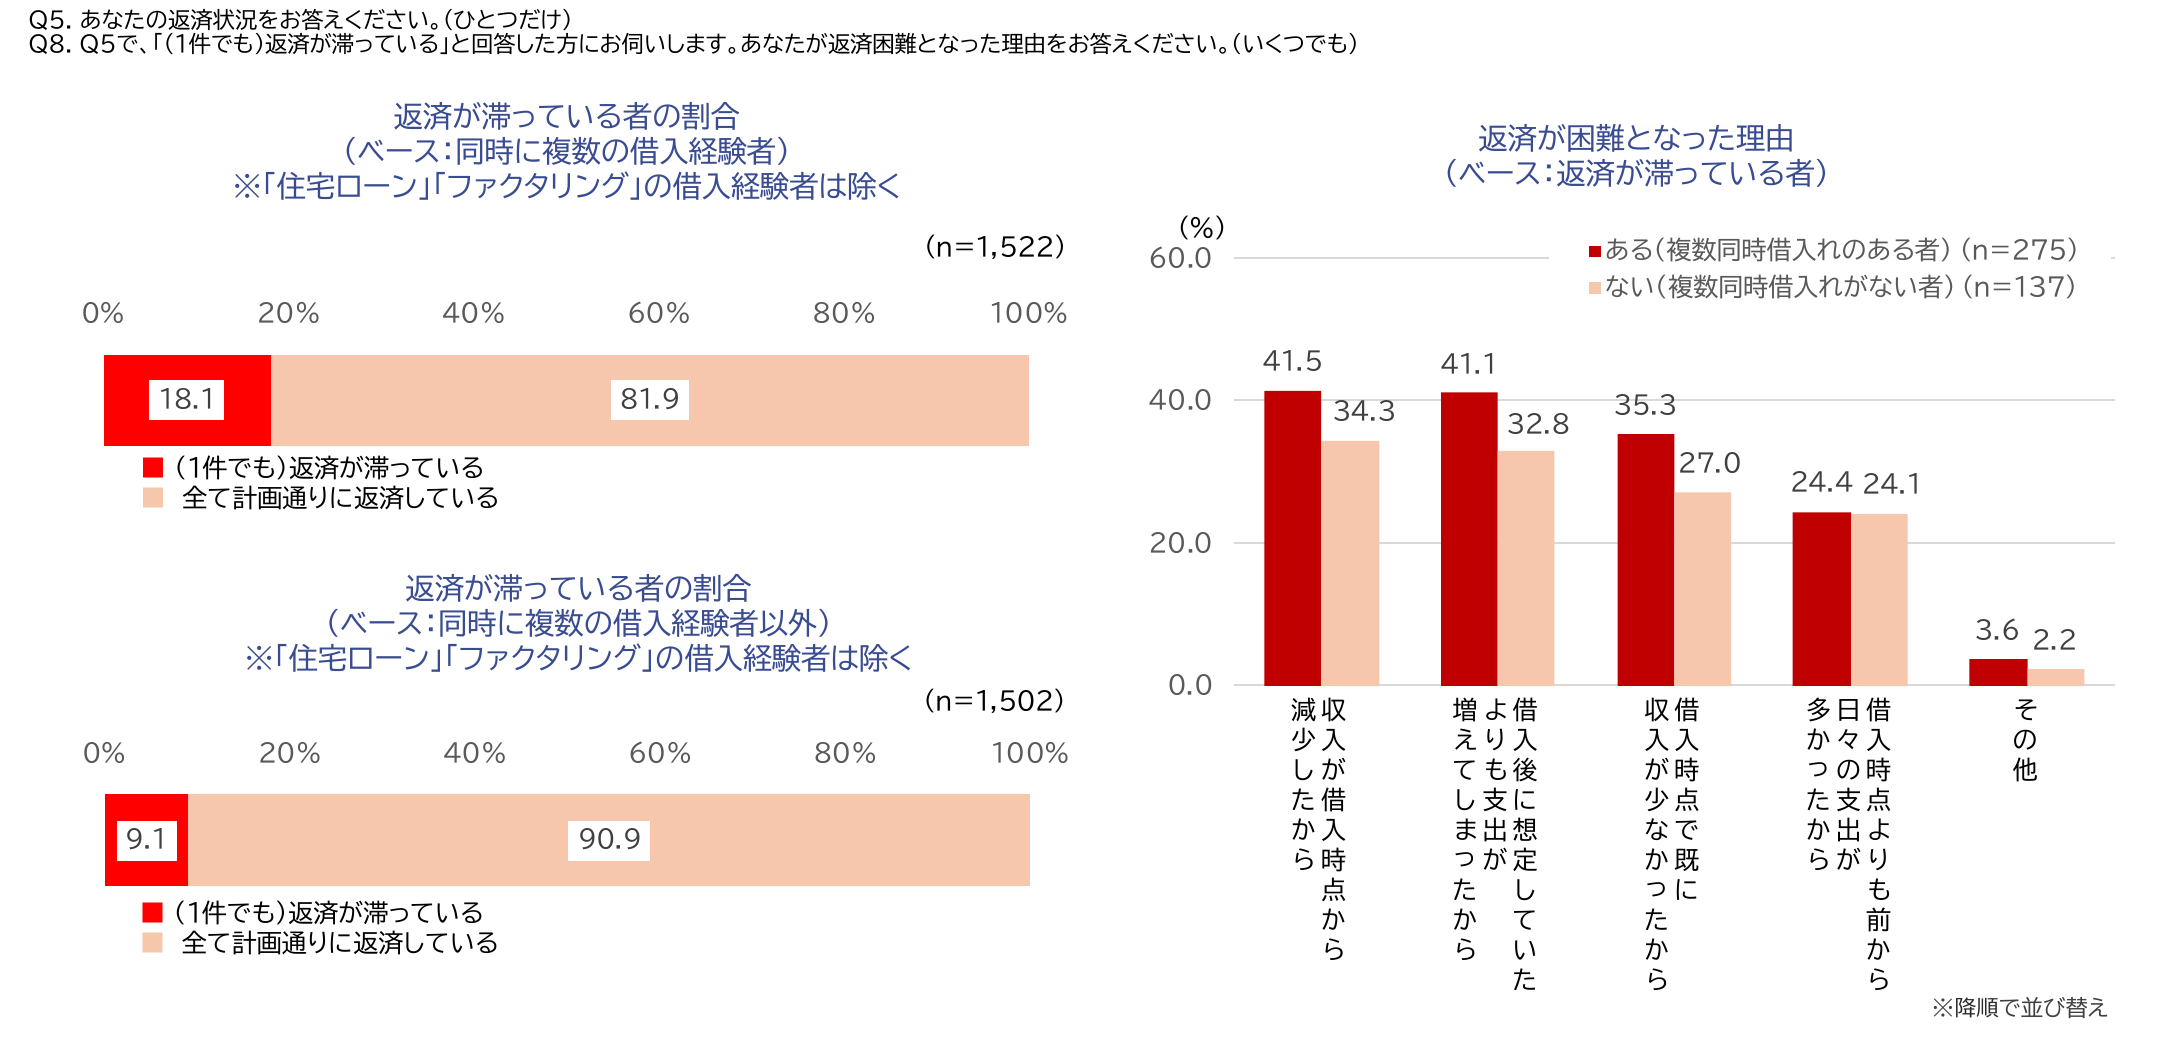
金融庁の調査では、同時に複数の借入を持つ人のうち18.1%が「1件でも返済が滞っている」と回答しています。複数借入のない人では9.1%にで、複数借入がある人は返済の滞りリスクが約2倍に高まることが数字で確認されました。
※引用元:貸金業利用者に関する調査・研究|金融庁
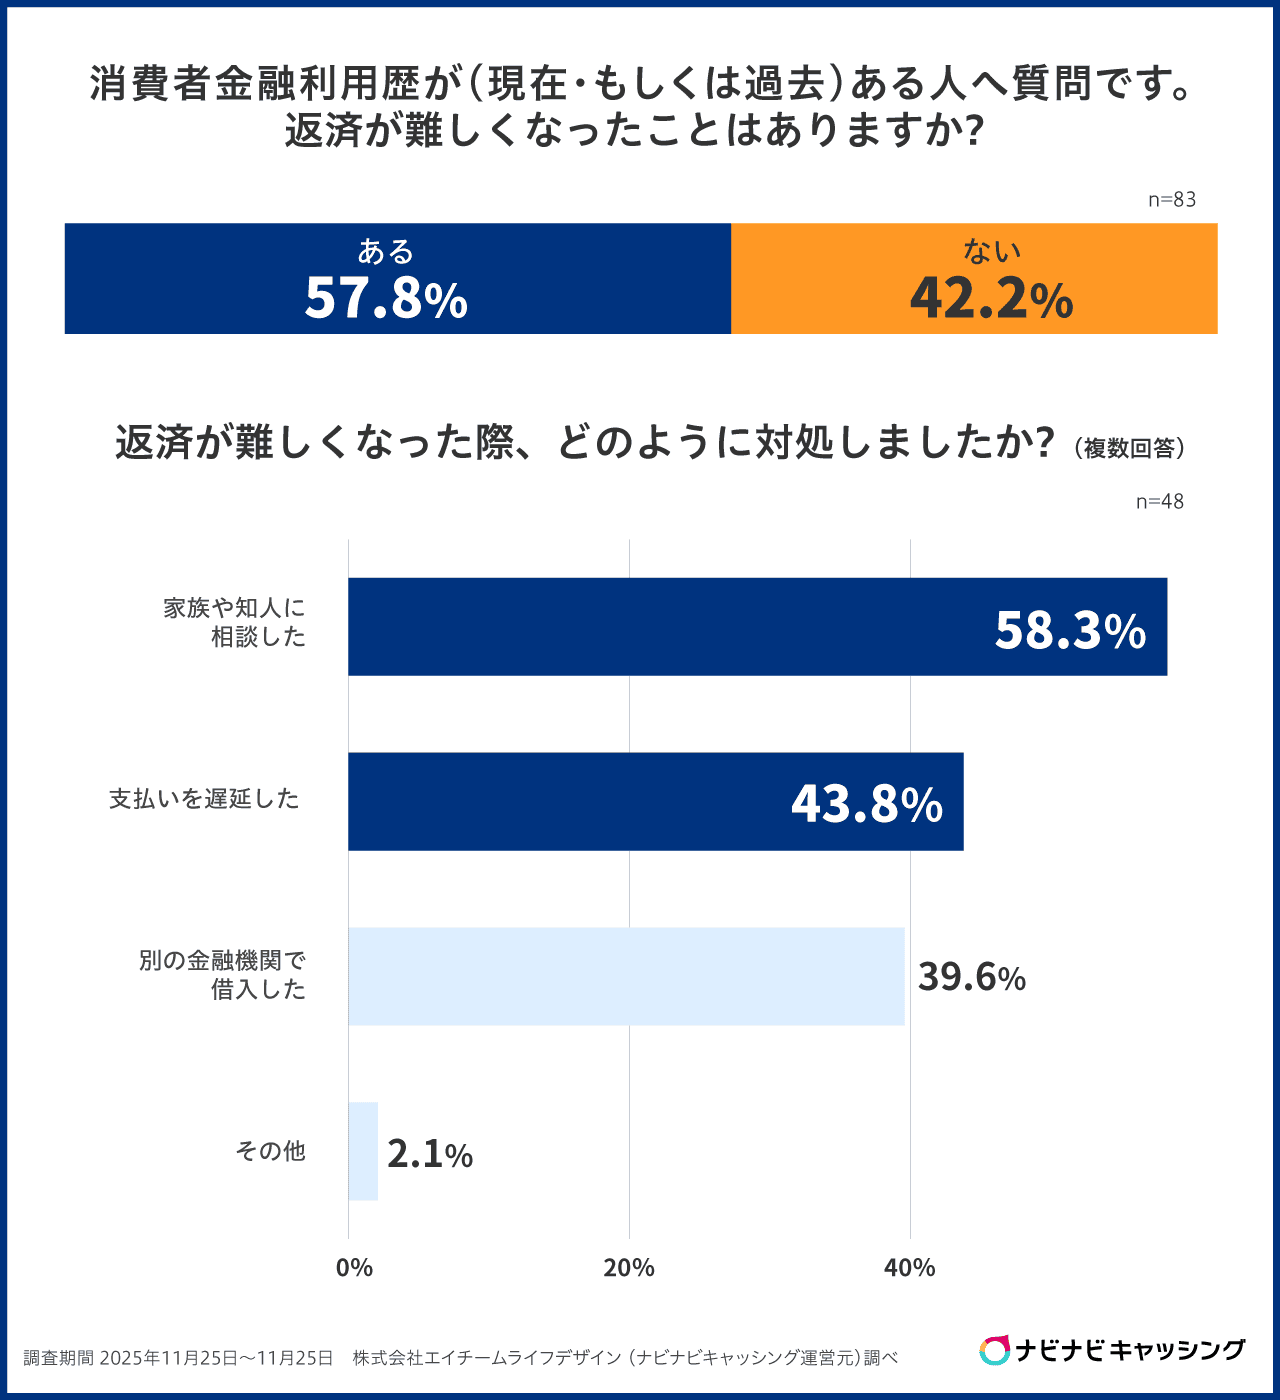
当サイトの調査でも、消費者金融の利用者のうち「返済が難しくなったことがある」と答えた人は57.8%もいます。また、返済が困難になった際の対処として「支払いを遅延した」という回答も43.8%あります。
延滞が発生すると信用情報に傷がつき、その後の借入審査にも悪影響を及ぼすので注意が必要です。
「今月の返済が苦しい」と感じるようになったら、それは多重債務のサインかもしれません。追加借入で乗り切ろうとするのではなく、まずは借入先への相談や返済条件の見直しを検討しましょう。
総量規制に気を付ける
総量規制とは、貸金業法で定められた「個人の借入総額は、年収の3分の1まで」という規制のことです。
主にノンバンクからの借入が対象で、多重債務者の増加を抑制し、消費者を過剰な借入から守ることを目的としています。
お借入れは年収の3分の1までです過度な借入れから消費者の皆さまを守るために、年収などを基準に、その3分の1を超える貸付けが原則禁止されています(総量規制)。例えば、年収300万円の方が貸金業者から借入れできる合計額は、最大で100万円となります。
※引用元:日本貸金業協会
複数社からの借入を検討している場合、借入総額が増加するため総量規制に引っかからないように気を付けなければいけません。
たとえば、年収300万円の場合、総量規制を考慮すると約100万円が借入総額の上限になりますが、すでに80万円を借入している場合は、新規で申込むにしても利用可能額の設定が約20万円になります。
つまり、希望額が50万円だとしても総量規制に引っかかってしまえば、その希望額は通らないのです。
複数件の利用は借入額を増やしやすい側面がありつつも、無限に借入額を増やせるわけではないことを知っておきましょう。
借入件数を含め申告内容は正確にする
消費者金融からお金を借りる際に、他社借入の件数や金額を虚偽の申告で操作することは厳禁です。これらの情報は個人の信用情報に記録されており、カードローン審査でも照会されます。
正確な情報提供が大切で、虚偽の申告は信用度を著しく低下させ、審査に通過することが難しくなります。他社借入がある場合でも、正確な情報を提供し、自分に合った方法で融資を受けるようにしましょう。
ただし、銀行が展開する住宅ローンやマイカーローンなどは、他社借入に含まれません。これらのローンは高額な融資になるケースが多く、総量規制の除外貸付として認められています。
そのため、借入総額に関係なく融資を受けることが可能です。また、他社借入に含まれないローンとしては、クレジットカードのショッピングリボがあります。
前回の借入から1か月程度期間を空ける
他社借入がある場合、カードローンを利用する際には前回の借入から1か月以上空けることが好ましいです。
1か月以内に3社以上のカードローンで申込んでしまうと、「申込みブラック」と呼ばれる状態になり、最大6か月間はローンを組めなくなってしまいます。
また、嘘をついて借入件数を操作することも厳禁です。正確な情報を提供し、自分に合った方法で融資を受けるようにしましょう。
複数借入中の人が審査に通りやすくするポイント

他社借入がある状態でも、適切な方法で申込みを行えば審査に通る可能性は十分あります。
金融機関が最も重視するのは「借入件数」そのものではなく、「返済能力(年収・借入総額のバランス)」です。以下のポイントを意識することで、審査通過の可能性を高められます。
他社から借入している人が審査に通りやすくするポイント
- 借入可能か公式サイトの診断機能を活用する
- 借入希望金額を少額にしておく
- 収入を証明できる書類を提出する
できるだけ他社分を返済してから申込む
借入可能か公式サイトの診断機能を活用する
大手消費者金融などでは、事業者独自の「借入可能かどうかを判断する診断機能」をサービスとして提供していることがあります。
このサービスを利用すれば、必要事項を入力するだけで借入できる可能性があるかどうかを知ることが可能です。
例として、アコムの機能をご紹介します。
例:診断前

例:診断後(NG/借入が怪しい)

※引用元:アコム
以上のように借入ができるかどうか簡単に確認できます。
仮に診断をすれば「NG」と判断が出る人が、診断機能を利用せずに申込みをして審査落ちすると、申込みをした内容だけが信用情報機関に履歴として残ってしまいます。
申込み履歴が短期間で複数件登録されると、ほかの審査にも影響を与えるため、無駄な申込みはしっかりと避けておきたいところでしょう。
なお、本サイトでも各消費者金融の公式ページで提供している診断サービスと同じような機能を提供しています。「キャッシング・カードローンの借入診断」のページで利用できるため試しに利用してみてはいかがでしょうか。
大手消費者金融のサービスと合わせて診断をして、内容が同じであればその結果の信用度は高くなるため、上手に診断サービスを活用してみてください。
借入希望金額を少額にしておく
審査通過を目指すなら、借入希望金額はできるだけ少額に設定することが効果的です。金融機関は借入希望額が大きいほど、返済能力に対する審査基準を厳しく設定する傾向があります。

当サイトの調査では、「無理なく返済できる」と感じる毎月の返済額として「月1万円未満」が56.5%と最多、「月1万円〜3万円未満」の30.0%を加えると、8割以上の人が月3万円未満の返済を希望していることがわかります。
この現実は、多くの人が実際の返済余力として大きな金額を想定できていないことを示しています。
複数社から借入がある状況では、すでに毎月の返済額が積み上がっているはずです。新規に借りるなら、返済余力を考慮した上で「最低限必要な金額だけ」を申し込むことが、審査通過と健全な返済計画の両面において賢い選択です。総量規制の残枠との兼ね合いも確認しながら、現実的な希望額を設定しましょう。
収入を証明できる書類を提出する
カードローンの審査に通りやすくするためには、収入証明書提出が有効です。借入金額が50万円以下または他社と合わせて100万円以下であれば不要です。
とはいえ、提出することで信用度が上がり、優良顧客と判断されて審査に通過できる可能性が高くなります。
年収によっては限度額を引き上げてもらえることもあるので、率先して提出しましょう。
収入証明書不要のカードローンもありますが、年収が少ない場合は審査通過が難しくなる可能性があります。
できるだけ他社分を返済してから申し込む
他社からの未払いの借入金がある場合、返済してからカードローンを申込むことが望ましいです。これにより、カードローンの審査に通る可能性が高まります。
また借入金の金利、返済スケジュール、手数料などの条件をよく確認し、しっかりと理解した上で契約することが大切です。
今後の金銭的なトラブルを避けるために、予算を立てて効果的にお金を管理するようにしましょう。
大手消費者金融は複数社で借入している人にもおすすめ!

複数社からの借入がある場合でも、大手消費者金融は「他社利用中でも審査可能」と明示しているケースが多く、現実的な選択肢の一つです。
日本貸金業協会の調査では、借入先を検討した先として「大手消費者金融会社」を挙げた人は51.3%と、「クレジットカード・信販会社」(55.2%)に次ぐ2位となっています。
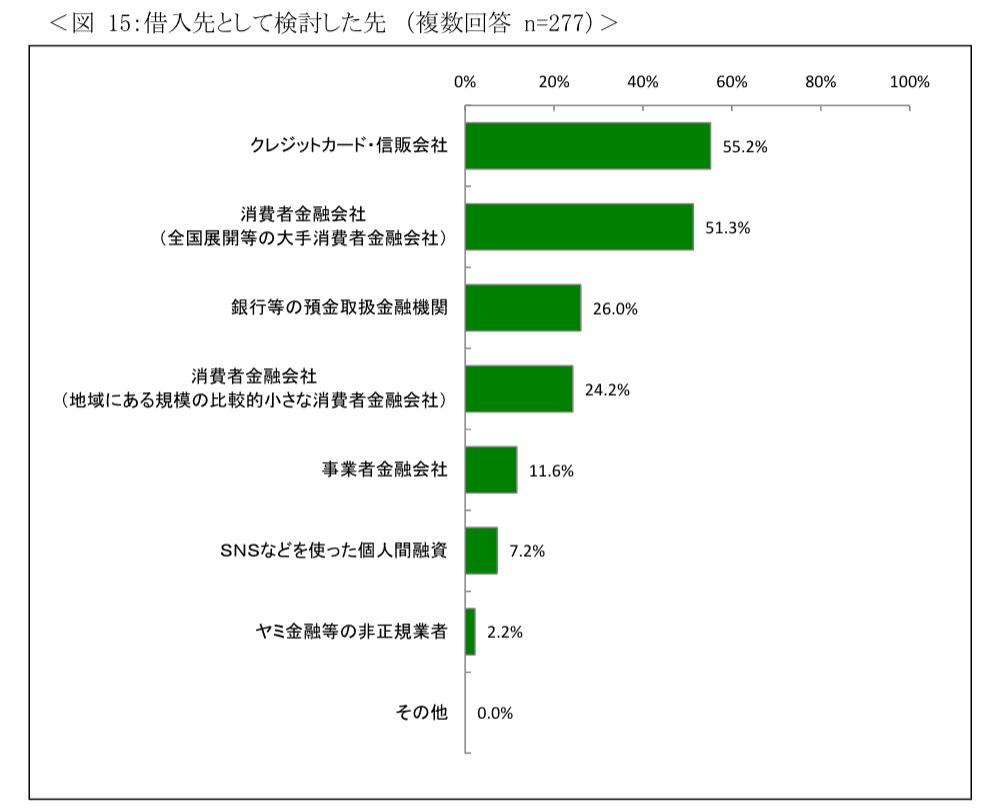
※引用元:資⾦需要者等の現状と動向に関する調査結果報告|日本貸金業協会
当サイトの調査でも、消費者金融を選んだ理由として「審査に通りやすそうだと思った」(57.8%)が最多で、融資スピードの速さや手続きの手軽さも選定理由の上位を占めていました。
大手は審査体制が整備されており、他社借入があっても収入や返済能力を総合的に判断してもらえる可能性があるでしょう。以下に複数社から借入している人にも対応している大手消費者金融をまとめました。
アイフル
アイフルは最短9分※の審査で即日融資が可能です。来店不要で契約ができ、限度額が50万円以下であれば原則として収入証明書は不要です。
※アイフルの審査・融資時間:申込の状況によっては、希望に沿えない場合があります。
口座振込での借入なら24時間いつでも利用可能で、申込みから借入まで3ステップで完了します。
※他社を利用している場合でも審査可能ですが、状況によって利用できない場合もあります。
| 審査通過率 | 28.2%※ |
|---|---|
| 利用条件 | 満20歳~70歳未満 |
| 利用限度額 | 800万円以内※1 |
| 金利 | 年3.0%~18.0% |
| 融資までのスピード | 最短9分※ |
| 担保・連帯保証人 | 不要 |
| 在籍確認 | 原則、電話による在籍確認なし ※審査の結果によっては電話による在籍確認が必要となる場合がありますが、申込者の同意を得ずに実施することはありません。 |
| 必要書類 |
顔写真つきの本人確認書類 ・運転免許証 ・マイナンバーカード(表のみ) ・資格確認書 ・特別永住者証明書 ・在留カード 収入証明書 |
※1.利用限度額50万円超、または他社を含めた借り入れ金額が100万円超の場合は源泉徴収票など収入を証明するものが必要です。
※アイフルの審査・融資時間:申込の状況によっては、希望に沿えない場合があります。
※アイフル【審査通過率】:ムニノバグループ|IRライブラリ|月次データ|<個人向け無担保ローン> (2026/8)
プロミス
プロミスは最短3分※の審査で即日融資が可能です。来店不要で契約ができ、限度額が50万円以下であれば原則として収入証明書は不要です。
※プロミスの審査・融資時間:申込時間や審査により希望に沿えない場合があります。
口座振込での借入なら24時間いつでも利用可能で、申込みから借入まで3ステップで完了します。
※他社を利用している場合でも審査可能ですが、状況によって利用できない場合もあります。
| 審査通過率 | 約35.5%※ |
|---|---|
| 利用条件 | 年齢18歳~74歳で安定した収入のある人 |
| 利用限度額 |
最大800万円 ※プロミスの新規契約時の融資上限:本審査により決定となります。 |
| 金利 | 年2.5%~18.0% |
| 融資までのスピード | 最短3分※ |
| 担保・連帯保証人 | 不要 |
| 在籍確認 | 原則、電話による在籍確認なし ※審査の結果によっては電話による在籍確認が必要となる場合がありますが、申込者の同意を得ずに実施することはありません。 |
| 必要書類 |
本人確認書類 ・運転免許証 ・パスポート ・マイナンバーカード※ ・資格確認書 ・在留カード、特別永住者証明書 収入証明書 ・源泉徴収票(最新のもの)・確定申告書(最新のもの) ・税額通知書(最新のもの) ・所得(課税)証明書(最新のもの、「収入額」と「所得額」の記載があるもの) ・給与明細書(直近2か月分)+賞与明細書(直近1年分) |
※プロミスの審査・融資時間:申込時間や審査により希望に沿えない場合があります。
※審査通過率:SMBCコンシューマーファイナンス月次営業指標(2024/8)※提供終了
※マイナンバーカード:個人番号(マイナンバー)が記載されている本人確認書類または収入証明書類などを提出する際は、個人番号(マイナンバー)が記載されている箇所を見えないように加工してください。
アコム
アコムは大手消費者金融の一つで、複数の金融機関から借入をしている人にも対応しており、最短20分※融資が可能です。
※アコムの審査・融資時間:お申込時間や審査によりご希望に添えない場合がございます。
はじめて利用する人は、契約日の翌日から30日間金利0円で借入ができます。また、三菱UFJフィナンシャル・グループの銀行傘下であるため、安心して利用できるでしょう。
| 審査通過率 | 39.6%※ |
|---|---|
| 利用条件 | 満20歳以上で安定した収入のある人 |
| 利用限度額 | 最大800万円 |
| 金利 | 年2.4%~17.9% |
| 融資までのスピード | 最短20分※ |
| 担保・連帯保証人 | 不要 |
| 在籍確認 | 勤務先へ在籍確認の電話一切なし※ |
| 必要書類 |
本人確認書類 ・運転免許証 ・マイナンバーカード ・パスポート ・資格確認書 収入証明書 ・源泉徴収票・市民税・県民税額決定通知書 ・所得証明書 ・確定申告書、青色申告書、収支内訳書 ・給与明細書 |
※アコムの審査・融資時間:お申込時間や審査によりご希望に添えない場合がございます。
※アコム【審査通過率】:アコム株式会社|2027年3月期 第1四半期決算| ローン事業新規申込数、新客数及び新規貸付率
※アコムの在籍確認:勤務先への在籍確認の電話はなく、書面や申告内容での確認を実施。
SMBCモビット
SMBCモビットのカードローンは、全国の提携ATM約120,000台(2022年4月現在)で利用可能で、会員専用の「Myモビ」なら最短3分※で契約者の銀行口座へ振り込まれます。
※SMBCモビットの審査・融資時間:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
Web完結で申しみできるため、原則電話連絡や郵送物は不要です。
また、毎月5日、15日、25日、末日から返済日を選べるため、自分の都合に合わせて返済が可能です。さらに、相談専門窓口やスマホアプリで便利な機能が利用できます。
| 審査通過率 | 非公開 |
|---|---|
| 利用条件 | 満20歳~74歳の安定した収入のある人 |
| 利用限度額 | 最大800万円 |
| 金利 | 年3.0%~18.0% |
| 融資までのスピード | 最短15分※ |
| 担保・連帯保証人 | 不要 |
| 在籍確認 | Web完結なら原則、電話連絡なし |
| 必要書類 |
本人確認書類 ・運転免許証 ・マイナンバーカード※ ・パスポート 収入証明書 ・源泉徴収票の写し・税額通知書の写し ・所得証明書の写し ・確定申告書の写し ・給与明細書の写し(直近2か月分) |
※SMBCモビットの審査・融資時間:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
※マイナンバーカード:個人番号(マイナンバー)が記載されている本人確認書類または収入証明書類などを提出する際は、個人番号(マイナンバー)が記載されている箇所を見えないように加工してください。
レイク
「レイク」は、最短6分融資※で、はじめての利用でWebからの申込み・契約で365日間※の無利息期間があるお得なサービスもあります。
※レイクの審査・融資時間:21時(日曜日は18時)までの契約手続き完了(審査・必要書類の確認含む)で、当日中に振込みが可能です。審査結果を確認できる時間は、8時10分〜21時50分(毎月第3日曜日は、8時10分〜19時)です。時間外や申し込み内容によっては、電話またはメールで審査結果が通知される場合があります。一部金融機関および、メンテナンス時間等を除きます。
※レイクの無利息期間:365日間無利息(初めての契約・Web申込み限定)契約額が50万円以上[借入額1万円でも可]で契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。60日間無利息(初めての契約・Web申込み限定)契約額が50万円未満の方。無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
急いでいる人にも便利で、借入れ前には借入れ診断にも対応しています。お金に関する悩みを抱える人には、ぜひ利用していただきたいサービスです。
| 審査通過率 | 25.2%※ |
|---|---|
| 利用条件 | 満20歳~70歳の安定した収入のある人 |
| 利用限度額 | 最大500万円 |
| 金利 | 年4.5%~18.0% |
| 融資までのスピード | 最短6分融資※ |
| 担保・連帯保証人 | 不要 |
| 在籍確認 | 電話による在籍確認なし ※レイクの在籍確認:在籍確認が必要な場合でも、お客さまの同意なくお電話はありません。 |
| 必要書類 |
本人確認書類 ・運転免許証(表・裏) ・資格確認書(表・裏) ・パスポート(写真・住所記載部分) ・マイナンバーカード(表面のみ) ・在留カード、特別永住者証明書 収入証明書 ・源泉徴収票・給与明細書 ・住民税決定通知書、納税通知書 ・確定申告書 ・所得(課税)証明書 |
※レイクの審査・融資時間:21時(日曜日は18時)までの契約手続き完了(審査・必要書類の確認含む)で、当日中に振込みが可能です。審査結果を確認できる時間は、8時10分〜21時50分(毎月第3日曜日は、8時10分〜19時)です。時間外や申し込み内容によっては、電話またはメールで審査結果が通知される場合があります。一部金融機関および、メンテナンス時間等を除きます。
※レイク【審査通過率】:SBI新生銀行グループ| 2025年度中間決算|レイク:新規獲得状況
※レイクは審査通過率を公表していないため、新規貸付率を参考値として掲載しています。 新規貸付率は、申込者数に対する新規顧客獲得数の割合であり、審査通過率とは異なる指標です。
中小消費者金融は大手よりも審査が甘いの?

中小消費者金融だからといって、大手よりも審査が甘いとは限りません。ただし、独自の審査基準を設けているところもあるため、大手よりも融通が利く可能性はあります。
また、仮に債務整理をした人であっても収支バランスを見て判断すると明記している消費者金融も存在します。つまり、個々の金融機関の審査基準を確認しておくことが重要です。
ここからは、おすすめの中小消費者金融を紹介します。
セントラル
全国のセブン銀行ATMで借入・返済ができるため、生活圏内にセブン-イレブンなどセブン銀行ATMがある人にとっては便利なサービスです。
また、セントラルでは最大30日間金利0円のプランを提供しており、申込者のお金の使い方に合わせたプランが選べます。
さらに、24時間365日ネットから申込みが可能なため、忙しい人にもおすすめです。
| 審査時間 | 最短当日 |
|---|---|
| 利用限度額 | 最大300万円 |
| 借入金利 | 年4.8%~18.0% |
| 無利息期間 | 最大30日間 |
| 土日の対応 | 申込み可能 |
| 電話連絡 | 在籍確認あり |
| 郵送物受け取り | あり |
| Web完結 | 可能 |
セントラルには、「自動契約機(セントラルくん)」があり、設置台数は少ないものの即日カード発行できるという強みがあります。
自動契約機の設置場所は「店舗・ATMのご案内」で確認可能です。自動契約機は土日祝でも営業しているので、銀行が休みの日でも即日融資を受けられるメリットがあります。
キャネット
キャネットは来店不要で、インターネットやモバイルサイト、電話、FAX、郵送から申込み可能です。原
則として北海道内に居住の人が対象ですが、道外に居住の人でもインターネットまたは郵送、FAX(専用用紙をダウンロード)より申込ができます。
※利用できない地域も一部あり
| 審査時間 | 最短15分、即日融資 |
|---|---|
| 利用限度額 | 300万円 |
| 借入金利 | 年15.0%~年20.0% |
| 無利息期間 | なし |
| 土日の対応 | 土・日・祝日は休業 |
| 電話連絡 | 在籍確認あり |
| 郵送物受け取り | あり |
| Web完結 | 可能 |
| 公式サイト | キャネット |
キャネットは、北海道に居住の人が対象の消費者金融で、来店不要で申込みが可能です。また、道外に居住の人でもインターネット、郵送、FAXから申込みができます。
借入限度額は1万円から300万円まで、借入金利は年15.0%から年20.0%です。
無利息期間はありませんが、即日融資や24時間対応など、便利なサービスが充実しています。キャッシングサービスをはじめて利用する人は、30日間無利息で利用できるのも魅力的です。
フタバ
フタバのキャッシングサービスは、はじめて利用する人なら30日間無利息です。Webから、来店せずに申込み可能で、平日16時までに審査が完了すれば即日振込もできます。
ただし、銀行営業時間外や休業日の場合は翌営業日以降の対応となるケースや、そのほかの要因でも即日融資できない場合はあります。
| 審査時間 | - |
|---|---|
| 利用限度額 | 10万円~50万円 |
| 借入金利 |
年14.959%~19.945%※ ※1万円~10万円未満の貸付利率(実質年率)14.959%~19.945%、10万円~50万円の貸付利率(実質年率)14.959%~17.950% |
| 無利息期間 | 30日間 |
| 土日の対応 | 土・日・祝日は休業 |
| 電話連絡 | 在籍確認あり |
| 郵送物受け取り | あり |
| Web完結 | 可能 |
フタバのキャッシングサービスは、冠婚葬祭など急な出費に役立ちます。最大50万円までの融資が可能で、はじめて利用する人は30日間無利息です。
Webから申し込み可能で、平日16時までに審査が完了すれば即日振込も可能です。
ハローハッピー(旧アルク)
ハローハッピー(旧アルク)は、即日融資が可能です。
来店での申込みだけでなく、ネット・電話申込みにも対応しています。来店契約ができる場合は、即日融資も可能です。
| 審査時間 | - |
|---|---|
| 利用限度額 | 最大50万円 |
| 借入金利 | 年10.0%~18.0% |
| 無利息期間 | なし |
| 土日の対応 | 土・日・祝日は休業 |
| 電話連絡 | 在籍確認あり |
| 郵送物受け取り | あり |
| Web完結 | 可能 |
「ハローハッピー」は、大手消費者金融の審査に落ちた人やブラックの人にも対応する中小消費者金融です。
ネットから全国申込み可能で、「フリーローン」を含む6つのローン商品を取り扱っています。中小規模の貸金業者がフリーローンしか扱わない中、借入金の金利の広さが特徴的です。
いつも
「いつも」は、最短30分での即日融資が可能です。もし急ぎのお金が必要な場合でも、迅速に対応できます。
またLINEを利用して、本人確認書類などの提出が可能です。最大60日間の無利息サービスがあるため、利用者にとってお得な特典でしょう。
| 審査時間 | 最短30分 |
|---|---|
| 利用限度額 | 最大500万円 |
| 借入金利 | 年4.8%~20.0% |
| 無利息期間 | 最大60日間 |
| 土日の対応 | 土日祝日休業 |
| 電話連絡 | 原則なし |
| 郵送物受け取り | なし |
| Web完結 | 可能 |
高知県高知市に本社を置く中小消費者金融「いつも」は、Webから24時間365日ローンの申込みが可能です。
審査スピードが速く、営業時間内に申込めば、ほとんどの場合その日のうちに融資できます。
また、銀行・ネットバンク口座への振込で貸し出しを実施しており、郵便物のやり取りは一切ありません。これらの特徴が、多くの人々から支持されている理由の一つです。
まとめ
複数社から借入をする際、目安として5社までは大丈夫ですが、それ以上の件数から借入をすると審査に通過しにくくなるなどのデメリットが発生するためおすすめできません。
また、借入件数が増えるほど多重債務のリスクや総量規制に引っかかるリスクなどが増加するため、可能なら既存の借入先で増額申請をして借入額を増やすほうがおすすめといえます。
仮に増額申請が通らず、新規での借入先を探している場合は消費者金融を検討してみてください。
審査に通過する可能性が銀行カードローンなどと比較しても高いため、新規で契約できる可能性はやや高いでしょう。
とはいえ、繰り返しになりますが、複数件の借入はあまりおすすめではないため、新規での申込みをする場合はよく考えてから行うようにしてください。