
消費者金融に申し込むと、申し込み手続き時に必ず「限度額」が設定されます。この場合の限度額とは、審査を受けた結果、「○万円までなら借りられます」という上限額のことで、申し込んだ人によって異なります。
消費者金融に初めて申し込んだ場合、初回限度額は10万円~50万円が一般的です。
消費者金融の初回限度額は?
- 消費者金融の初回限度額は、年収の3分の1以内
- 申込者の属性や信用情報、他社からの借入状況を総合的に判断して決定される
- 初めての申し込みでは、限度額は10万円から50万円程度が一般的
限度額は、年収の3分の1以内(総量規制の範囲内)で、申込者の属性や信用情報、他社の借入状況を総合的に判断して設定されます。
今回は、限度額がどのようにして決まるのかを解説します。

CFP(日本FP協会会員)
監修者 金子賢司の一言コメント!
コメント
キャッシングを提供している銀行や消費者金融は利用限度額を表示していますが、初回利用から表示されている利用限度額の上限まで利用できるケースはほとんど無いでしょう。
ただし初回で提示された利用限度額が少なかったとしても、定期的にキャッシングを利用して返済日までに返済をしていれば、属性にもよりますが利用限度額が上昇していくのが一般的です。キャッシングも銀行や消費者金融などの業者と信頼関係を積み重ねていけば、有利な利用条件になっていく可能性が高くなるでしょう。
消費者金融に初めて申し込む時に借りれる金額(初回限度額)はいくら?

消費者金融のカードローンに初めて申し込んだ場合、初回限度額は10万円~50万円が一般的です。
限度額は、総量規制の範囲内(年収の3分の1以内)で、申込者の職業・年収・居住年数・信用情報などを総合的に判断して設定されます。そのため、「30万円借りたい」と思っていても、審査の結果として「初回限度額は10万円」になるケースは珍しくありません。
実際、当サイトの調査では、消費者金融を選んだ理由として「審査に通りやすそうだと思った」(57.8%)が最上位に挙がっています。銀行カードローンと比べて審査が柔軟だというイメージが根付いていることの表れですが、金融庁の調査によると、3年以内の借入申込者のうち希望通りの金額で借りられた人は40.3%で、「借入できないことがあった」と回答した人は47.7%にのぼっています。
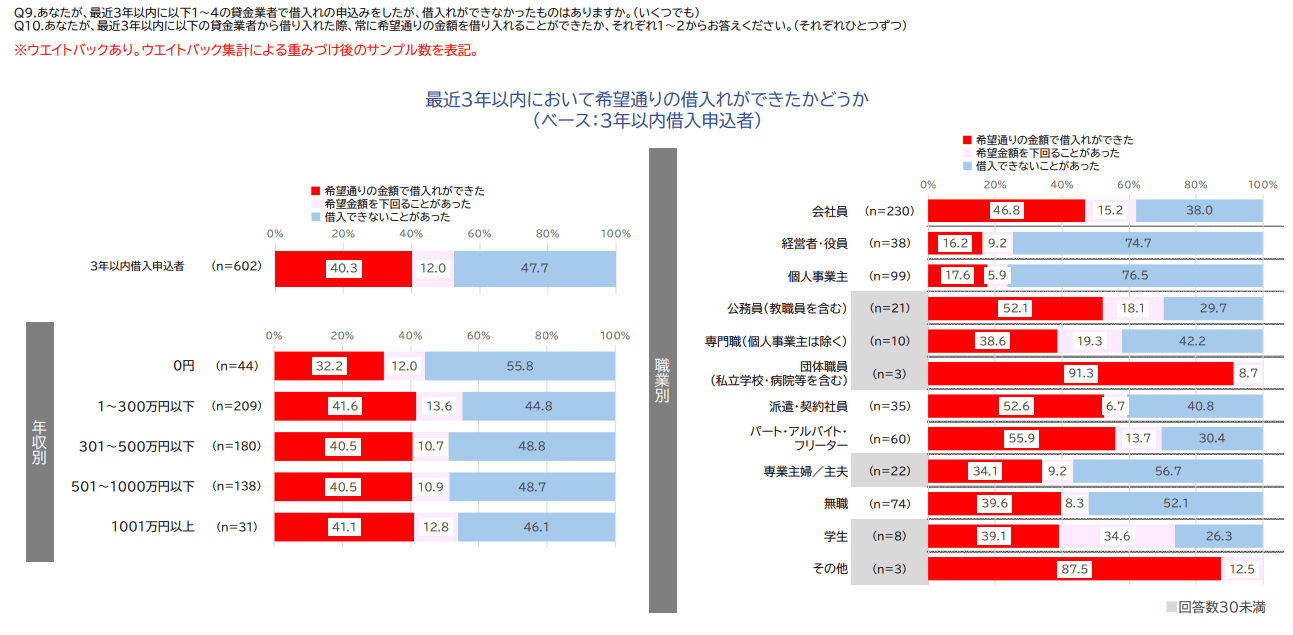
※引用元:貸金業利用者に関する調査・研究|金融庁
約半数の申込者が希望額を下回るか、あるいは借入自体を断られているのが実態です。初めて申し込む場合は特に信用実績が少ないため、審査によって限度額が抑えられやすい傾向があります。

「消費者金融なら希望額まで確実に借りられる」という前提は持たず、まずは審査結果を受け止め、初回は低めの金額からスタートして返済実績を積み上げていくことがポイントです。
消費者金融の「最高限度額」と「初回限度額」の違い
消費者金融各社では、「最高限度額」が設定されています。
最高限度額は、消費者金融各社が審査に通った人に貸付できる「最大の限度額」です。
申し込みをして審査に通ったら、最高限度額の金額がそのままあなたの「初回限度額」になるわけではないので注意してください。
消費者金融各社の最高限度額は、以下の通りです。
| サービス名 | 最高限度額 |
|---|---|
| アコム | 最大800万円 |
| アイフル | 800万円以内 |
| レイク | 最大500万円 |
| SMBCモビット | 最大800万円 |
| プロミス | 最大800万円 |
貸金業者に該当する消費者金融は、「総量規制」という法律を守る必要があります。そのため、どんな人であっても、消費者金融でお金を借りる場合の借入限度額の上限は、年収の3分の1までに制限されます。
年収の3分の1だと借入限度額はいくらになる?
消費者金融などの貸金業者には「総量規制」が適用されています。貸金業法で定められたこのルールは、借入残高の合計が年収の3分の1を超える貸し付けを原則禁止するものです。年収300万円の方であれば、複数の貸金業者からの借入残高を合計しても上限は100万円となります。
以下の表を参考に、ご自身の年収から最大借入額の目安を確認しておきましょう。
| 年収 | 最大借入額の目安 |
|---|---|
| 60万円 | 20万円 |
| 100万円 | 33万円 |
| 120万円 | 40万円 |
| 180万円 | 60万円 |
| 200万円 | 66万円 |
| 240万円 | 80万円 |
| 300万円 | 100万円 |
| 360万円 | 120万円 |
| 400万円 | 133万円 |
| 420万円 | 140万円 |
| 480万円 | 160万円 |
| 500万円 | 166万円 |
| 540万円 | 180万円 |
| 600万円 | 200万円 |
| 660万円 | 220万円 |
| 700万円 | 233万円 |
| 720万円 | 240万円 |
| 780万円 | 260万円 |
| 800万円 | 266万円 |
| 900万円 | 300万円 |
| 1,000万円 | 333万円 |
※上記はあくまで総量規制のみを考慮した場合の最大借入額の目安です。他社借入の有無や返済能力など、審査基準を総合的に考慮した上で実際の限度額が決定されます。
ただし、総量規制はあくまで「上限の目安」であり、年収の3分の1以内だからといって必ずその金額まで借りられるわけではありません。申込者の収入状況や他社借入の有無、信用情報などを加味した審査結果によって、実際の限度額はさらに低くなることもあります。
消費者金融が初回限度額を決定する条件とは

消費者金融では、申込者の「属性」「信用情報」「他社からの借入」の3つの条件で、総合的に判断した金額を初回限度額に設定します。
限度額は、総量規制の範囲内(年収の3分の1以内)で、その人の情報をもとに、総合的に判断した金額で設定されます。
初めてお金を借りる時に設定される初回限度額にでは、信用スコアが低いために限度額も低めに設定されることが多いです。
安定した収入があって、他社からの借入がなく、信用情報もクリーンなら、少なくとも10万円の融資は可能と考えて良いでしょう。
逆に、いきなり50万円借りようと思っても、よほど属性に優れていない限りは難しいことを覚えておいてください。
ここでは、消費者金融が初回限度額を決定する3つの条件を簡単に紹介します。
属性
「属性」とは、年齢・性別・職業・年収・勤続年数・居住年数などの個人情報のことです。大手消費者金融は独自のスコアリングシステムでこれらを数値化し、返済能力を評価します。
属性の中で特に重視されるのは「安定した収入があるか」という点です。正社員として勤続年数が長いほど評価が高まりますが、パートやアルバイトでも継続的な収入があれば審査対象となります。ただし収入が不安定と判断される場合は、限度額が最低ラインに近い10万円前後になるケースも少なくありません。
属性を高めるには、勤続年数を延ばすこと、あるいは他の金融機関との良好な取引実績を積み重ねることが効果的です。
信用情報
「信用情報」とは、CIC・JICCなどの信用情報機関が管理する、過去のローンやクレジットカードの利用・返済記録のことです。消費者金融はこの記録をもとに、申込者の返済能力や返済履歴を確認します。
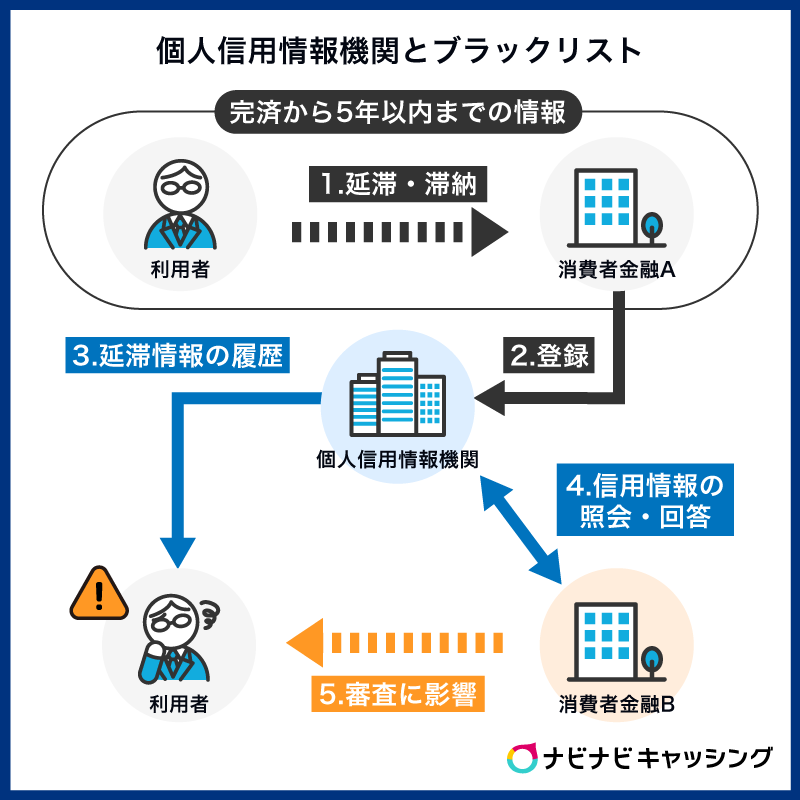
過去に長期延滞や債務整理(任意整理・個人再生・自己破産など)があった場合、その記録は5~10年ほど信用情報に残るため、この期間中は消費者金融の審査に通ることが難しくなります。
携帯電話の端末料金の未払いも割賦販売に該当し、信用情報に影響が及ぶ点も注意が必要です。信用情報がクリーンであれば限度額は比較的高めに設定される傾向があり、問題が記録されていれば限度額は抑えられます。審査前に不安がある場合は、CICやJICCへの開示請求で自分の信用情報を事前に確認しておきましょう。
CFP(日本FP協会会員)
監修者 金子賢司の一言コメント!
コメント
過去に任意整理や個人再生、自己破産といった債務整理や、長期間の滞納があると、少なくとも完済後5年~7年程度経過していないと審査に通ることは極めて難しいでしょう。 有料になりますが自分が利用できるか不安な時は、CICやJICC,CSCといった信用情報機関で自分の信用情報を確認するこも可能です。 不安な人は事前に、借り入れの審査を受ける前に自分自身の信用情報を確認しておきましょう。
他社からの借入
消費者金融などの貸金業者には総量規制が適用されているため、他社からの借入残高がある場合は、その分だけ新たに借りられる枠が減少します。年収300万円で他社から80万円の借入がある場合、新規に借りられる金額は最大でも20万円(100万円-80万円)が限度です。
他社借入が多い場合、新たに申し込んでも「総量規制の上限に達している」と判断され、希望額での借入ができないことがあります。申込前に自分の他社残高を把握し、どの程度の枠が残っているかを確認してから申し込むことが重要です。
CFP(日本FP協会会員)
監修者 金子賢司の一言コメント!
コメント
総量規制は消費者金融などの貸金業者を対象とした法律で、銀行系のカードローンは対象外です。
しかし銀行は総量規制と同等のルールを自主的に設けているケースが多く、銀行系のカードローンだから年収の3分の1を超える借り入れができるわけではありません。 銀行は自主規制の内容を公開しているわけではないため、利用する人の属性やそのほかの条件次第では年収の3分の1を超える借り入れが可能な場合もありますし、年収の3分の1以内であっても借り入れできない場合もあります。
まとめ
冠婚葬祭などの急な出費や、次のお給料日までの繋ぎ資金など、気軽に現金を借りられる消費者金融。
ただし、気を付けてほしいのは、「30万円の限度額に設定されたといって、自由に使えるお金が30万円増えたわけではない」ということです。
消費者金融は、カードと暗証番号さえあれば、コンビニのATMなどでも簡単に利用できてしまいます。
そのため、ついつい貯金からお金を下ろす感覚で利用してしまう人がいます。
しかし、消費者金融で借りたお金はあくまでも借金。
利息も発生しますし、もちろん返済の義務もあります。
返済の義務を怠ってしまえば、自分だけでなく周囲の人にも迷惑がかかってしまいます。
審査によって設定される限度額は、イコール「無理なく返済できる金額と消費者金融が判断したもの」とも言えます。
したがって、その枠内で計画的に利用することがなにより大切なのです。
消費者金融からお金を借りるならこちらもチェック
CFP(日本FP協会会員)
監修者 金子賢司の一言コメント!
コメント
お金を貸す側にとって最も致命的なのは、貸したお金が回収不能になることです。 そのためカードローンを提供している銀行や消費者金融は、年齢、性別、職業、年収、居住年数などの属性情報から、申込人の返済能力を確認して、貸し倒れが起きないように努めています。 仮に返済不能になると、本人の信用情報に大きく傷がつき、新たな借り入れや、クレジットカードを作ることが難しくなるなど、生活に不便が生じるため、計画的な利用が大切です。