このページにはPRリンクが含まれています
- ナビナビキャッシング トップ
- アコム
- 初めてアコムで借りる時の限度額はいくら?上限金額を上げる方法を紹介
初めてアコムで借りる時の限度額はいくら?上限金額を上げる方法を紹介


アコムで初めてお金を借りるとき、限度額がいくらに設定されるのか気になる方は多いはずです。
アコムの利用限度額は1万円から最大800万円までと幅広く用意されていますが、この上限額は申し込み時の審査結果によって一人ひとり異なります。誰もが最初から最大800万円を借りられるわけではなく、初回はかなり控えめな金額からスタートするのが一般的です。
この記事では、アコムの初回限度額がどのくらいになりやすいのか、限度額が決まる仕組み、そして高く設定されやすい人・低くなりやすい人の違いまで、初めての方にもわかりやすくお伝えします。

総合評価
- 3.8点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年2.4%~17.9% | 最大800万円 | 30日間※ |
| 審査時間 | 融資時間 | お試し審査 |
| 最短20分※ | 最短20分※ | ◯ ※3秒診断 |
おすすめポイント
- お勤め先への在籍確認連絡は100%なし!
- 申込~借入までWEB完結!最短20分で融資可能!※
- アコムでの契約がはじめての人は、契約日の翌日から最大30日間金利0円!
※審査・融資時間:申込時間や審査により希望に添えない場合があります。
※無利息期間:アコムで初めて契約する場合、契約日の翌日から30日間。

CFP(日本FP協会会員)
監修者 金子賢司の一言コメント!
コメント
多くの場合、契約をして最初の契約は50万円となるでしょう。しかし一定の頻度でカードローンを利用して、期日までに返済するというサイクルを地道に繰り返していれば、利用限度額は上がっていく傾向があります。また場合によっては、カードローン会社から利用限度額増額の提案をもらえることがあります。ただし、提案をもらえても、審査で落ちることがあり、必ず増額できるわけではありません。
アコムの初回限度額は50万円以下になることが多い
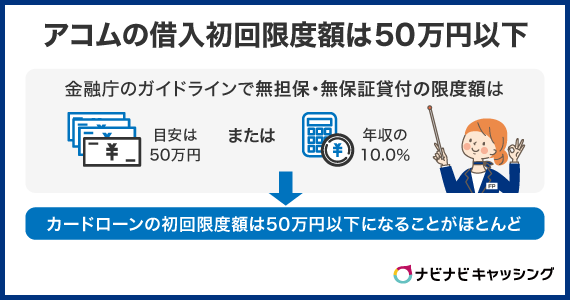
アコムで初めて契約するときの限度額は、50万円以下に設定されるケースが多くなっています。最大最大800万円という数字だけを見ると大きな金額を期待してしまいますが、初回からその上限に近い額が認められることは、ほとんどありません。

背景にあるのが、貸金業法で定められた総量規制という仕組みです。貸金業者からの借入は原則として年収の3分の1までに制限されており、初回は枠の内側で、なおかつ控えめな金額に抑えられる傾向があります。
加えてアコムでは、契約額が50万円を超えるときや、他社を含めた借入総額が100万円を超えると収入証明書の提出を求めており、書類提出の手間がかからない50万円以下に初回は落ち着きやすいという事情も影響しています。
実際の数字を見ても傾向ははっきりしています。アコムが公表している初回貸付単価(はじめて契約した人が平均していくら借りたかを示す数値)は17万円台で推移しており、上限の最大800万円とは大きな開きがあります。はじめての借入では、数十万円規模の限度額からのスタートを想定しておくと、実態とのギャップに戸惑わずに済むでしょう。
月別・年収別の一覧からみるアコムの初回貸付単価の傾向
アコムは公式サイトで、四半期に一度のペースで初回貸付単価を公開しています。過去のデータを月別に並べると、全体の初回貸付単価はおおむね17万円台で安定して推移してきました。
| 年月 | 初回貸付単価 |
|---|---|
| 2025年6月 | 174,000円 |
| 2025年3月 | 178,000円 |
| 2024年12月 | 177,000円 |
| 2024年9月 | 179,000円 |
| 2024年6月 | 178,000円 |
同じ初回貸付単価でも、年収ランク別に見ると平均額は約11万円から約47万円まで大きく開きます。
| 年収ランク | 初回貸付単価 |
|---|---|
| 200万円以下 | 112,000円 |
| 200万円超~500万円以下 | 172,000円 |
| 500万円超~700万円以下 | 247,000円 |
| 700万円超~1,000万円以下 | 337,000円 |
| 1,000万円超 | 465,000円 |
年収が上がるほど初回の限度額も高くなりやすく、年収500万円以下では10万円台にとどまるケースが目立ちます。30万円以上の限度額を希望するなら、年収700万円超のランクが一つの分かれ目になると考えられます。
自分の年収がどのランクに当たるかを確認しておくと、初回の限度額をより現実的にイメージできるはずです。
アコムの利用限度額を他社と比較
アコムの利用限度額を他の大手消費者金融カードローンと比較した場合、次のようになります。
| カードローン | 利用限度額 | 公式サイト |
|---|---|---|
| アコム | 最大800万円 | |
| プロミス | 最大800万円※ | |
| アイフル | 800万円以内 | |
| SMBCモビット | 最大800万円 | |
| レイク | 最大500万円 | 詳細はこちら |
※プロミスの新規契約時の融資上限:本審査により決定となります。
表のとおり、アコムの上限額最大800万円は大手のなかでも高い水準にあります。日本貸金業協会の調査では、借入先を選んだ理由として「借入金額や借入限度額が多かったから」と答えた人が27.7%で、限度額の大きさが業者選びの一つの決め手になっていることがわかります。
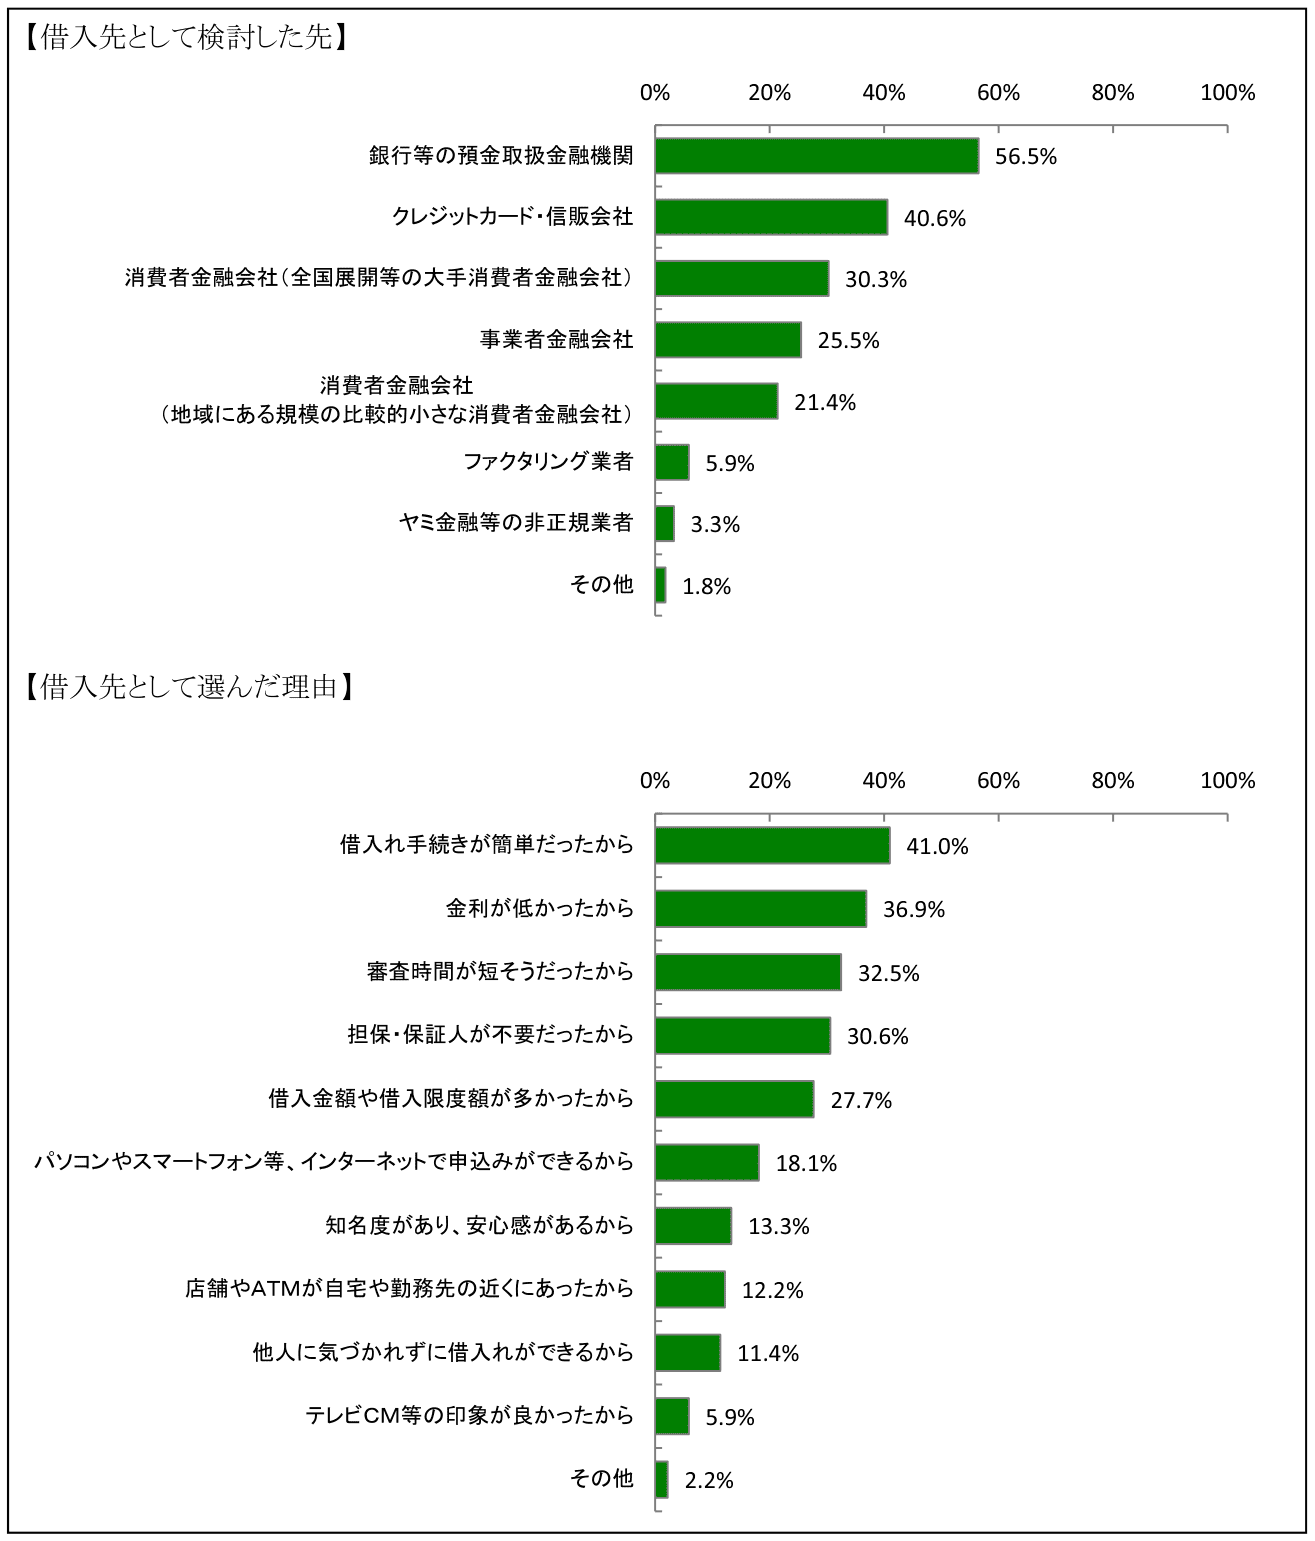
※引用元:資⾦需要者等の現状と動向に関する調査結果報告|日本貸金業協会
ただし、ここで示した金額はあくまで各社の最大値であり、契約者全員がその額まで借りられるわけではありません。
実際に設定される限度額は審査で決まるため、上限の大きさだけで判断するのは避けたいところです。まずは自分がいま必要としている金額を、無理のない返済計画のなかで借りられるかどうかを基準に選ぶとよいでしょう。
アコムの限度額は審査時のスコアリングによって決まる
アコムの限度額は、スコアリングと呼ばれる方法で申込者の返済能力を点数化し、算出された点数をもとに決められます。貸金業者は法律により、貸付にあたって申込者の返済能力を調査することが求められており、限度額は感覚ではなく客観的な基準で算出される仕組みになっています。
信用情報や申込時の個人情報などから、審査申込者の返済能力をスコア化する審査方法です。
スコア化の対象となるのはおもに次のような項目です。
- 年齢
- 年収
- 勤務先
- 勤務年数
- 借入件数や借入金額
- 個人信用情報
- 過去の返済経歴
- 家賃や住宅ローンの負担額
- 家族構成
収入が安定していて信用情報に問題がない人ほど、返済能力が高いと評価され、限度額も高めに設定されやすくなります。
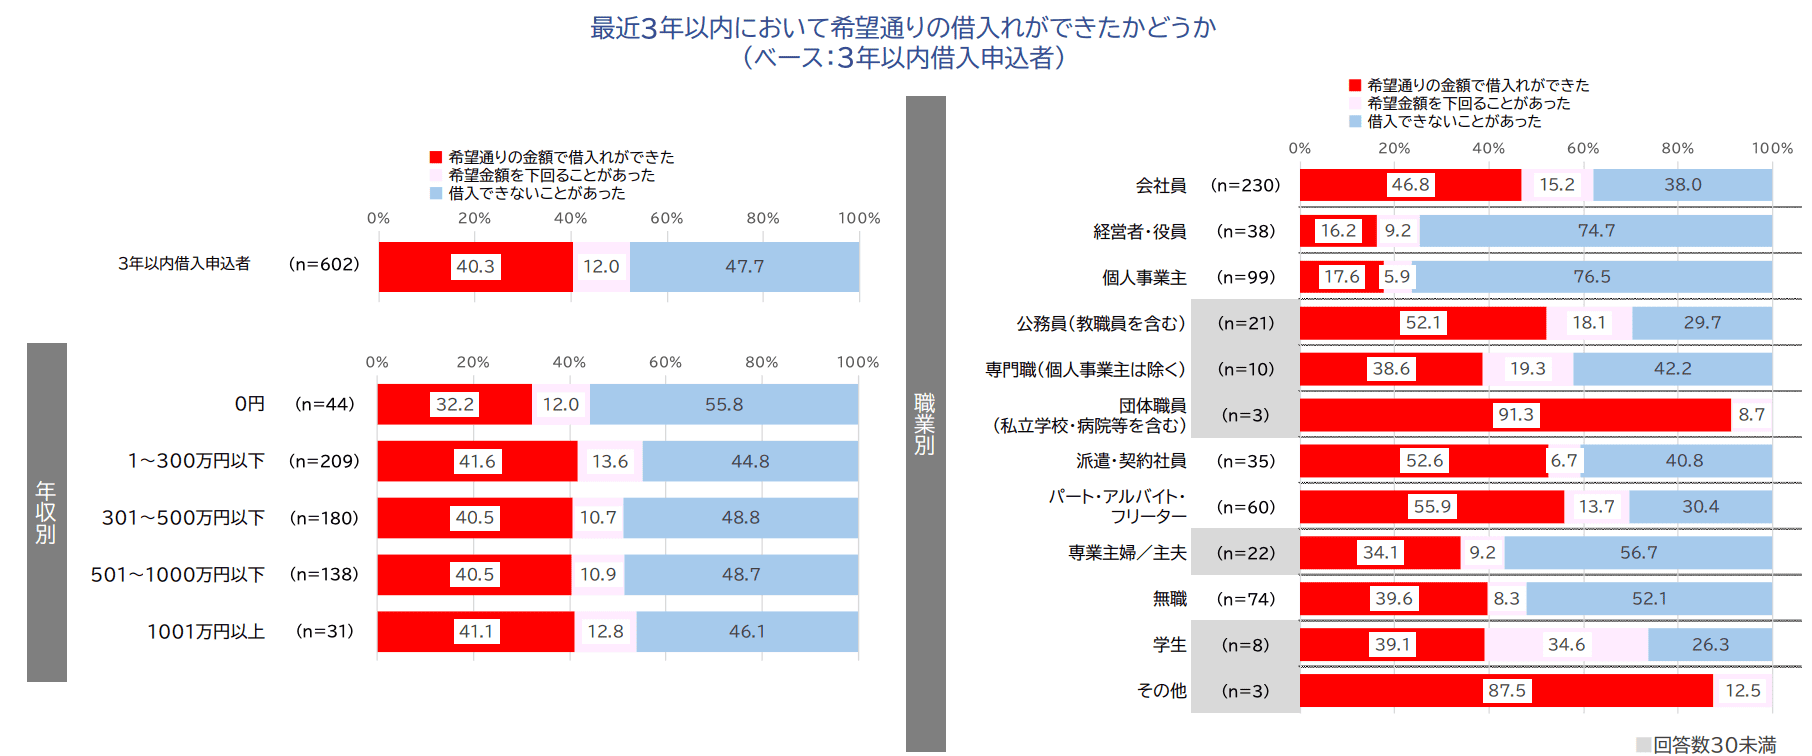
限度額が審査で決まる以上、気になるのは審査の結果でしょう。金融庁の調査を見ると、3年以内に貸金業者へ申し込んだ人のうち、希望どおりの金額で借入れができた人は40.3%で、希望額を下回ったり借入れができなかったりした経験を持つ人も少なくありません。
※引用元:貸金業利用者に関する調査・研究|金融庁
だからこそ、申込時の情報は正確に入力し、他社からの借入をできるだけ整理してから臨むことが、希望に近い限度額を得る近道になります。

CFP(日本FP協会会員)
監修者 金子賢司の一言コメント!
コメント
アコムをはじめ消費者金融は申込要件以外、公式ホームページなどで融資の基準を公開することはありません。しかし、こうしたスコアリングの仕組みをしっておくことで、申込時にどのような点に気をつけておけば良いのか、準備ができるため審査に通る可能性は高くなるかもしれません。融資が受けられるか不安という人は、ここで紹介しているスコアの対象となる項目について、極力改善したうえで申し込みをすると良いでしょう。
総量規制によって上限額が決まることも知っておこう
アコムの限度額は「総量規制」によっても決まります。
「貸金業者が融資できるのは借り手の年収の3分の1まで」という法律のこと。
例えば、年収300万円の人なら、3分の1の100万円までが限度額の上限です。
100万円以上は法律違反になってしまうため、適用されることはありません。
なお、年収の3分の1というのはアコムだけでなく、すべての貸金業者の借入分を含めると知っておきましょぅ。
次のような貸金業者から借入している人は、それらも含めて計算しないといけません。
- 消費者金融のカードローン・キャッシング・フリーローン
- 学生ローン
- クレジットカードのキャッシング枠
CFP(日本FP協会会員)
監修者 金子賢司の一言コメント!
コメント
銀行系のカードローンは総量規制の対象外であるため、年収の3分の1以上の借り入れが不可能なわけではありません。ただし、回収できなくなるリスクがあるため当然、総量規制のような自主規制を各金融機関独自で設定しています。そのため、総量規制によってどこの消費者金融からも借り入れができない場合、銀行カードローンに申し込んでも、借りることは難しいでしょう。
アコムの限度額が多くなりやすい人・低くなりやすい人の特徴
アコムが限度額を決める基準をふまえると、限度額が高くなりやすい人と低くなりやすい人には、いくつかの共通した特徴が見えてきます。
- 限度額が多くなりやすい人
- 年収が高い人
- 安定度が高い職業に就いている人
- 勤続年数が長い
- 他社借入が少ない人
- 信用情報が優秀な人
- 限度額が低くなりやすい人
- 年収が低い人
- 不安定な職業に就いている人
- 勤続年数が短い
- 他社借入が多い人
- 信用情報にキズがある人
まず有利に働きやすいのが、年収の高さと収入の安定性です。総量規制の上限は年収の3分の1までと決まっているため、年収が高い人ほど枠そのものが大きくなります。
雇用形態や勤続年数も、見られるポイントの一つです。同じ勤務先に長く勤めている人は収入の安定性が高いと判断されやすく、反対に働き始めて間もない人は、離職のリスクを警戒されて限度額の面で不利になることがあります。
職業による差も無視できません。金融庁の調査によると、希望どおりに借りられず「借入できないことがあった」と答えた割合は、個人事業主で76.5%、経営者・役員で74.7%と高く、収入が変動しやすい働き方は慎重に見られる傾向がうかがえます。
※引用元:貸金業利用者に関する調査・研究|金融庁
限度額が低めに出やすい人は、無理に大きな金額を求めず、まずは少額で契約して返済実績を積み上げていくのが堅実な進め方でしょう。
アコムの利用限度額の確認方法

アコムの利用限度額を確認したいときは、次のいずれかの方法で確認できます。
- 会員ログイン
- アコムプッシュホンサービス24(音声自動応答)
- アコムのATM、提携ATM
- 電話
一番おすすめなのは「会員ログイン」。 会員ログインなら、アコムの公式サイトからログインするだけで良く、パソコンやスマートフォンで即座に限度額を確認できるからです。
アコムの利用可能額を確認する流れ
- 公式サイトより会員ログイン
- 利用期日照会を選択
- 利用残高を確認
アコムの限度額を引き上げるには増額審査が必要
アコムの限度額をアップしたいときは、「増額審査」を受ける必要があります。
増額審査の回答は原則当日(土日祝日で可)なので、今日中に限度額をアップできる可能性があります。
ただし、契約後すぐには増額できず、半年程度の利用が必要になるでしょう。
利用状況などから審査落ちになり、増額できないケースもあると知っておきましょう。
当然、総量規制の上限額以上の増額は不可能です。
また、アコムの増額審査を受ける際には以下のような収入証明書類といった必要書類の提出が必要になります。
- 源泉徴収票(最新年度のもの)
- 給与明細書(直近2カ月分)
- 市民税・県民税額決定通知書(最新年度のもの)
- 所得証明書(最新年度のもの)
- 確定申告書(第一表)(最新年度のもの)
これらの書類を用意してから以下のいずれかの方法で増額審査に申し込みましょう。
- インターネットから申し込む
- アコムの総合カードデスクに電話して申し込む
- 自動契約機(むじんくん)で申し込む
詳しくは、「アコムの増額方法|審査は甘い?いつから申込みできるか徹底解説」で確認しておいてください。
注意!アコムの増額審査で限度額が引き下げられるケースもある
アコムの増額審査に申し込むと、限度額が減ってしまうケースもあるので注意です。
例えば、以下のようなケースだと限度額を引き下げられてしまうことがあります。
- アコムの限度額が引き下げられるケース
- 総量規制以上の借入をしている場合
- 前回審査時よりも収入が減っている場合
- 延滞を繰り返している場合
総量規制以上の借入をしているとそれ以上の融資はできませんので、ほぼ確実に限度額が下がってしまうでしょう。
前回審査時よりも収入が減っていると、返済能力が下がったと判断され、限度額が引下げられることもあります。
延滞を繰り返しているような人に融資をすると「貸倒れ」の危険があるため、限度額を下げてリスクを低くしようとする傾向が強いです。
CFP(日本FP協会会員)
監修者 金子賢司の一言コメント!
コメント
延滞を繰り返して、限度額が急に引き下げられると、足りない分を他の金融機関で補わざるを得なくなる場合があります。これは複数の消費者金融を利用することであり、多重債務につながりかねません。限度額の引き下げがあった場合、消費者金融からの信用はかなり悪化しています。借り入れをこれ以上利用しないためにも、今一度ライフスタイルを見直すか、何かしらの債務整理を意識したほうがよい段階です。
まとめ
はじめてアコムで借りる時の限度額は50万円以下になる可能性が高いです。
そのため、50万円以上の借入は難しいと思っておきましょう。
「適用になった限度額だと不満・・・。もっとほしい!」という場合でも、ある程度の利用実績を積めば、増額できるので安心してください。
総合評価
- 3.8点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年2.4%~17.9% | 最大800万円 | 30日間※ |
| 審査時間 | 融資時間 | お試し審査 |
| 最短20分※ | 最短20分※ | ◯ ※3秒診断 |
おすすめポイント
- お勤め先への在籍確認連絡は100%なし!
- 申込~借入までWEB完結!最短20分で融資可能!※
- アコムでの契約がはじめての人は、契約日の翌日から最大30日間金利0円!
※審査・融資時間:申込時間や審査により希望に添えない場合があります。
※無利息期間:アコムで初めて契約する場合、契約日の翌日から30日間。
アコムの詳細については「アコム審査前に読んでおくべき鉄則!キャッシングまでの流れを徹底解説」をご覧ください。
関連記事


種類・特徴でキャッシング・カードローンを探す
キャッシングするときの目的は人それぞれ。即日キャッシングしたい人や個人事業主向けのローンなど目的がはっきりしている方はこちらからキャッシング・カードローンを選んでみましょう!


