
家計のやりくりが上手くいかず、家族にも相談できず悩んでいませんか?専業主婦がお金を借りるには、専業主婦でも借りられるカードローンを選ばなければいけません。
夫に内緒でお金を借りられる方法や、即日融資してもらえるカードローンを紹介します。無職である専業主婦が審査に通るために気をつけることも解説しているので、ぜひ参考にしてください。
専業主婦がお金を借りるなら銀行カードローン!
専業主婦がお金を借りるなら、配偶者貸付に対応した銀行カードローンを選ぶのが基本です。専業主婦は本人に収入がないためお金を借りるのは難しいと思うかもしれませんが、配偶者貸付に対応しているカードローンであれば、配偶者(夫)の収入を合算して借入審査を行うため、専業主婦でも借入が可能になります。

配偶者貸付とは、妻と配偶者である夫の収入を合算し、合算額の3分の1までの借入ができる制度です。
貸金業法に基づく総量規制では、本人の年収の3分の1を超えた貸付は原則として禁じられていますが、銀行は貸金業法の対象外であるため配偶者貸付の実施が認められています。
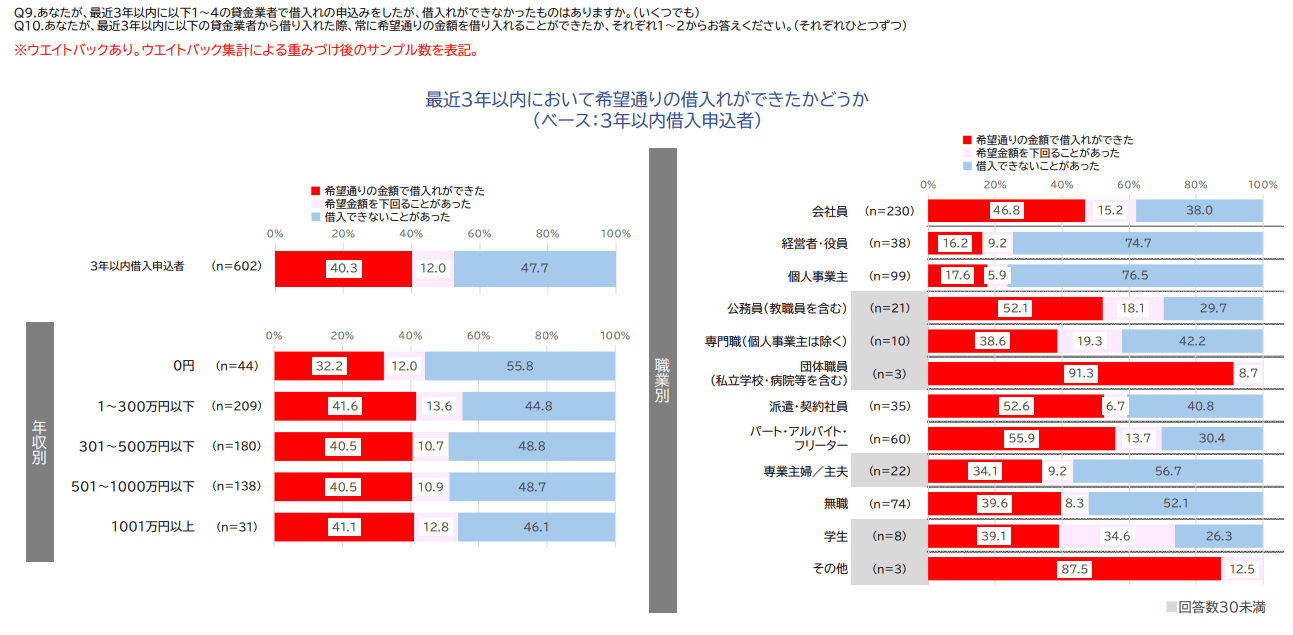
金融庁の調査によると、最近3年以内に借入申し込みを行った専業主婦・主夫のうち、「希望通りの金額で借入ができた」と回答した割合は34.1%で、「借入できないことがあった」と答えた割合は56.7%です。
※引用元:貸金業利用者に関する調査・研究|金融庁
データからは、専業主婦の半数以上が希望通りに借入できていないことがわかりますが、これは借入先の選び方や申込条件の確認が不十分なケースが多いためと考えられます。
配偶者貸付に対応している金融機関を正しく選べば申し込み自体が可能になるため、まずは借入先の条件を丁寧に確認することが大切です。
銀行カードローンの中でも、メガバンクは原則として専業主婦の申込みを受け付けていないことが多い一方で、地方銀行やネット銀行では配偶者貸付に対応しているところが複数あります。
| カードローンの種類 | 配偶者貸付(専業主婦への融資) |
|---|---|
| 銀行カードローン | 〇 |
| 消費者金融カードローン | △ |
| クレジットカード系カードローン | ✕ |
※〇:配偶者貸付可、△:基本的に不可(一部消費者金融では可)、✕:配偶者貸付不可
専業主婦がお金を借りたいのであれば、配偶者貸付が可能と明記されている地方銀行やネット銀行を選ぶようにしましょう。
専業主婦におすすめの銀行カードローンの種類
銀行系カードローンにはいくつか種類があります。大きく分けると以下の3つです。
- メガバンク
- 地方銀行
- ネット銀行
上から審査が厳しい傾向です。専業主婦であっても、銀行系カードローンならどこでもお金を借りられるわけではありません。
| 審査 | 銀行の種類 |
カードローンの 配偶者貸付 |
|---|---|---|
| 厳しい | メガバンク | ・りそな銀行:✕ |
 |
地方銀行 | ・愛媛銀行:◯ ・筑波銀行:◯ ・十六銀行:◯ ・スルガ銀行:◯ ・北陸銀行:◯ ・大分銀行:◯ ・横浜銀行:◯ ・静岡銀行:◯ |
| 寛容 | ネット銀行 | ・SBI新生銀行:◯ ・イオン銀行:◯ ・PayPay銀行:◯ ・ソニー銀行:✕ など |
※〇…配偶者貸付可、✕…配偶者貸不可
※2023年10月時点
メガバンクは原則、専業主婦など無職の人の申し込みは行っていません。一般的にはメガバンクは審査に慎重な傾向があります。
一方、地方銀行や新興のネット銀行などはメガバンクほど審査が厳しくないといわれています。だからといって審査が甘いというわけではなく、あくまで大手銀行よりはという程度のため、延滞していても審査に通るわけではありません。
メガバンクは審査が厳しいということ以前に、そもそも配偶者貸付に対応していないため、専業主婦がお金を借りたいのであれば地方銀行やネット銀行を選びましょう。
専業主婦が審査に通りやすいネット銀行カードローン4選
専業主婦が審査に通りやすいネット銀行カードローンを紹介します。先ほどお伝えしたように、ネット銀行のカードローン審査は比較的寛容といわれています。
女性への融資に積極的に取り組んでいる銀行もあり、専業主婦にとっては借りやすい環境です。
SBI新生銀行カードローン

※画像出典:SBI新生銀行
総合口座「パワーフレックス」を利用すれば、24時間365日、借入と返済が可能です。引き落としの金額が足りない時に借入金を総合口座に振込すれば、どこにも出かけることなく残高不足に対応できます。
提携ATMの手数料が無料で、返済日も自由に選べるため、自分の状況にあわせて都合のよいときに借入や返済ができ、利便性も兼ね備えています。
| 利用限度額 | 融資時間 | 来店不要 |
|---|---|---|
| 最高500万円 | 最短翌日 | 〇 |
| 金利 | 夫の在籍確認 | 土日の借入 |
| 年4.5%~14.8% | - | 〇 |
※2023年10月時点
- 総合口座パワーフレックスを利用すれば、返済日を自由に選べる
- 提携のコンビニATMでの取引手数料無料
PayPay銀行カードローン

※画像出典:PayPay銀行
PayPay銀行には「配偶者に安定した収入があればお申し込みいただけます。」とあり、本人に収入がなくとも申し込みやすいカードローンです。
「無利息特約」があり、初回借入日から30日間は利息0円で借りられるサービスがあります。短期間の借入を考えている人にはお得なサービスです。
| 利用限度額 | 融資時間 | 来店不要 |
|---|---|---|
| 1,000万円 | 最短当日※ | 〇 |
| 金利 | 夫の在籍確認 | 土日の借入 |
| 年1.59%~18.0% | - | 〇 |
※2023年10月時点
- 返済日を選べる
- 3つのコースから返済額を選べる
イオン銀行カードローン

※画像出典:イオン銀行
イオン銀行は手数料無料で使える提携ATMが多いのが特徴です。全国に約55,000台のATMがあり、どこにいても安心です。
返済はイオン銀行口座でなくともできます。給与口座を指定できるため、資金移動の手間を省き、入金忘れを防ぐことが可能です。しかも引落手数料はイオン銀行が負担してくれます。
| 利用限度額 | 融資時間 | 来店不要 |
|---|---|---|
| 最大800万円 | - | 〇 |
| 金利 | 夫の在籍確認 | 土日の借入 |
| 年3.8%~13.8% | - | 〇 |
※2023年10月時点
- 審査完了からカード受け取りまでに振込融資を受けられる(新規申込時1回限り)
- 提携ATMを含めたATMの手数料が無料になる
専業主婦におすすめの地方銀行カードローン4選!
地方銀行カードローンにも、専業主婦におすすめのカードローンがあります。
ここでは上限金利が低く、専業主婦でも借入できることが明記されているカードローンを紹介します。上限金利が低いと、仮に上限金利で借りることになっても利息負担を抑えることが可能です。そのため収入のない専業主婦には、助かる金利設定となっています。
地方銀行は地域密着型の金融機関なので、メガバンクよりも個人の事情や身の上を細かく把握して考慮したうえで審査してくれる傾向があります。
もし事情を詳しく知ってもらってから審査してほしいのであれば、店頭で担当者とコミュニケーションを取りながら申し込みするとよいでしょう。
ひめぎんクイックカードローン(愛媛銀行)
愛媛銀行の「ひめぎんクイックカードローン」は、提携ATMでの取引手数料が月に4回まで無料です。クイック診断で簡易的な審査結果を確認できます。
契約時に借入金を振込できるため、すぐにお金を借りたい人にはおすすめです。愛媛銀行以外の口座でも振込できます。
| 利用限度額 | 融資時間 | 来店不要 |
|---|---|---|
| 最大800万円 | - | 〇 |
| 金利 | 夫の在籍確認 | 土日の借入 |
| 年4.4%~14.6% | - | 〇 |
※2023年10月時点
- 愛媛銀行の口座がなくても契約できる
- WEB契約で30日間無利息になる
TSUKUBA CARD USJOY(筑波銀行)

※画像出典:筑波銀行
筑波銀行の「つくばカード アスジョイ」は筑波銀行の口座がなくても契約できるカードローンです。
提携ATMの手数料はいつでも0円で、お得に利用可能です。
| 利用限度額 | 融資時間 | 来店不要 |
|---|---|---|
| 最高1,000万円 | 最短当日(審査) | 〇 |
| 金利 | 夫の在籍確認 | 土日の借入 |
| 年1.4%~14.6% | - | 〇 |
※2023年10月時点
- 最短当日と審査が早い
- 新規契約で借入翌日から30日間無利息になる
スルガ銀行カードローン(スルガ銀行)
 ※画像出典:スルガ銀行
スルガ銀行カードローンは、スルガ銀行の口座が不要で、全国のコンビニATMで利用できます。最低返済額は1,000円という銀行もありますが、スルガ銀行カードローンは毎月の最低返済額が3,000円なので比較的早く完済できるでしょう。
カードの受け取りは勤務先を選べるため、家族にバレたくない人にはおすすめです。
| 利用限度額 | 融資時間 | 来店不要 |
|---|---|---|
| 最高800万円 | - | 〇 |
| 金利 | 夫の在籍確認 | 土日の借入 |
| 年3.9%~14.9% | - | 〇 |
※2023年10月時点
- 最低返済額は3,000円のため返済が早く終わる
- カードの受け取り前に借入できる
Q-LOAN(十六銀行)

※画像出典:十六銀行
十六銀行カードローン「Q-LOAN」は、配偶者に継続収入があれば、専業主婦でも最大30万円まで申し込みできます。
利用可能か診断できる3秒診断があり、申込み前に簡単に確認することが可能です。十六銀行ATMとセブン銀行ATMを手数料無料で利用でき、時間外手数料もかからないため便利に使えます。
| 利用限度額 | 融資時間 | 来店不要 |
|---|---|---|
| 800万円 | - | 〇 |
| 金利 | 夫の在籍確認 | 土日の借入 |
| 1.6%~14.6% | - | 〇 |
※2023年10月時点
- 専用チャットボットで気軽に相談できる
- セブン銀行ATMを無料で使える
銀行系カードローンの配偶者貸付は夫に内緒で借りられる?
銀行系カードローンは、夫に内緒でお金を借りることができます。配偶者貸付に対応している銀行系カードローンであれば、専業主婦であっても配偶者に安定した収入があれば本人の名義で借りられるからです。
信用情報機関であるCICには、「信用情報の開示請求はプライバシーや個人情報保護の観点から、ご本人以外の方からのお申込みは受け付けておりません」とあります。つまり、契約者以外に契約内容を知られることは基本的にはないということです。
郵便物や返済の滞納からバレることはありえるため、配偶者貸付でカードローンを利用する場合は十分に注意する必要があります。
夫の勤務先への在籍確認電話は事前に確認した方がよい
夫の勤務先への在籍確認の電話は、100%ないとは言い切れません。配偶者貸付では配偶者の在籍確認は基本的にはありませんが、念のため申込時などに確認しておいたほうがよいでしょう。
在籍確認は原則、契約者である本人に在籍確認や本人確認を行うのが一般的です。そのため、契約者ではない夫への確認ではなく、契約者である妻宛てに確認がされます。
電話確認であれば、妻の携帯宛てに電話がかかってきます。確認できなければ契約に進めないため、その場で出るか、折り返しをしたほうがよいです。ただ、先ほどもお伝えしたように夫への確認が100%ないとは言い切れないため、可能であれば申込み時や問い合わせで確認しておくと安心です。
収入証明書の提出は不要!
収入証明書の提出を求められた場合、夫に頼まないといけないと考える人もいるでしょう。しかし、配偶者貸付では収入証明書の提出は不要なため、夫に内緒で借りることができます。
ただし、収入証明書なしで借りられるのは50万円までです。貸金業法第13条第3項にある通り、50万円以上の貸付には収入証明書の提出が求められるからです。50万円以上になると収入証明書をはじめとした書類が必要になるケースがあるため、高額な借入をすることはできません。
夫の収入証明書なしで借入したいのであれば、50万円以内の借入にしましょう。
郵便物が届くことを知っておこう
銀行系カードローンを契約すると、契約内容などの郵便物が自宅に届きます。カードローンの契約にあわせてキャッシュカードを発行した場合、簡易書留で届くのが一般的です。本人確認を兼ねている場合もあるため、受け取りは確実に行う必要がありますが、夫が在宅中に受け取りが発生すると、バレてしまう可能性があります。
消費者金融系のカードローンは、ほとんどの場合、郵便物は送られてきません。契約時にカードや契約書類を郵送希望したときは、自宅に送られてきます。
返済を滞納すると借入がバレやすい
返済を滞納すると借入がバレやすくなります。督促状などの書類が自宅に届くことがあるからです。また、夫の名義で住宅ローンを組むなど、別の借入をする際に滞納履歴が残っていれば、借りられない可能性があります。
ローンを組めないだけでなく、お金を借りていたことが後になってバレてしまうこともあるため、配偶者貸付で借りるのであれば、正常な返済をすることが重要です。滞りなく返済をしていれば、基本的にはバレることはありません。
銀行系カードローンは審査が長くなる傾向に
2018年1月より審査が厳格化され、「銀行が扱うカードローン」は審査が長くなる傾向にあります。書類などに不備がなくスムーズに手続きが進んでも、2日~3日はかかることを想定しておくとよいでしょう。
平日に警察庁のデータベースへ照会が行われるため、ほとんどの場合土日祝日の審査に関して、翌営業日以降の回答になります。カードを発行する必要がある場合は、手元に届くまでに時間がかかることも少なくありません。
銀行系カードローンは一時期、「貸しすぎ」が問題となっていました。カードローン見直しの契機となった金融庁の立ち入り検査で、保証会社に丸投げ状態だった審査に銀行も関わっていく流れとなりました。
そのため、銀行系カードローンは審査が長くなる傾向になったのです。
即日融資希望なら消費者金融系カードローン
急ぎでお金が必要な場合は、消費者金融系のカードローンを検討するのも選択肢のひとつです。消費者金融は、保証会社を介さず自社で審査を行っているため、銀行カードローンに比べてスピーディーに審査結果が出やすく、即日融資に対応しているサービスもあります。
当サイトの調査では、消費者金融を選んだ理由として「審査に通りやすそうだと思った」と回答した割合が57.8%で最多となりました。
また、消費者金融を利用する際に最も重視したポイントとして「審査の通りやすさ」が41.0%、「融資スピード」が21.7%と続いており、確実に借りられることや手続きの早さに高いニーズがあることがわかります。
ただし、専業主婦が消費者金融を利用する際には注意が必要です。貸金業法の総量規制により、消費者金融からの借入は原則として本人年収の3分の1以下に制限されています。
収入のない専業主婦は本人名義での借入が原則として難しく、配偶者貸付に対応している消費者金融は非常に少ない現状です。また、配偶者への同意が必要とされる場合もあるため、夫に内緒で借りたい方には向かないことが多い点も念頭においてください。
ここでは、消費者金融系のカードローンで、専業主婦でもお金を借りられるカードローンを紹介します。
For Life DX(旧:セディナカードローン)※2024年4月新規受付終了

※画像出典:SMBCファイナンスサービス
セディナカードローンはSMBCグループのカードローンです。最低返済額が5,000円のため、毎月の返済が苦しくなることがあるかもしれません。ただ、完済までにかかる期間は短くなります。
| 利用限度額 | 融資時間 | 来店不要 |
|---|---|---|
|
最高200万円 (新規申込は50万円まで) |
- | 〇 |
| 金利 | 夫の在籍確認 | 土日の借入 |
| 18.0% | - | - |
※2023年10月時点
- ネットで審査状況の確認ができる
レディースフタバ

※画像出典:フタバ
レディースフタバは女性に特化したローン商品です。女性の利用者が多いため接客に定評がありますが、契約書類が自宅に届くため、配偶者にバレる可能性があります。契約書類と住民票の返送が必要で、手続きはやや複雑です。
ただし、急ぎで借りたい人には即日振込してもらえるサービスは、メリットが大きいです。平日16時までに審査が完了すれば即日振込してもらえます。
| 利用限度額 | 融資時間 | 来店不要 |
|---|---|---|
| 1万円~50万円 | - | 〇 |
| 金利 | 夫の在籍確認 | 土日の借入 |
| 14.959%~17.95%※ | - | ✕ |
※1万円~10万円未満の貸付利率(実質年率)14.959%~19.945%、10万円~50万円の貸付利率(実質年率)14.959%~17.950%
※2023年10月時点
- 新規契約で30日間無利息
- 平日16時までの審査完了で即日振込してもらえる

| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 14.959%~17.95%※ | 1万円~50万円 | 30日間 |
| 審査時間 | 融資時間 | お試し審査 |
| - | - | × |
おすすめポイント
- 女性スタッフによる女性のためのローン!
- 主婦・パート・アルバイトの方にも融資可能
- 電話1本、来店不要 手続き簡単
※1万円~10万円未満の貸付利率(実質年率)14.959%~19.945%、10万円~50万円の貸付利率(実質年率)14.959%~17.950%
専業主婦がカードローンでお金を借りるときの注意点
 専業主婦がカードローンやキャッシングでお金を借りるときの注意点が4つあります。
注意しなければお金を借りられないだけでなく、夫にバレたり夫名義で住宅ローンを申し込んだりするときに不利になるため、以下を確認しながら利用しましょう。
専業主婦がカードローンでお金を借りるときの注意点
- 複数借入は2社程度まで
- まとめて複数申し込みをするとブラック入りの可能性がある
- 本人や配偶者がブラックリストに載っている場合は審査に通らない
- 審査が甘い・審査がないカードローンは存在しない
複数借入は2社程度まで
複数社での借入は2社程度が限度です。借入先や借入額が増えるほど返済が厳しくなるからです。夫の収入証明書なしで借りられるのは50万円までですが、50万円ずつ2社から借りるなど、100万円までは収入証明書なしで借りることができます。
ただし借入先や借入額が増えるほど審査も厳しくなるため、配偶者に安定収入があるからといって必ずしも審査に通るわけではありません。返済に苦しまないためにも、多くとも2社までの借入にとどめておきましょう。
まとめて複数申し込みをするとブラック入りの可能性がある
まとめて複数申し込みをするとブラック入りする可能性があります。いわゆる「申し込みブラック」という状態です。
審査時に金融機関が照会する信用情報には、申し込み状況も登録されています。そのため、まとめて複数申し込みをしていると、お金に困っているのではと疑われ、審査に落ちる可能性があります。
信用情報機関3社ともローンなどの申込内容の保有期間は、6カ月以内です。どこからでもよいからお金を借りたいという気持ちがあるかもしれませんが、申し込みブラックにならないためにも、1社ずつ申し込むのが賢明です。
もし審査に落ちたら半年以上空けたほうがよいでしょう。
本人や配偶者がブラックリストに載っている場合は審査に通らない
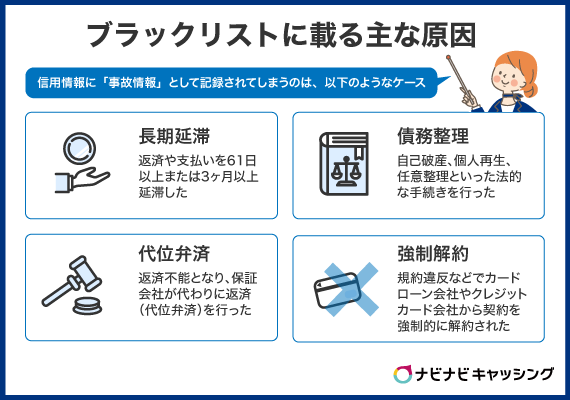
配偶者がブラックリストに載っている場合は、審査に通りません。専業主婦本人の名義で申し込み、妻本人に延滞などの事故がなくてもです。収入がない専業主婦の場合、返済は配偶者の収入から賄われることが一般的です。
そのため審査では、配偶者である夫の収入や信用情報も確認されます。そこでブラックリストに載っていると判明すれば、審査に落ちてしまいます。信用情報の開示請求は本人しかできないため、審査に落ちても夫の信用情報に傷がついていることがわかるだけです。
審査が甘い・審査がないカードローンは存在しない
「ブラックでも借りられる」「誰でも必ず貸します」といった文言を使った広告には注意が必要です。正規の金融機関であれば、審査を行わずにお金を貸すことは貸金業法上あり得ません。そのような謳い文句を使う業者は、違法な貸金業者(ヤミ金)である可能性が高く、法外な高金利や過酷な取り立てなど、深刻なトラブルに発展するリスクがあります。

日本貸金業協会の調査は、借入経験のある個人のうち15.4%がヤミ金等の非正規業者と接触経験を持っていると回答しています。接触経路は電話やメール、ダイレクトメール、街頭の看板・張り紙など多岐にわたっており、身近なところにリスクが潜んでいます。
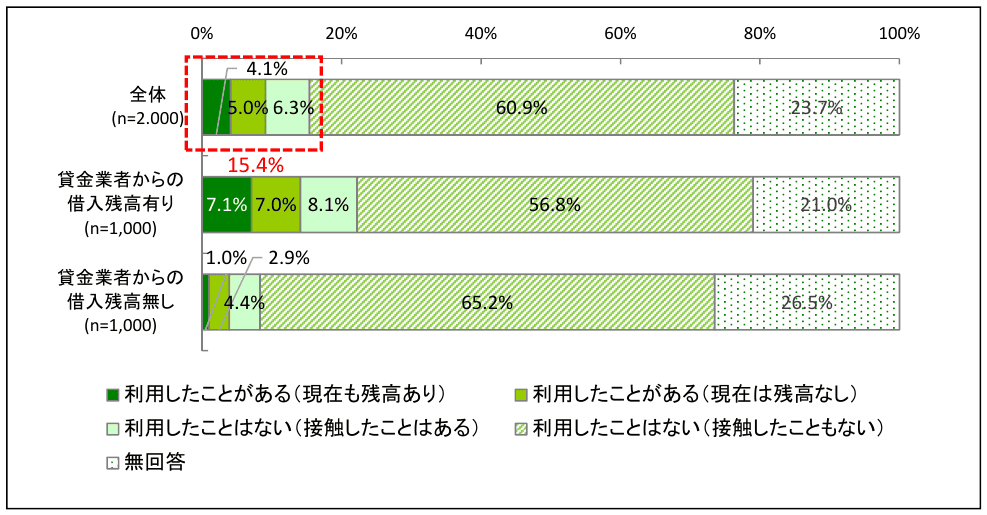
※引用元:資⾦需要者等の現状と動向に関する調査結果報告|日本貸金業協会
また、同調査ではヤミ金等の非正規業者の認知度は30.6%にとどまっており、すべての人が見分けられる状況ではないと言えます。
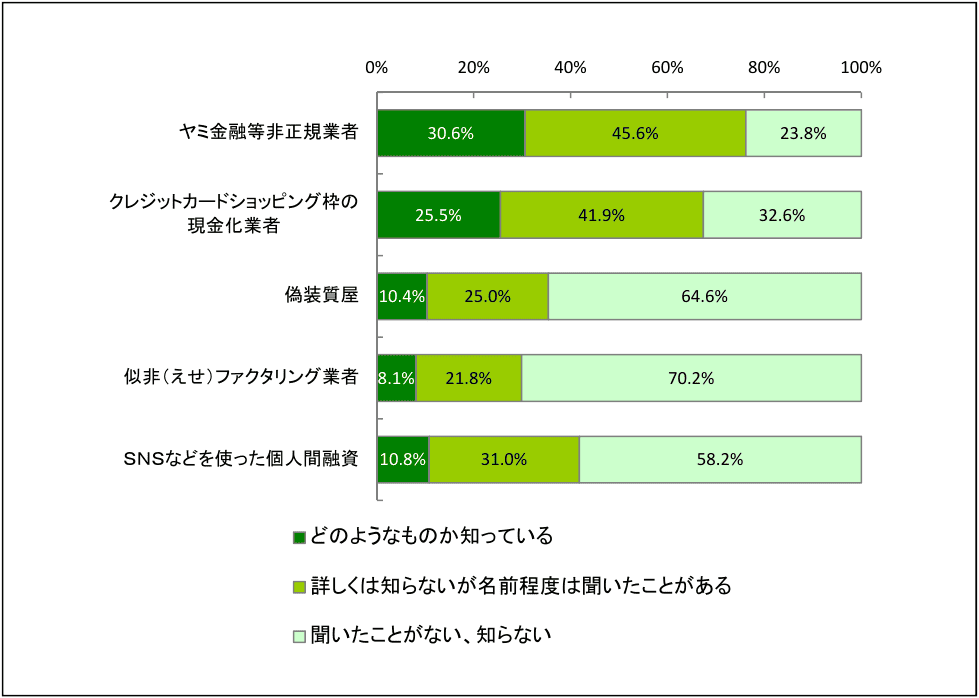
※引用元:資⾦需要者等の現状と動向に関する調査結果報告|日本貸金業協会
借入先を選ぶ際は、日本貸金業協会や金融庁の登録情報を確認し、正規の貸金業者・金融機関であることを必ず確かめましょう。審査がない借入先は正規の貸付ではなく、甘い言葉の裏には必ずリスクが潜んでいます。

まとめ
配偶者貸付を利用すれば、収入のない専業主婦でもお金を借りることができます。専業主婦がお金を借りるには、地方銀行やネット銀行などの銀行系カードローンか、消費者金融系カードローンを選ぶとよいでしょう。
銀行系カードローンで配偶者貸付を使っても、夫にバレることは基本的にありません。しかし100%在籍確認がないとは言い切れないため、あらかじめ借入先に確認しておいたほうが安心です。また、契約時の郵送物や延滞した際の督促状などでバレる可能性は十分にあるため、注意が必要です。
延滞すれば、住宅ローンを組むときなど、あとになってバレることもあるため滞りなく返済することを心がけましょう。