
フリーターや学生など、アルバイトを掛け持ちしている人が消費者金融を利用したい場合、どんな注意点があるか疑問に思っている人もいると思います。
掛け持ちアルバイトで消費者金融に申込む時のポイント
- 掛け持ち分の年収を合算して申請できる消費者金融を選ぶのがおすすめ
- 消費者金融は総量規制の対象であり、申告した年収の1/3までしか借りられない
- 申告する年収額が大きいほど借入限度額が高くなり、審査難易度も低くなる
この記事では、アルバイトを掛け持ちしている人が消費者金融を利用する場合に、注意しなければならない重要なポイントを説明します。
【結論】掛け持ちアルバイトの人にはすべての収入源の合計金額を年収とする消費者金融がおすすめ

消費者金融に申込む場合、アルバイトで得ている「年収」は、次の2パターンのどちらかで取扱われます。
- 「メインの収入のみ」を年収とする
- 「すべての収入源の合計金額」を年収とする

別にどっちのパターンでもいいんじゃないですか?

消費者金融でお金を借りるときは「すべての収入源の合計金額を年収とする」のほうがおすすめだと言えるんですよ。
「すべての収入源の合計金額」を年収として申告するほうがおすすめな理由は、主に次の2つです。
- 消費者金融は総量規制の対象であるから
- 申告可能な収入によって借入限度額だけでなく審査の難易度も変わる可能性が高いから
中でも総量規制は法律によって定められており、どの消費者金融も守らなければならないルールです。総量規制とはどのようなものかについて知っておかないと、借りられる金額が想定以上に小さくなってしまうかもしれません。
上記2つの理由について、さらに詳しく解説していきます。
消費者金融は総量規制の対象であるから
消費者金融は貸金業法の「総量規制」の対象です。
総量規制とは、個人が貸金業者から借りられる金額の合計を年収の3分の1以内に制限するルールで、法律によって義務づけられています。たとえば年収300万円であれば借入上限は100万円、年収150万円なら50万円が目安となります。

ポイントは、総量規制が「すべての貸金業者からの借入合計」に適用される点です。すでにほかの消費者金融から借入がある場合、その残高も含めた総額で上限が判断されます。
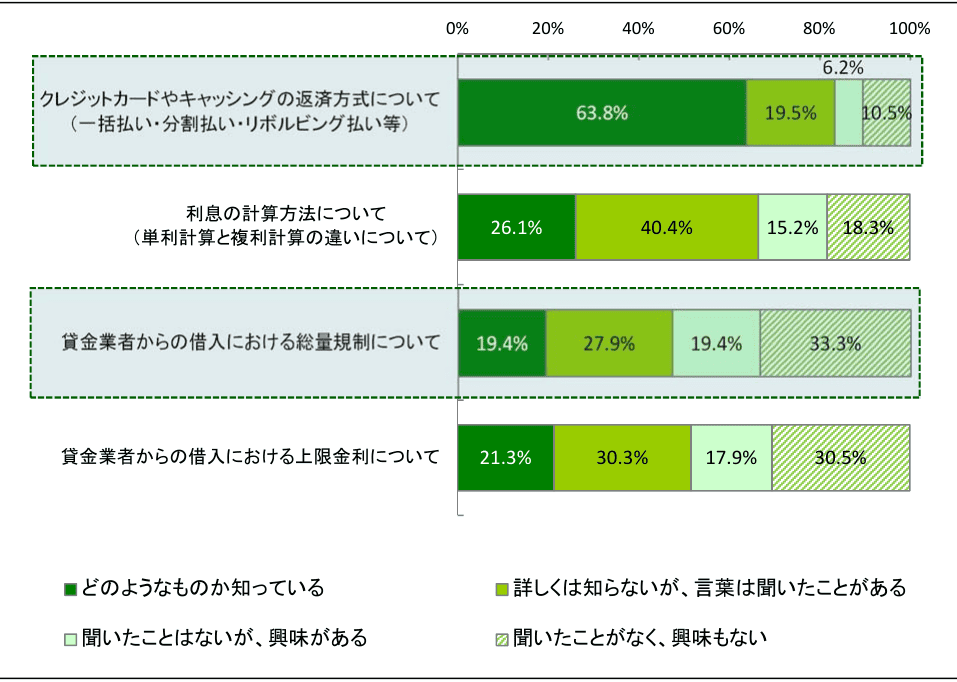
ところが日本貸金業協会の調査によると、貸金業者からの借入における総量規制について「知っている」と回答した割合は約2割にとどまっています。大半の人が制度を正確に把握できていない現状があるのです。
※引用元:資⾦需要者等の現状と動向に関する調査結果報告|日本貸金業協会
掛け持ちアルバイトの場合、メインの収入だけを年収として申告すると、申告額が低くなるぶん総量規制による借入上限も下がります。
たとえば、メインのアルバイトが月8万円(年収96万円)であれば、上限はわずか32万円です。
しかし別のアルバイトで月5万円の副収入を合算して年収156万円に引き上げれば、上限は52万円まで広がります。
必要なお金をしっかり確保するためにも、すべての収入を合算できる消費者金融を選ぶことが大切です。
申告可能な収入によって借入限度額だけでなく審査の難易度も変わる可能性が高いから
消費者金融の審査では、「きちんと返済できる能力があるか」が最も重視されます。年収が高いほど返済余力があるとみなされ、審査に通りやすくなる傾向があります。
当サイトの調査では、消費者金融を利用する際に最も重視するポイントとして「審査の通りやすさ」を挙げた人が41.0%でトップとなっています。利用者のほぼ半数近くが審査をクリアできるかどうかを最大の関心事にしているわけです。
掛け持ちの収入を合算して申告することで年収の数字が大きくなると、消費者金融側は「安定した返済が見込める」と判断しやすくなります。反対に、申告年収が低すぎると、たとえ実際には十分な収入があっても、書類上の返済能力が低く評価されてしまいます。
ただし、金額だけでなく収入の「安定性」も審査で見られる重要な要素です。毎月の収入が大きく変動している場合や、勤続期間が極端に短い場合は、たとえ年収の数字が大きくても審査でネガティブに判断されることがあります。
合算申告と同時に、できるだけ安定した就労状況を維持しておくことが、審査通過のポイントとなるでしょう。

総合評価
- 4.0点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年2.5%~18.0% | 最大800万円 | 30日間※ |
| 審査時間 | 融資時間 | お試し審査 |
| 最短3分※ | 最短3分※ | ◯ |
おすすめポイント
- Web契約で最短3分融資も可能※
- 初回借入れの翌日から30日間は利息0円!
- カードレスで借入も返済もできる!
※申込み時間や審査により希望に添えない場合があります。
※30日無利息サービス利用の場合、メールアドレス登録とWeb明細利用の登録が必要です。
※申込時の年齢が19歳以下の場合は、収入証明書類の提出が必須です。高校生(定時制高校生、高等専門学校生も含む)は申し込めません。
副業をしている人も収入を合算して申告できる消費者金融を選ぼう

ここまで掛け持ちアルバイトとして働く人を対象に解説してきました。実は「副業をしている正社員」の人も、同様のポイントに注目して消費者金融を選ぶのがおすすめです。
消費者金融やカードローンによっては、本業と副業の収入をすべて合算して申告できる場合があります。
掛け持ちアルバイトの人と同じように、本業だけでなく副業の収入も合算したほうがさまざまなメリットが得られます。
そのためお金を借りる際は、年収に関する規定をきちんとチェックしておきましょう。このことについて知っておくだけで、借入可能額が大きく変わる可能性があります。
掛け持ちアルバイトや副業におすすめなカードローン5選
ここからは、掛け持ちアルバイトの人や副業をしている人にはどのような消費者金融がおすすめかについて、具体的に解説していきます。
基本的に、大手消費者金融であれば収入源が複数あっても合算して申込めます。ただし借入金額によっては「収入証明書」が必要になるため、手続き時に用意しておきましょう。
この記事で紹介する消費者金融では、以下のいずれかに該当する人は収入証明書の提出が必要です。
- 利用限度額が50万円を超える人
- 他社含めた借入額が100万円を超える人
借入金額が一定基準を超えそうな人は、あらかじめ源泉徴収票や給与明細書を準備しておきましょう。
この記事でご紹介していく消費者金融カードローンは5つです。まずは基本的なスペック項目をもとに、表で比較してみましょう。
| カードローン | プロミス | SMBCモビット | アコム | レイク | アイフル |
|---|---|---|---|---|---|
| 収入証明書の提出が必要になる基準 | 利用限度額が50万円を超える、または他社含めた借入額が100万円を超える人 | SMBCモビットが必要と判断した場合 | 利用限度額が50万円を超える、または他社含めた借入額が100万円を超える人 | 利用限度額が50万円を超える、または他社含めた借入額が100万円を超える人 | 利用限度額が50万円を超える、または他社含めた借入額が100万円を超える人 |
| 実質年率(金利) | 年2.5%~18.0% | 年3.0%~18.0% | 年2.4%~17.9% | 年4.5%~18.0% | 年3.0%~18.0% |
| 無利息期間 | 初回借入日の翌日から30日間 | なし | 契約日の翌日から30日間※ | 契約額などにより初回365日間か60日間※ | 契約日の翌日から30日間 |
| 融資限度額 | 最大800万円 | 最大800万円 | 最大800万円 | 最大500万円 | 800万円以内 |
| 融資スピード | 最短3分※ | 最短15分※ | 最短20分※ | 最短6分融資※ | 最短9分※ |
| 審査時間 | 最短3分※ | 最短15分※ | 最短20分※ | 最短6分※ | 最短9分※ |
| Web完結 | 〇(Webで契約手続き完結可) | 〇 | 〇(来店不要で契約可) | 〇(Web完結契約可能) | 〇(来店不要で契約可) |
| 土日祝の対応 | 〇(土日祝含め9時~21時審査) | 〇(土日祝も審査対応) | 〇(土日祝も最短即日融資) | 〇(日曜は18時までに契約要) | 〇(土日祝も審査対応) |
| 電話による在籍確認 | 原則電話による在籍確認なし | 原則電話連絡なし | 電話連絡一切なし※ | 電話連絡なし※ | 原則電話連絡なし |
| 郵便物の有無 | 原則なし(Web明細利用時) | 原則なし(Web完結申込時) | 原則なし(WEB契約時) | 原則なし | 原則なし(希望者は郵送なし) |
※プロミスの審査・融資時間:申込時間や審査により希望に沿えない場合があります。
※SMBCモビットの審査・融資時間:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
※アコムの審査・融資時間:お申込時間や審査によりご希望に添えない場合がございます。
※アコムの無利息期間:アコムで初めて契約する場合、契約日の翌日から30日間。
※アコムの在籍確認:勤務先への在籍確認の電話はなく、書面や申告内容での確認を実施。
※レイクの無利息期間:365日間無利息(初めての契約・Web申込み限定)契約額が50万円以上[借入額1万円でも可]で契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。60日間無利息(初めての契約・Web申込み限定)契約額が50万円未満の方。無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
※レイクの審査・融資時間:申込み時間や審査状況により、希望にそえない場合があります。
※レイクの在籍確認:在籍確認が必要な場合でも、お客さまの同意なくお電話はありません。
※アイフルの審査・融資時間:申込の状況によっては、希望に沿えない場合があります。
今回ご紹介する消費者金融は「審査スピードの早さ」に注目して選びました。最短3分~数十分で審査が完了するため、スピーディーに借入ができます。
加えて、消費者金融ごとの独自のメリットも要チェックです。たとえばレイクは、他社よりも長めに無利息期間が設定されています。
ここからは各消費者金融ごとに、より詳しく特徴やメリットをご紹介していきます。
ほかの消費者金融やカードローンも幅広く調べたい人は、以下の記事も併せてご覧ください。
プロミス:業界最速の最短3分で審査が完了
| 収入証明書の提出が必要になる基準 | 利用限度額が50万円を超える、または他社含めた借入額が100万円を超える人 |
|---|---|
| 実質年率(金利) | 年2.5%~18.0% |
| 無利息期間 | 初回借入翌日から30日間 |
| 融資限度額 | 最大800万円 |
| 融資スピード | 最短3分※ |
| 審査時間 | 最短3分※ |
| Web完結 | 〇(Webで契約手続き完結可) |
| 土日祝の対応 | 〇(土日祝含め9時~21時審査) |
| 電話による在籍確認 | 原則電話による在籍確認なし |
| 郵便物の有無 | 原則なし(Web明細利用時) |
| 申込条件 | 18歳~74歳で安定した収入がある人 |
| 返済方法 | インターネット返済(約1,100の金融機関で利用可能)、口座振替、スマホATM、コンビニ・提携ATM、プロミスATM、銀行振込 |
※プロミスの審査・融資時間:申込時間や審査により希望に沿えない場合があります。
※プロミスの無利息期間:30日間無利息サービスを利用するには、メールアドレス登録とWeb明細利用の登録が必要です。
プロミスの審査時間は最短3分※と業界最速クラスです。
※プロミスの審査・融資時間:申込時間や審査により希望に沿えない場合があります。
契約後わずか10秒で指定口座にお金が振り込まれるため「とにかくスピード重視でお金を借りたい!」と考えている人におすすめな消費者金融です。
またプロミスでは30日間の無利息期間が設けられていますが、注目すべきなのは「初回借入日の翌日からカウント」という点。
多くの消費者金融では「契約日からカウント開始」であることが多く、契約完了から借入日まで時間が空いてしまうと無利息期間が無駄になってしまいます。
プロミスならそのような空白期間が発生しないため、無利息期間をフル活用できます。
SMBCモビット:借入だけでなくVポイントも貯められる
| 収入証明書の提出が必要になる基準 | SMBCモビットが必要と判断した場合 |
|---|---|
| 実質年率(金利) | 年3.0%~18.0% |
| 無利息期間 | なし(無利息サービス無し) |
| 融資限度額 | 最大800万円 |
| 融資スピード | 最短15分※ |
| 審査時間 | 最短15分※ |
| Web完結 | 〇 |
| 土日祝の対応 | 〇(土日祝も審査対応) |
| 電話による在籍確認 | 原則電話連絡なし |
| 郵便物の有無 | 原則なし(Web完結申込時) |
| 申込条件 | 満20歳~74歳で安定した収入がある人 |
| 返済方法 | 口座振替、銀行振込、スマホATM取引、提携金融機関ATM、提携コンビニATM、インターネット返済、ポイント返済 |
※SMBCモビットの審査・融資時間:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
※三井住友銀行カードローンの在籍確認:審査内容によっては、勤務先等へ電話での確認が行われる場合があります。
SMBCグループのカードローンであり、最大800万円までの融資枠に対応しています。多額のお金を借入したい人にとってはうれしいポイントですね。
SMBCモビットならではのメリットは、Vポイントで「ポイ活」ができること。返済時の利息支払い200円ごとに、1ポイント貯められます。
溜まったポイントは返済にも充てられるため、自己負担額を抑えられます。すでに溜まったポイントを有効活用したい人や、支払額を少しでも抑えたい人は要注目です。
アコム:「3秒診断」で借入可能か簡単にチェック可能
| 収入証明書の提出が必要になる基準 | 利用限度額が50万円を超える、または他社含めた借入額が100万円を超える人 |
|---|---|
| 実質年率(金利) | 年2.4%~17.9% |
| 無利息期間 | 契約翌日から30日間※ |
| 融資限度額 | 最大800万円 |
| 融資スピード | 最短20分※ |
| 審査時間 | 最短20分※ |
| Web完結 | 〇(来店不要で契約可) |
| 土日祝の対応 | 〇(土日祝も最短即日融資) |
| 電話による在籍確認 | 電話連絡一切なし※ |
| 郵便物の有無 | 原則なし(WEB契約時) |
| 申込条件 | 20歳~73歳で安定した収入がある人 |
| 返済方法 | 口座振替、アコムATM、提携金融機関ATM、銀行振込、インターネット返済 |
※アコムの審査・融資時間:お申込時間や審査によりご希望に添えない場合がございます。
※アコムの無利息期間:アコムで初めて契約する場合、契約日の翌日から30日間。
※アコムの在籍確認:勤務先への在籍確認の電話はなく、書面や申告内容での確認を実施。
アコムでは、審査が最短20分※で完了。ほかの消費者金融にも引けを取らない早さです。無利息期間も30日間※設けられています。
※アコムの審査・融資時間:お申込時間や審査によりご希望に添えない場合がございます。
※アコムの無利息期間:アコムで初めて契約する場合、契約日の翌日から30日間。
またアコムの「3秒診断」では、借入可能かどうかを審査前にチェックできます。「審査をクリアできるか不安……」と感じる人でも、審査前に確認できるのはうれしいですね。
加えて、全国各地に無人契約機「むじんくん」が設置されており、ネットでの申込が苦手な人でも手軽に手続きを進められます。
むじんくんの設置数は900店を超えており、場所を問わずに審査を受けられるでしょう。
レイク:初回契約後の無利息期間が365日間と60日間
| 収入証明書の提出が必要になる基準 | 利用限度額が50万円を超える、または他社含めた借入額が100万円を超える人 |
|---|---|
| 実質年率(金利) | 年4.5%~18.0% |
| 無利息期間 | 契約額などによって365日間と60日間※ |
| 融資限度額 | 最大500万円 |
| 融資スピード | 最短6分融資※ |
| 審査時間 | 最短6分※ |
| Web完結 | 〇(Web完結契約可能) |
| 土日祝の対応 | 〇(日曜は18時までに契約要) |
| 電話による在籍確認 | 電話連絡一切なし |
| 郵便物の有無 | 原則なし |
| 申込条件 | 満20歳~70歳で安定した収入がある人 |
| 返済方法 | インターネット返済、口座振替、スマホATM、提携ATM、銀行振込、PayPayマネー払い |
※レイクの無利息期間:365日間無利息(初めての契約・Web申込み限定)契約額が50万円以上[借入額1万円でも可]で契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。60日間無利息(初めての契約・Web申込み限定)契約額が50万円未満の方。無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
※レイクの審査・融資時間:申込み時間や審査状況により、希望にそえない場合があります。
※レイクの在籍確認:電話による勤務先への在籍確認は一切なし。
レイクでは、契約額などによって365日間か60日間の無利息期間※が設けられています。
| 無利息適用期間 | 利用条件 | 無利息になる金額 |
|---|---|---|
| 365日間※ |
|
借入額全額 |
| 60日間※ |
|
借入額全額 |
※レイクの無利息期間:365日間無利息(初めての契約・Web申込み限定)契約額が50万円以上[借入額1万円でも可]で、契約後59日以内に収入証明書類の提出とレイクでの登録完了の方。60日間無利息(初めての契約・Web申込み限定)契約額が50万円未満の方。無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
またWeb/アプリで申込・本人確認の結果は最短6分※でわかりますが、本審査の結果が出る時点ではまだ借入はできません。
※レイクの審査・融資時間:申込み時間や審査状況により、希望にそえない場合があります。
しかし「落ちそうで不安だ」「Web/アプリで申込・本人確認の合否だけでも早く知りたい」という人の不安も大きく軽減できるでしょう。
本審査に進んだとしても、最短6分融資※です。また契約書類やカードの郵送も原則行われないため、家族や職場の人にバレずに借り入れできます。
アイフル:初回利用者なら年3.0%~9.5%という低金利で借りられる
| 収入証明書の提出が必要になる基準 | 利用限度額が50万円を超える、または他社含めた借入額が100万円を超える人 |
|---|---|
| 実質年率(金利) | 年3.0%~18.0% |
| 無利息期間 | 契約翌日から30日間 |
| 融資限度額 | 800万円以内 |
| 融資スピード | 最短9分※ |
| 審査時間 | 最短9分※ |
| Web完結 | 〇(来店不要で契約可) |
| 土日祝の対応 | 〇(土日祝も審査対応) |
| 電話による在籍確認 | 原則電話連絡なし |
| 郵便物の有無 | 原則なし(希望者は郵送なし) |
| 申込条件 | 20歳~69歳で安定した収入がある人 |
| 返済方法 | コンビニ/銀行ATM、銀行振込、インターネット返済、口座振替 |
※アイフルの審査・融資時間:申込の状況によっては、希望に沿えない場合があります。
アイフルの審査時間は最短9分※です。土日祝でも審査を行ってくれるため、21時までに契約手続きが完了すればそのまま借入ができます。
※アイフルの審査・融資時間:申込の状況によっては、希望に沿えない場合があります。
またサポート体制が充実しており、女性スタッフが対応してくれる「レディースアイフル」も利用可能です。
「お金のことについて男性相手に話すのは不安……」と感じる女性でも、リラックスして相談できます。
専用アプリのチャット機能を使えば、直接顔を合わせることなくオペレーターとやり取りが可能。対面で相談することに抵抗がある人でも、ストレスなく利用できそうですね。
掛け持ちアルバイトの人がカードローンの審査を受ける際のポイント
掛け持ちの収入を合算することが重要だとわかっていても、それだけでは審査に通らないケースもあります。
特にアルバイトは、正社員よりも勤続年数や待遇面で不安があるとみなされやすく、審査基準のハードルも高めです。
そのため、掛け持ちアルバイトの人がカードローンに申込む際の注意点について、きちんと理解しておきましょう。
具体的には、次の4つのポイントが該当します。
- 必ず総量規制の範囲内で借入希望額を設定する
- 必要以上に借入希望額を大きくしすぎない
- 他社からの借入をなるべく減らす
- 決して虚偽の情報を記載しない
上記のポイントを理解しておけば、審査通過率を上げられるはずです。より詳しくみていきましょう。
必ず総量規制の範囲内で借入希望額を設定する
前述したように、消費者金融は総量規制の対象です。年収の3分の1を超える金額を申込むと、それだけで審査に落ちてしまいます。
特に気をつけなければならないのは、総量規制によって制限されるのが「借入総額」である点です。
新たに審査を受けるカードローンでの希望額が年収の3分の1であっても、他社からの借入金額との総額がオーバーしてしまうと借入できません。
総量規制の範囲を把握した上で、基準を超えない範囲で希望額を申請しましょう。
必要以上に借入希望額を大きくしすぎない
総量規制の範囲内であっても、借入希望額を上限ギリギリに設定すると審査のハードルが高くなります。消費者金融は「貸したお金が確実に返ってくるかどうか」を最重視するため、月々の返済負担が重くなりすぎる金額は審査において不利に働きやすいのです。
特にアルバイトは月ごとのシフト状況によって収入が変動しやすく、安定性の面で正社員よりも低く評価されることがあります。そのため、「あればあるだけよい」という発想で借入希望額を高く設定するのは得策ではありません。
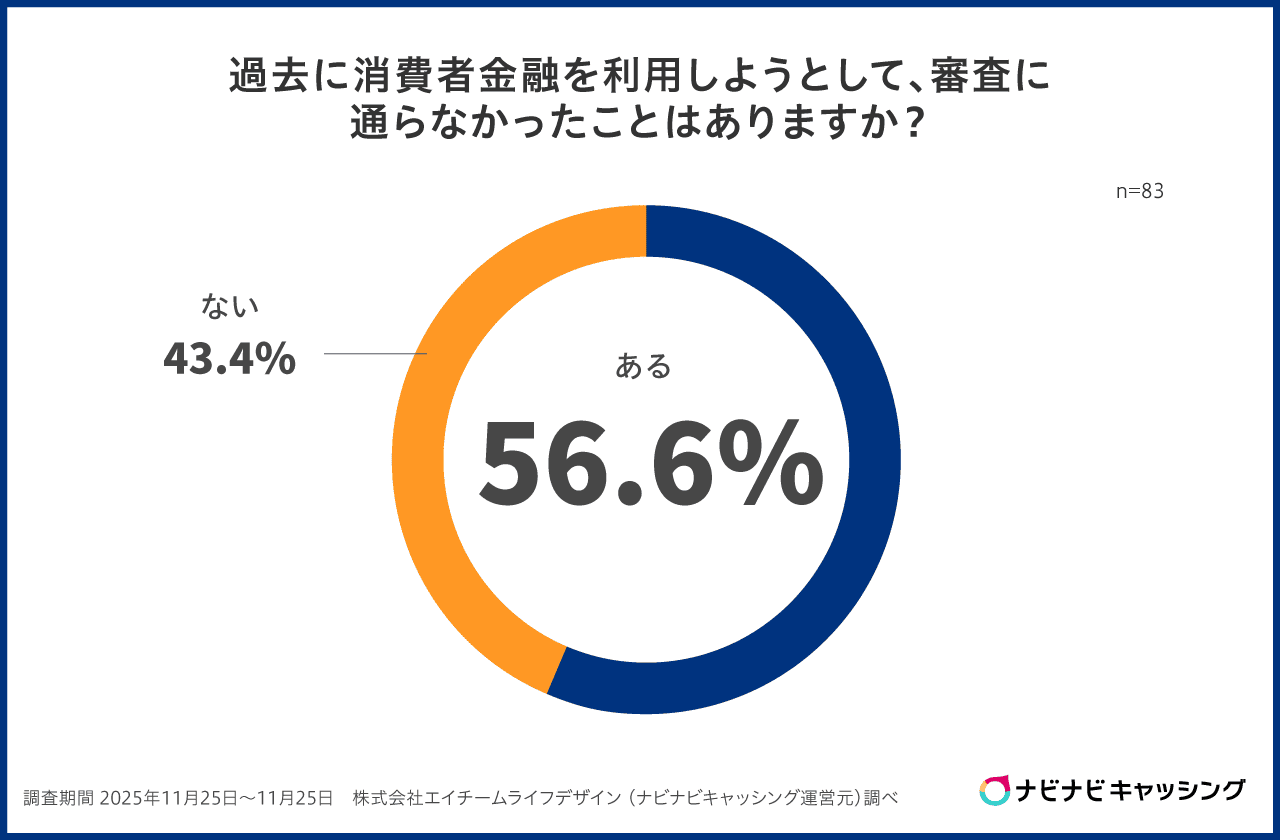
実際、当サイトの調査では、消費者金融の審査に「通らなかったことがある」と回答した人は56.6%で、過半数が審査の壁を経験しています。
「本当に必要な金額はいくらか」をシビアに計算したうえで、実際の生活費不足を補う最小限の金額を申込むようにしましょう。
他社からの借入をなるべく減らす
すでに別のローンやクレジットカードのキャッシング枠で借りている場合、その残高や件数が多いほど審査が不利になります。
消費者金融の立場からすれば「他社への返済を複数抱えているのに新規借入を申込むということは、すでに返済が苦しくなっているのでは?」と疑念を抱くのは当然です。
したがって、もし不要になっている借入があるのであれば完済し、できる限り借入件数と金額を少なくしておくのがおすすめです。
こちらも具体的な数値が公表されているわけではありませんが、参考例として借入先は5件以内に抑えておきましょう。
決して虚偽の情報を記載しない
「年収を少し増やして書けば審査に通りやすいかも」「他社借入を隠してしまおう」などの考えは厳禁です。
信用情報をチェックされれば借入状況はすぐバレますし、年収や勤務先についても細かく調査されます。
虚偽申告が判明した時点で審査が中断されるだけでなく、その消費者金融を二度と利用できなくなる可能性も。
やりたくなってしまいがちな虚偽申告の例としては、以下のようなものが挙げられます。
- アルバイトなのに正社員と記入
- 他社借入が3社あるのに1社と偽る
- 実際の年収金額を水増し
- 大手有名企業を勤務先と騙る
このような虚偽申告は審査担当者によって簡単に見破られるため、必ず避けましょう。
掛け持ちアルバイトの人がカードローンの審査に落ちてしまったときの対処法
どれだけ注意点を押さえていても、状況やタイミングによって審査に落ちてしまう可能性があります。
ただし「落ちてしまったら終わり」というわけではありません。もし審査に落ちてしまっても、以下のような対処法が残されています。
- 半年以上空けてから再度申込む
- 借入希望額を見直す
- 個人の信用情報をチェックする
- ほかのカードローンに申込んでみる
上記のような対処法を実践すれば、まだ借入できるチャンスはあります。ただし一度落ちてしまった消費者金融やカードローンの審査をクリアするのは、簡単なことではありません。
なるべく早く借入がしたいのであれば、最短即日融資をアピールしている別の消費者金融を選ぶのもおすすめです。
半年以上空けてから再度申込む
カードローンへの申込履歴は、信用情報機関に約6か月ほど残ります。審査に落ちたという事実も情報として残るため、ほかの審査担当者も確認できてしまいます。
そのため、落ちた直後に別のカードローンへ申込んでも、審査に落とされてしまう可能性が高いです。
信用情報が更新されるまで、少なくとも半年程度の期間を空けてから再挑戦しましょう。
借入希望額を見直す
もし希望額を高めに設定していたなら、もう少し抑えた金額で申込むと審査が通りやすくなるかもしれません。
下表を参考に、どの程度が妥当なのか検討してみてください。
| 項目 | 審査を通過する可能性が高い | 審査を通過する可能性が低い |
|---|---|---|
| 希望借入金額 | 30万円 | 50万円 |
| 年収 | すべてのアルバイト分を合算して200万円 | メインのバイトのみで120万円 |
| 勤続年数 | 1年以上 | 3か月未満 |
| 他社での借入金額 | 1社以内、10万円以内 | 5社以上、30万円以上 |
上記はあくまで参考例です。そのため上記の基準を満たせば審査をクリアできるわけではありません。
それでも、総量規制による上限額よりもなるべく少なく、借入件数も5件未満に減らしておくのがベストでしょう。
個人の信用情報をチェックする
「なぜ落ちたのかよくわからない」というときは、信用情報機関(CICやJICCなど)で自分の情報について開示請求してみるのもおすすめです。
過去の利用履歴や事故情報が残っていることで、審査に悪影響を及ぼしている可能性があります。
情報開示とは、お客様ご本人のお申込により、CICに加盟している会員会社(クレジット会社等)との契約内容や支払い状況等の信用情報を確認できる制度です。
お客様の情報が現在、信用情報機関に登録されているのか、またはどのように登録されているかを確認していただくことができます。
※引用元:情報開示とは|指定信用情報機関のCIC
開示請求する際の連絡先や費用について、以下の表にまとめました。
| 機関名 | Webサイト | 電話番号 | 情報開示手数料 |
|---|---|---|---|
| 株式会社シー・アイ・シー(CIC) | https://www.cic.co.jp/mydata/index.html | 0570ー666ー414 | インターネット開示:500円、郵送開示:1,500円 |
| 株式会社日本信用情報機構(JICC) | https://www.jicc.co.jp/ | 0570ー055ー955 | スマートフォンアプリ開示:1,000円、郵送開示:1,000円 |
| 全国銀行個人信用情報センター(KSC) | https://www.zenginkyo.or.jp/pcic/open/ | 0120ー540ー558 | インターネット開示:500円、郵送開示:1,679円~1,800円 |
どのような信用情報が残っているか把握できれば、それに応じた対策も可能です。基本的には金融事故やトラブルを起こさずに、情報が更新されるまで待つことになります。
ほかのカードローンに申込んでみる
消費者金融の審査基準は一般的に、各社が独自に策定しています。そのため一度審査に落ちたとしても、別のカードローンならクリアできる可能性があります。
ただし先述のように、短期間で連続申込をするのは逆効果。半年程度空けるなど、タイミングを見計らうのがベストです。
以下の関連記事を参考に、ほかにも申込んでみたいカードローンがないか探してみましょう。
カードローンで借入ができなくてもやってはいけないこと
カードローンの審査に落ち続け「もう正規の貸金業者で借入するのは無理ではないか」と感じてしまう人もいるかもしれません。
しかし審査をクリアできなくても、決してやってはいけないことが2つあります。
- ヤミ金融を利用する
- 見ず知らずの人に個人間融資を依頼する
上記2つによって、深刻な被害に遭うケースが後を絶ちません。正規の業者で借りられなかったとしても、こういった行為は避けましょう。
ヤミ金融を利用する
ヤミ金融とは、国(財務局)や都道府県への登録を受けずに貸金業を営む無登録業者のことです。正規の消費者金融では断られてしまった人を狙い、「審査なし」「即日融資」を謳って近づいてくるのが典型的な手口です。
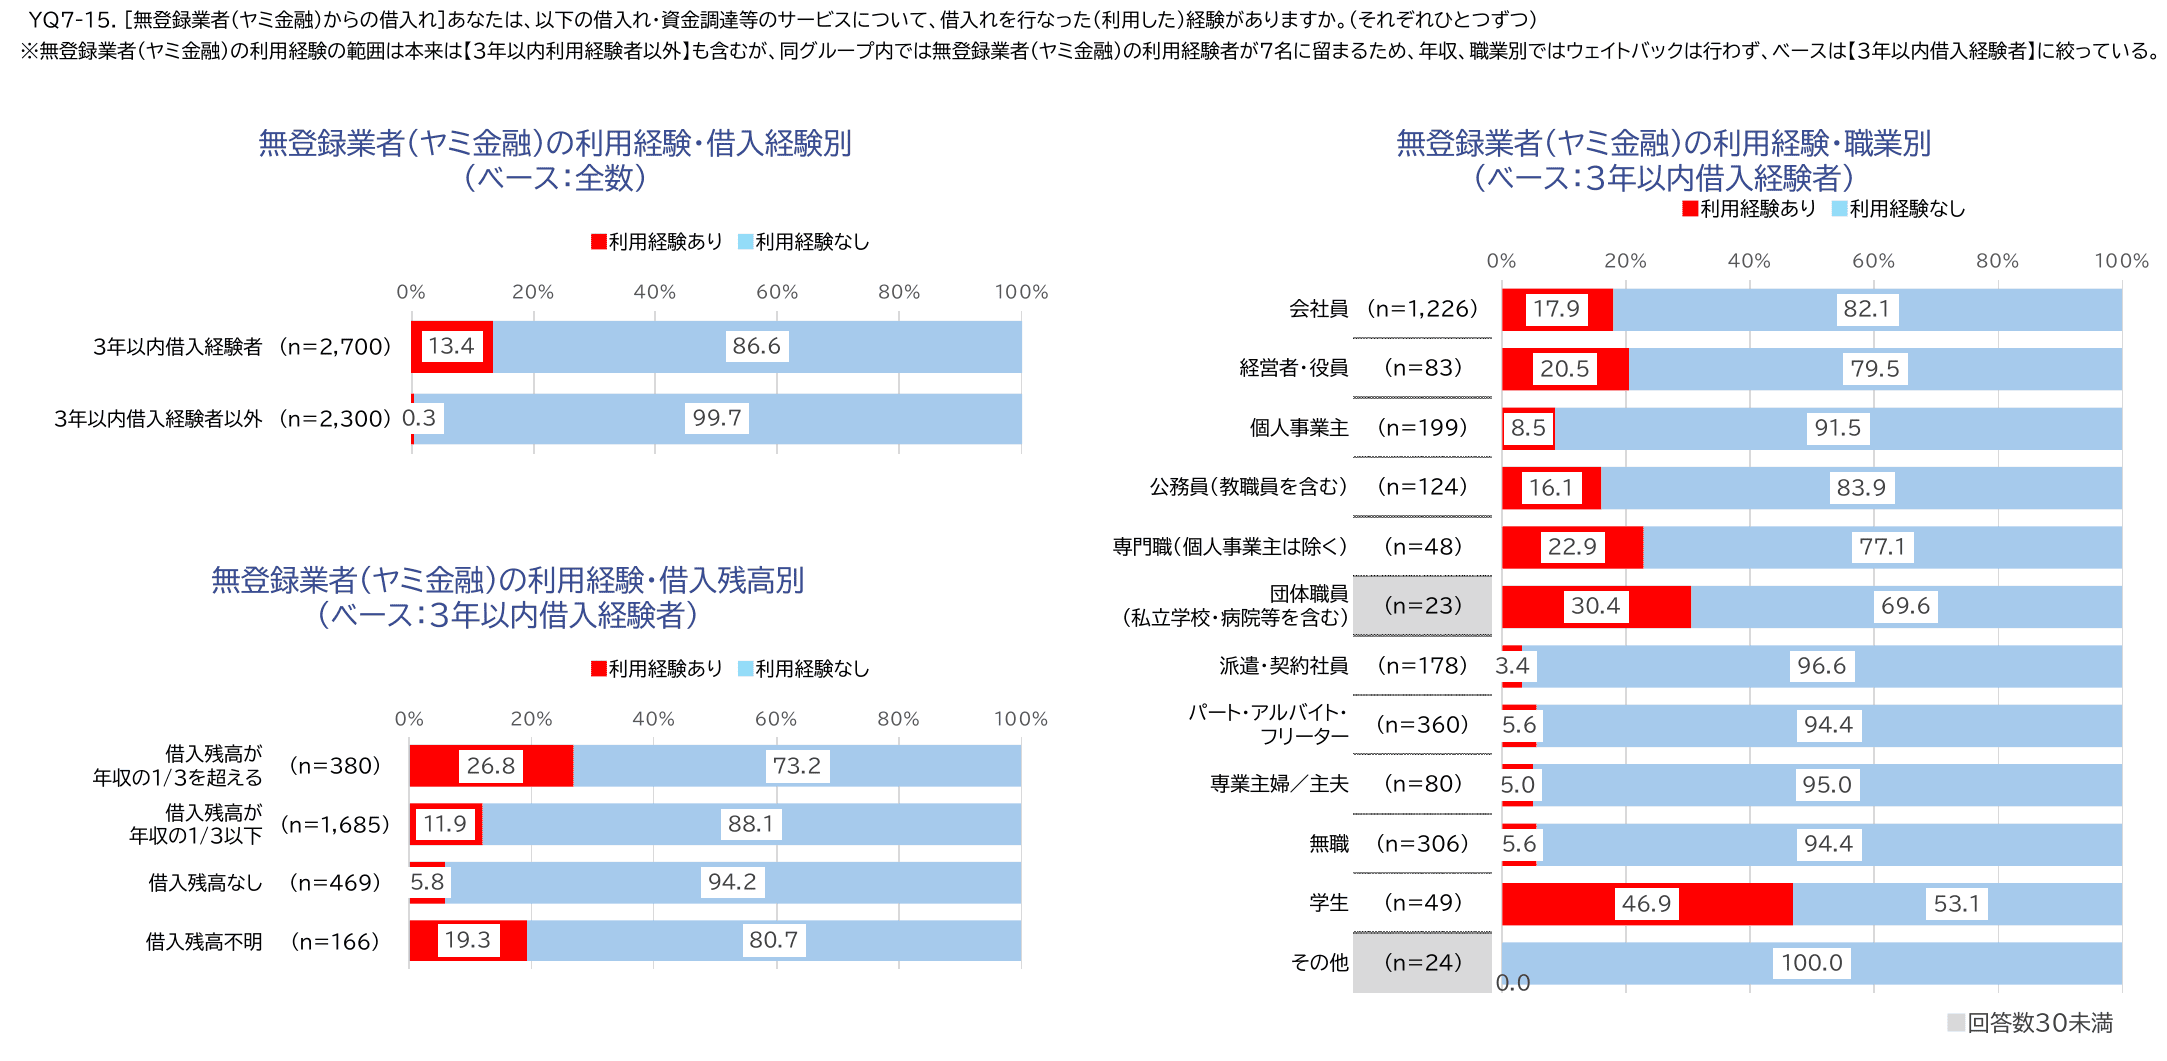
金融庁の調査によると、3年以内に借入経験がある人のうちヤミ金融を利用したことがある割合は13.4%です。さらに、ヤミ金融の利用理由として「借入れが限度額に達して正規の金融機関から断られたため」と回答した人が26.8%おり、審査落ち後の追い詰められた心理が悪徳業者に狙われている実態がわかります。
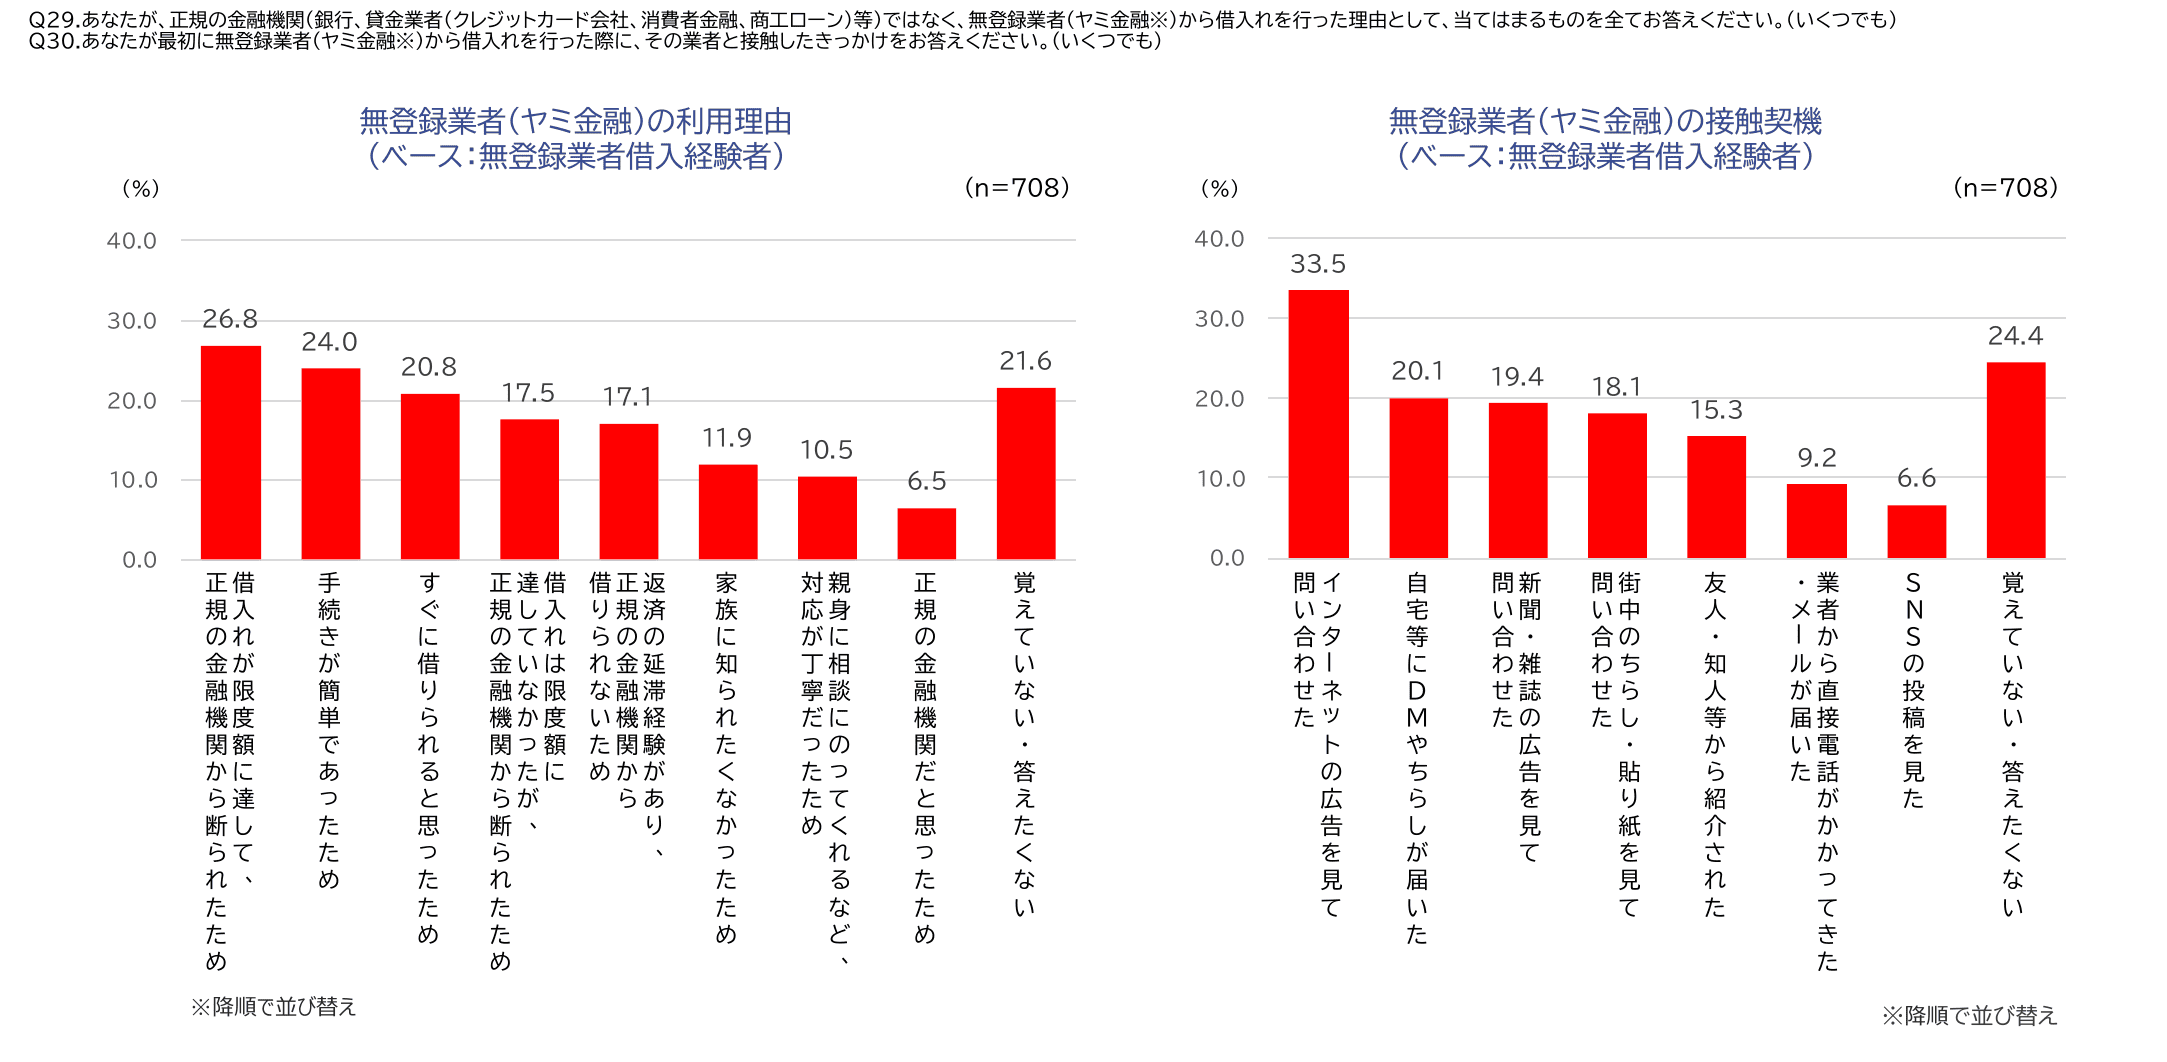
※引用元:貸金業利用者に関する調査・研究|金融庁
同調査では、ヤミ金融から借りた際の借入元本の平均は64.1万円であるのに対し、返済総額の平均は129.5万円にのぼっています。つまり借りた金額の約2倍を返済させられている計算になります。
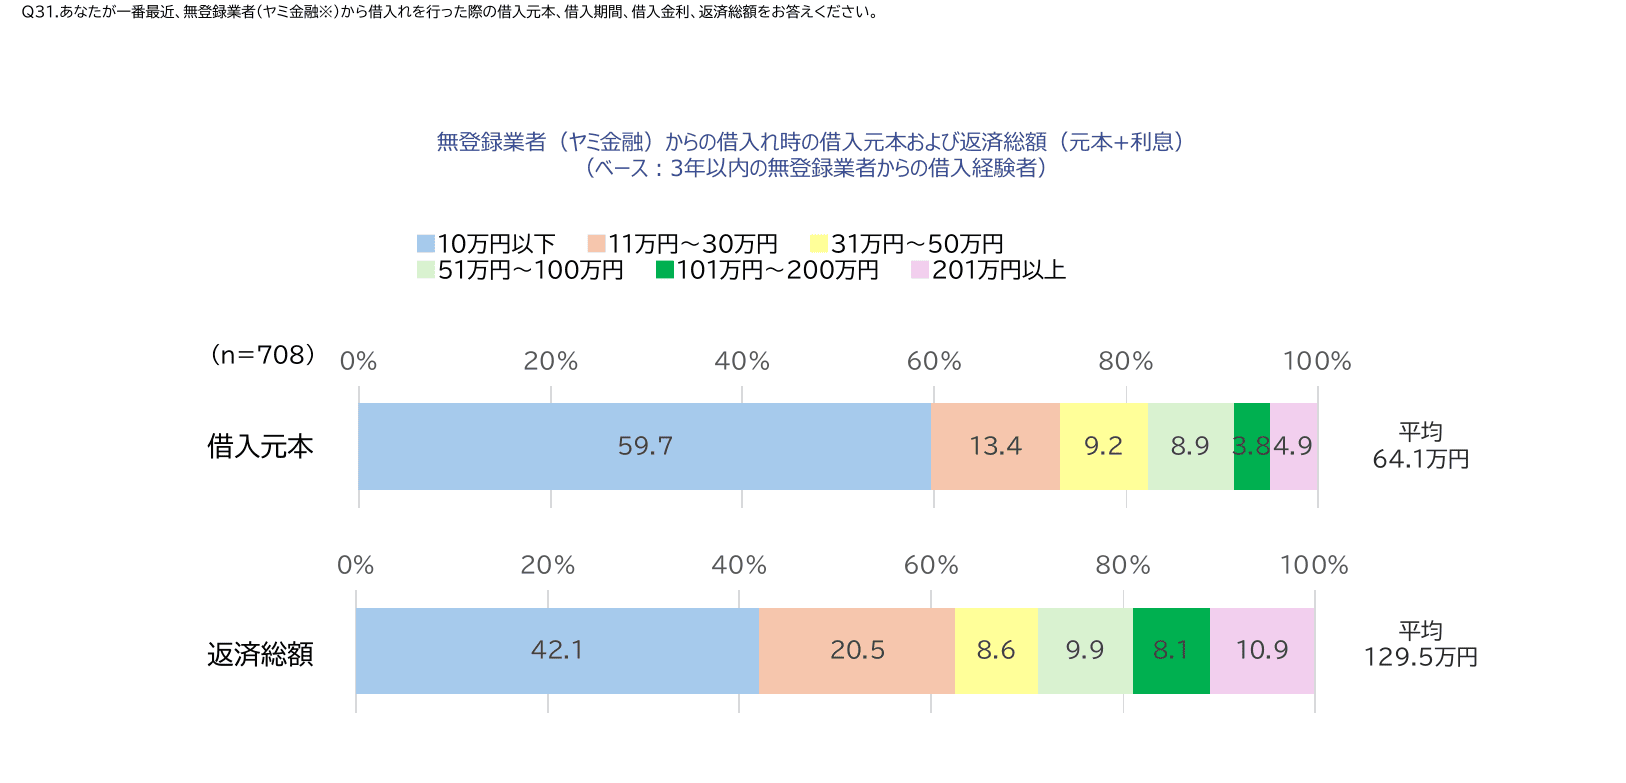
※引用元:貸金業利用者に関する調査・研究|金融庁
一度利用すると脅迫的な取立てや個人情報の悪用など、深刻な被害に発展するリスクが高く、日常生活が崩壊してしまう例も後を絶ちません。どれだけ資金が必要であっても、ヤミ金融は絶対に利用しないでください。
見ず知らずの人に個人間融資を依頼する
SNSなどで「#個人間融資」「審査なし」「即日融資」などと投稿している人に連絡してお金を借りようとする行為も危険です。一見すると個人同士の貸し借りのように見えますが、実態は無登録業者がSNSを舞台にした違法な貸付を行っているケースがほとんどです。
実際に日本貸金業協会の調査によると、借入先として検討した先として「SNSなどを使った個人間融資」を挙げた人が7.2%存在しています。少数ながらも一定数の人が検討してしまっている現状は、無視できません。
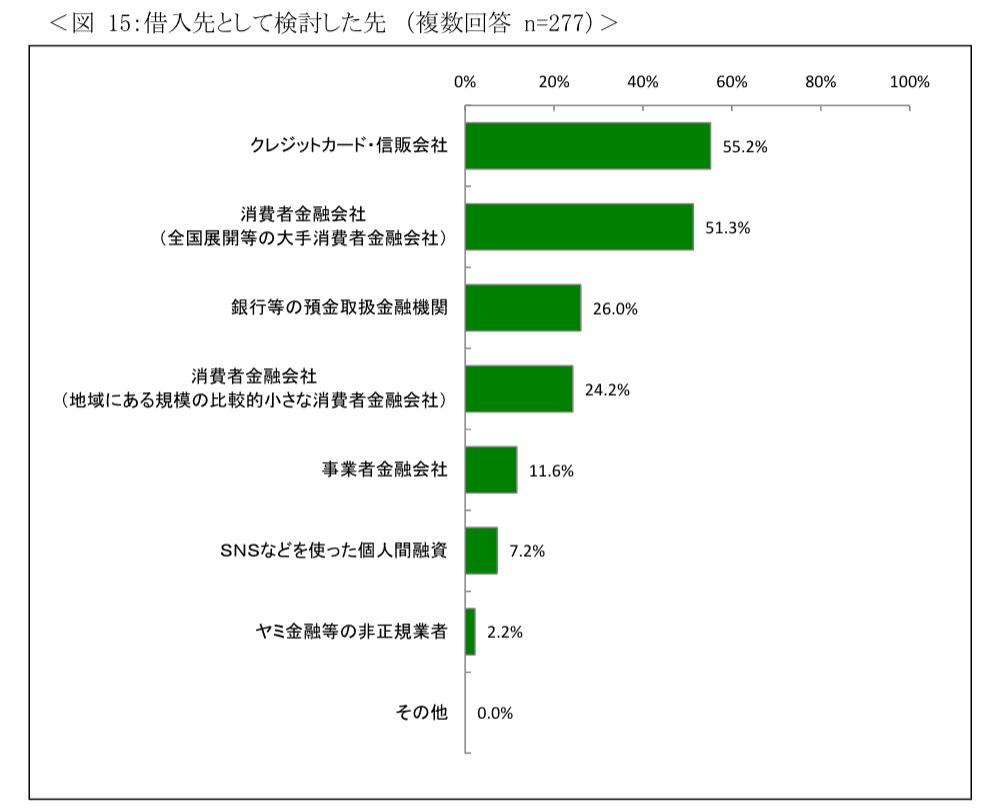
※引用元:資⾦需要者等の現状と動向に関する調査結果報告|日本貸金業協会
個人間融資の典型的な被害パターンは、「融資の前に保証金が必要」と称してお金をだまし取られるもの、「口座を貸してほしい」と持ちかけられ犯罪に加担させられるものなど多岐にわたります。
たとえ個人が行う場合であっても、貸金業法に触れる行為は法律違反となるため、利用することはもちろん接触すること自体が犯罪被害のリスクにつながります。見ず知らずの相手から安易にお金を借りることは絶対にやめましょう。
まとめ
掛け持ちアルバイトをしている人や、本業とは別に副業収入もある人は、すべての収入を合算して申告できる消費者金融を選ぶのがおすすめです。
合算して申告したほうがより多くのお金を借りられますし、審査通過率も上がる傾向があります。
この記事でご紹介した消費者金融のなかから、気になるものを選んでみましょう。
また年収額だけでなく、審査時に重視されやすいポイントを把握しておくだけでも、審査に落ちる確率を下げられます。必要に応じて対策を取り、スムーズに借入をしましょう。