このページにはPRリンクが含まれています
- ナビナビキャッシング トップ
- SMBCモビット
- SMBCモビットの毎月の返済額はいくら?無理なく返済するための方法を伝授
SMBCモビットの毎月の返済額はいくら?無理なく返済するための方法を伝授

SMBCモビットの毎月の返済額は、最終借入後の利用残高に応じて決まります。
これを「借入後残高スライド元利定額返済方式」といい、計算方法は次の通りです。
最終借入後残高×最終借入後残高に対する一定の割合
=毎月の返済額
※1,000円未満は切り上げ
| 最終借入後の利用残高 | 返済額の計算方法 (1,000円未満切り上げ) |
返済回数 |
|---|---|---|
| 30万円以下 | 最終借入後の利用残高×3.66% | 〜36回 |
| 30万円〜100万円以下 | 最終借入後の利用残高×2.56% | 〜60回 |
| 100万円〜200万円以下 | 最終借入後の利用残高×2.03% | 〜78回 |
例えば、10万円以下の借入であれば、毎月4,000円を返済することになり、30万円の借入であれば毎月11,000円になります。
4,000円なら負担なく返せても、1万円を超えてくると返済が苦しいという人もいるでしょう。そんな最悪なことを避けるためには、毎月の返済額を事前に確認する必要があります。
この記事では、SMBCモビットの返済額がいくらになるかをシミュレーションし、他社との比較も紹介します。

2級ファイナンシャル・プランニング技能士
監修者 田尻宏子の一言コメント!
コメント
SMBCモビットでは毎月の最低返済額が決まっているため、総返済額も最終借入時から決定しています。しかし、「毎月の返済額を最低返済額より増やす」「一括返済する」といった方法で総返済額を減らすことが可能です。 また、最低返済額を減らしてほしい、という場合は、最終借入残高により毎月の最低返済額が決まるという規定を利用し、借入残高が減った時点で少額の借入を行い、最終借入残高を初回借入時よりも少なくするという方法があります。 カードローンを利用するにあたり、絶対に起こしてはいけないのが「延滞」です。無理なく返済できるようにこの記事でご紹介する方法を検討してみてはいかがでしょうか。
SMBCモビットの返済額一覧・返済シミュレーション

SMBCモビットの毎月の返済額は、「最終借入後残高(最後に借入した時点の借入残高)」によって決まります。
最終借入後残高に対する毎月の返済額を計算すると、次の表のとおりです。
| 最終借入後残高 | 毎月の返済額 |
|---|---|
| 2万円 | 1,000円 |
| 5万円 | 2,000円 |
| 8万円 | 3,000円 |
| 10万円 | 4,000円 |
| 15万円 | 6,000円 |
| 25万円 | 10,000円 |
| 30万円 | 11,000円 |
| 50万円 | 13,000円 |
| 75万円 | 20,000円 |
| 100万円 | 26,000円 |
【例】SMBCモビットで10万円を借入した場合のシミュレーション
例として、10万円を借入したとしましょう。最終借入後残高が10万円になるため、毎月の返済額は4,000円からのスタートです。ここで返済を進める前に追加で借入をして残高が15万円へ増えると、最終借入後残高も15万円へ更新され、毎月の返済額は6,000円に上がります。
ポイントは、返済額が「今の残高」ではなく「最後に借りた時点の残高」で決まるという点にあります。
追加借入をこまめに繰り返すと、そのたびに毎月の負担額が変わる可能性があるため、借りる前に返済額一覧と照らし合わせておきましょう。10万円前後の少額であれば月4,000円程度で収まりますが、借入額が膨らむほど毎月の返済も重くなる点は忘れないようにしてください。
【参考】返済額の計算方法は?
返済額一覧で紹介した金額が、どのように計算されているか気になる人のために、返済額の計算方法をお伝えします。
SMBCモビットでは、次の計算方法で毎月の返済額が算出されます。
最終借入後残高×最終借入後残高に対する一定の割合
=毎月の返済額
※1,000円未満は切り上げ
計算に使われる「最終借入残高に対する一定の割合」は、実質年率に応じて次のように設定されています。
| 最終借入後の利用残高 | 実質年率 | 返済回数 | |||
|---|---|---|---|---|---|
| 15.0%〜 | 9.8%〜 15.0%未満 |
4.8%〜 9.8%未満 |
〜4.8%未満 | ||
| 30万円以下 | 3.66% | 3.47% | 3.22% | 2.96% | 〜36回 |
| 30万円〜100万円以下 | 2.56% | 2.37% | 2.11% | 1.85% | 〜60回 |
| 100万円〜200万円以下 | 2.03% | 2.00% | 1.74% | 1.47% | 〜78回 |
SMBCモビットの返済額を他社と比較
この章では、SMBCモビットの返済額を他社と比較しています。
自分にとって無理なく返済していけるカードローンはどこなのかを探すのに役立ててください。
| カードローン名 | 借入残高に対する返済額 | 解説記事 | ||||
|---|---|---|---|---|---|---|
| 10万円 | 20万円 | 30万円 | 40万円 | 50万円 | ||
| SMBCモビット | 4,000円 | 8,000円 | 11,000円 | 11,000円 | 13,000円 | |
| プロミス | 4,000円 | 8,000円 | 11,000円 | 11,000円 | 13,000円 | 詳細 |
| アイフル (約定日制) |
4,000円 | 8,000円 | 11,000円 | 11,000円 | 13,000円 | 詳細 |
| レイク※1 | 4,000円 | 8,000円 | 11,000円 |
11,000円 |
13,000円 |
詳細 |
| 楽天銀行スーパーローン | 2,000円 | 5,000円 | 5,000円 | 10,000円 | 10,000円 | 詳細 |
| 三菱UFJ銀行カードローン※ | 2,000円 | 4,000円 | 6,000円 | 8,000円 | 10,000円 | |
| みずほ銀行カードローン | 2,000円 | 4,000円 | 6,000円 | 8,000円 | 10,000円 | 詳細 |
※借入利率 年8.1%超の場合
※1.残高スライドリボルビング方式の場合
毎月の返済額を抑えたいなら、銀行カードローンが最適です。
- おすすめのカードローン
- 楽天銀行スーパーローン
- 三菱UFJ銀行カードローン「バンクイック」
- みずほ銀行カードローン
上記の3社は毎月の返済額が消費者金融系カードローンよりも低くなっています。
その中でも三菱UFJ銀行カードローン「バンクイック」は土日祝日でも審査をしてくれるため、おすすめです。
なお、毎月の返済額が低くなると、返済期間が長くなり総返済額が増えてしまう点には注意です。
そのため、申込前に「返済シミュレーション」を利用して、総返済額がいくらになるか確認しておくようにしましょう。
SMBCモビット以外のカードローンの毎月の返済額はこちらをチェック
2級ファイナンシャル・プランニング技能士
監修者 田尻宏子の一言コメント!
コメント
ご覧いただいた通り、毎月の返済額をなるべく少なくしたいのであれば銀行系カードローンがおすすめといえます。しかし、毎月の返済額が少ないと残高の減りも遅くなる点には注意が必要です。 なるべく早く完済したいという方は毎月の返済額が多いカードローンを選択するとよいでしょう。その際は、「毎月この金額を返していけるのか?」「いつまで返済が続くか?」もしっかり確認してください。
SMBCモビットの毎月の返済額が決まるタイミング

SMBCモビットの毎月の返済額は「最終借入後残高」によって決まります。
最終借入後残高とは、最後に借入したときの利用残高のことです。
例えば、30万円を借入した場合ですと30万円が最終借入後残高になります。
その後、返済をしていき借入算高が10万円になったとしても追加借入していない場合、最終借入後残高は30万円のままです。
追加で借入した場合はその時点の借入残高が最終借入後残高です。
仮に追加借入後の借入残高が15万円であれば、最終借入後残高は15万円となります。
イメージとしては次のような感じです。

このため、追加借入すると毎月の返済額が変わってしまうことがあるので注意です。
とくに以前の最終借入後残高よりも増えると、毎月の返済額も増える可能性が高くなります。
返済日当日に追加借入には要注意!
追加借入した場合、返済額が変わってしまう場合があります。
その結果、今までの返済額では足りずに延滞扱いになってしまうこともあるので注意です。
返済日当日に追加借入した場合でも、返済額のチェックはしっかりしておきましょう。
2級ファイナンシャル・プランニング技能士
監修者 田尻宏子の一言コメント!
コメント
「限度額の範囲内までであれば何回でも借入ができるから」という理由でカードローンを使う方も多いのではないでしょうか。 しかし、SMBCモビットなど、多くのカードローンでは最終借入残高で最低返済額が決定します。何度も借入を繰り返すと返済額が変わってしまう可能性もあるのです。結果として、毎月支払えないほどの返済額になった、という事態を引き起こすこともあります。利用する際は返済金額のことまで考慮しましょう。
SMBCモビットの返済額は減らせる?負担を軽減させるための方法

SMBCモビットでは、毎月の最低返済額そのものを引き下げることはできません。返済額が最終借入後残高によって自動的に決まる仕組みだからです。ただし、工夫しだいで「総返済額」を減らすことは十分に可能で、ポイントは次の2つです。
- 最低返済額より多めに返す
- まとまったお金で一括返済する
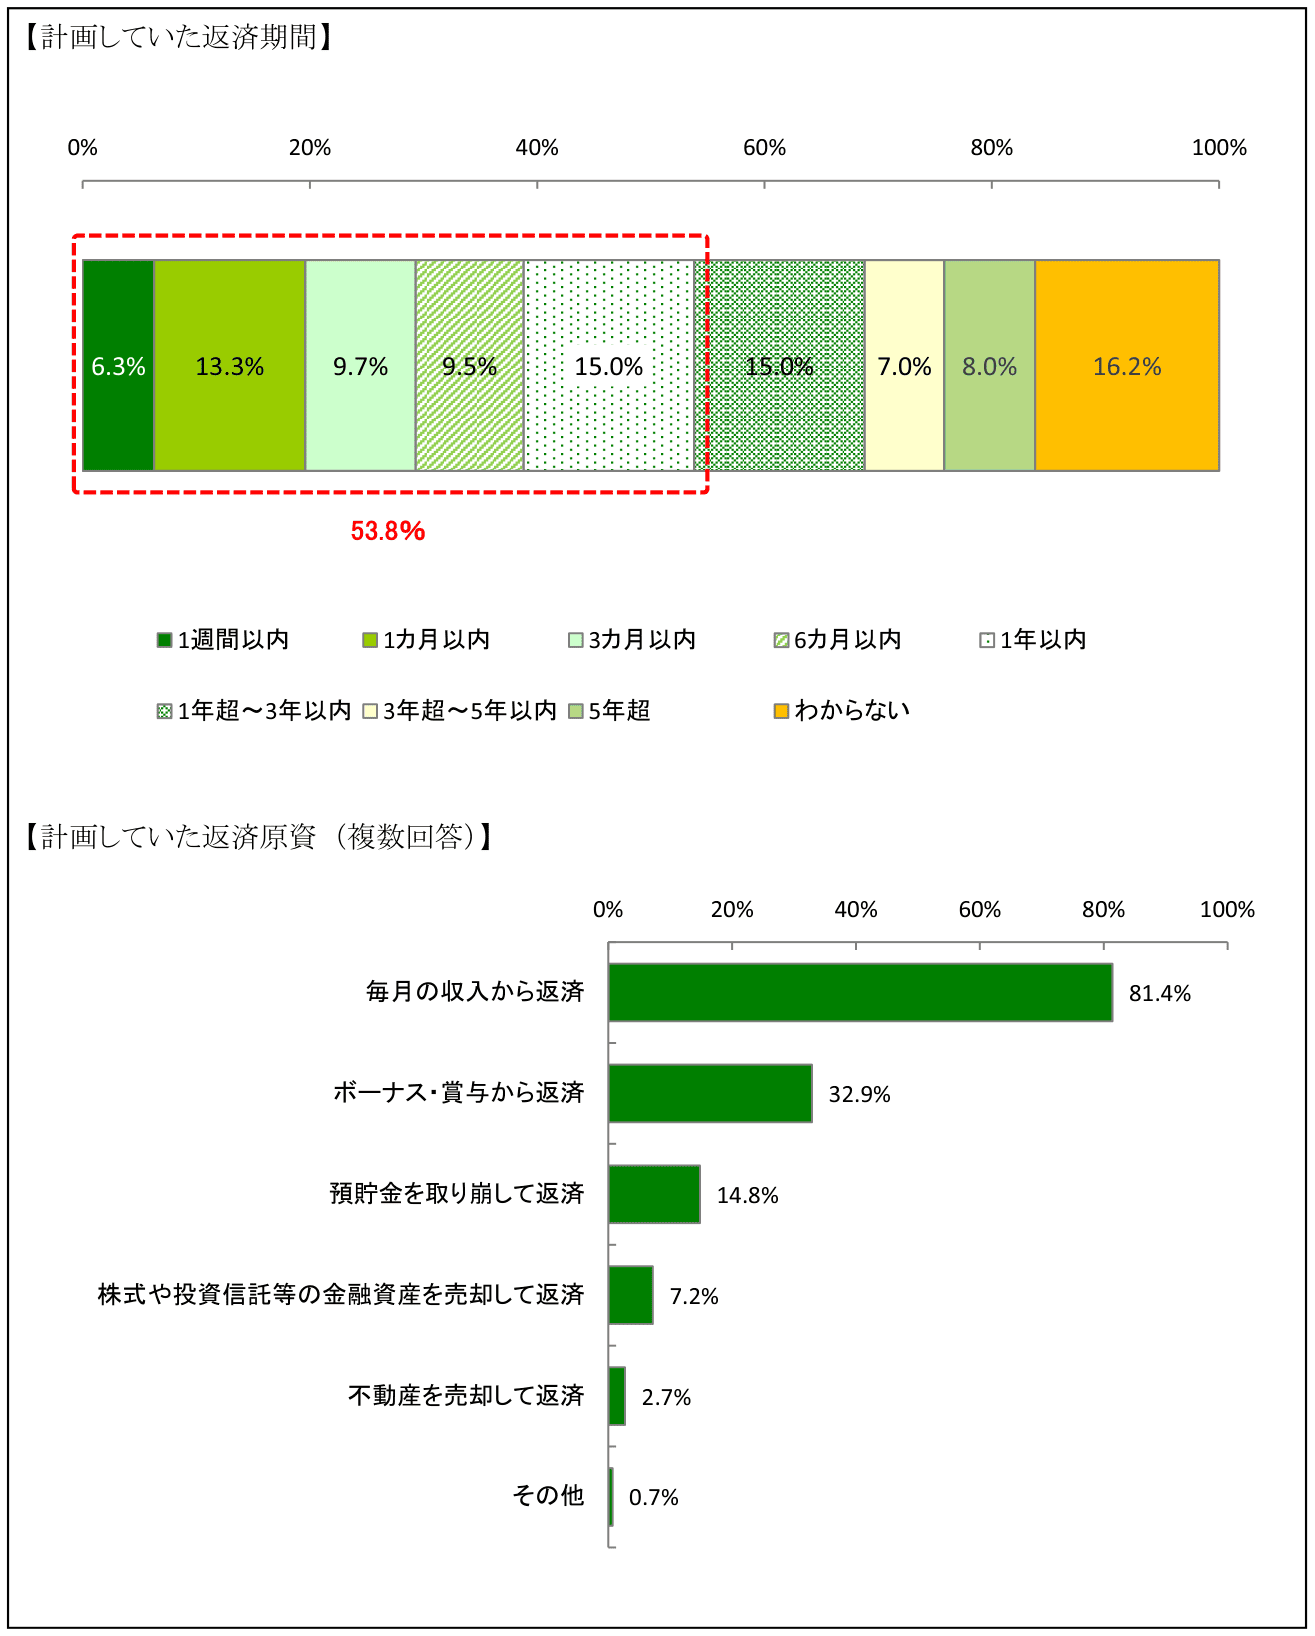
日本貸金業協会の調査では、借入を申し込む際に計画していた返済期間について、53.8%の人が「1年以内」と回答し、返済の元手としては「毎月の収入から返済する」が81.4%です。多くの人が毎月の収入をあてにしながら、1年以内の完済を思い描いていることになります。
※引用元:資⾦需要者等の現状と動向に関する調査結果報告|日本貸金業協会
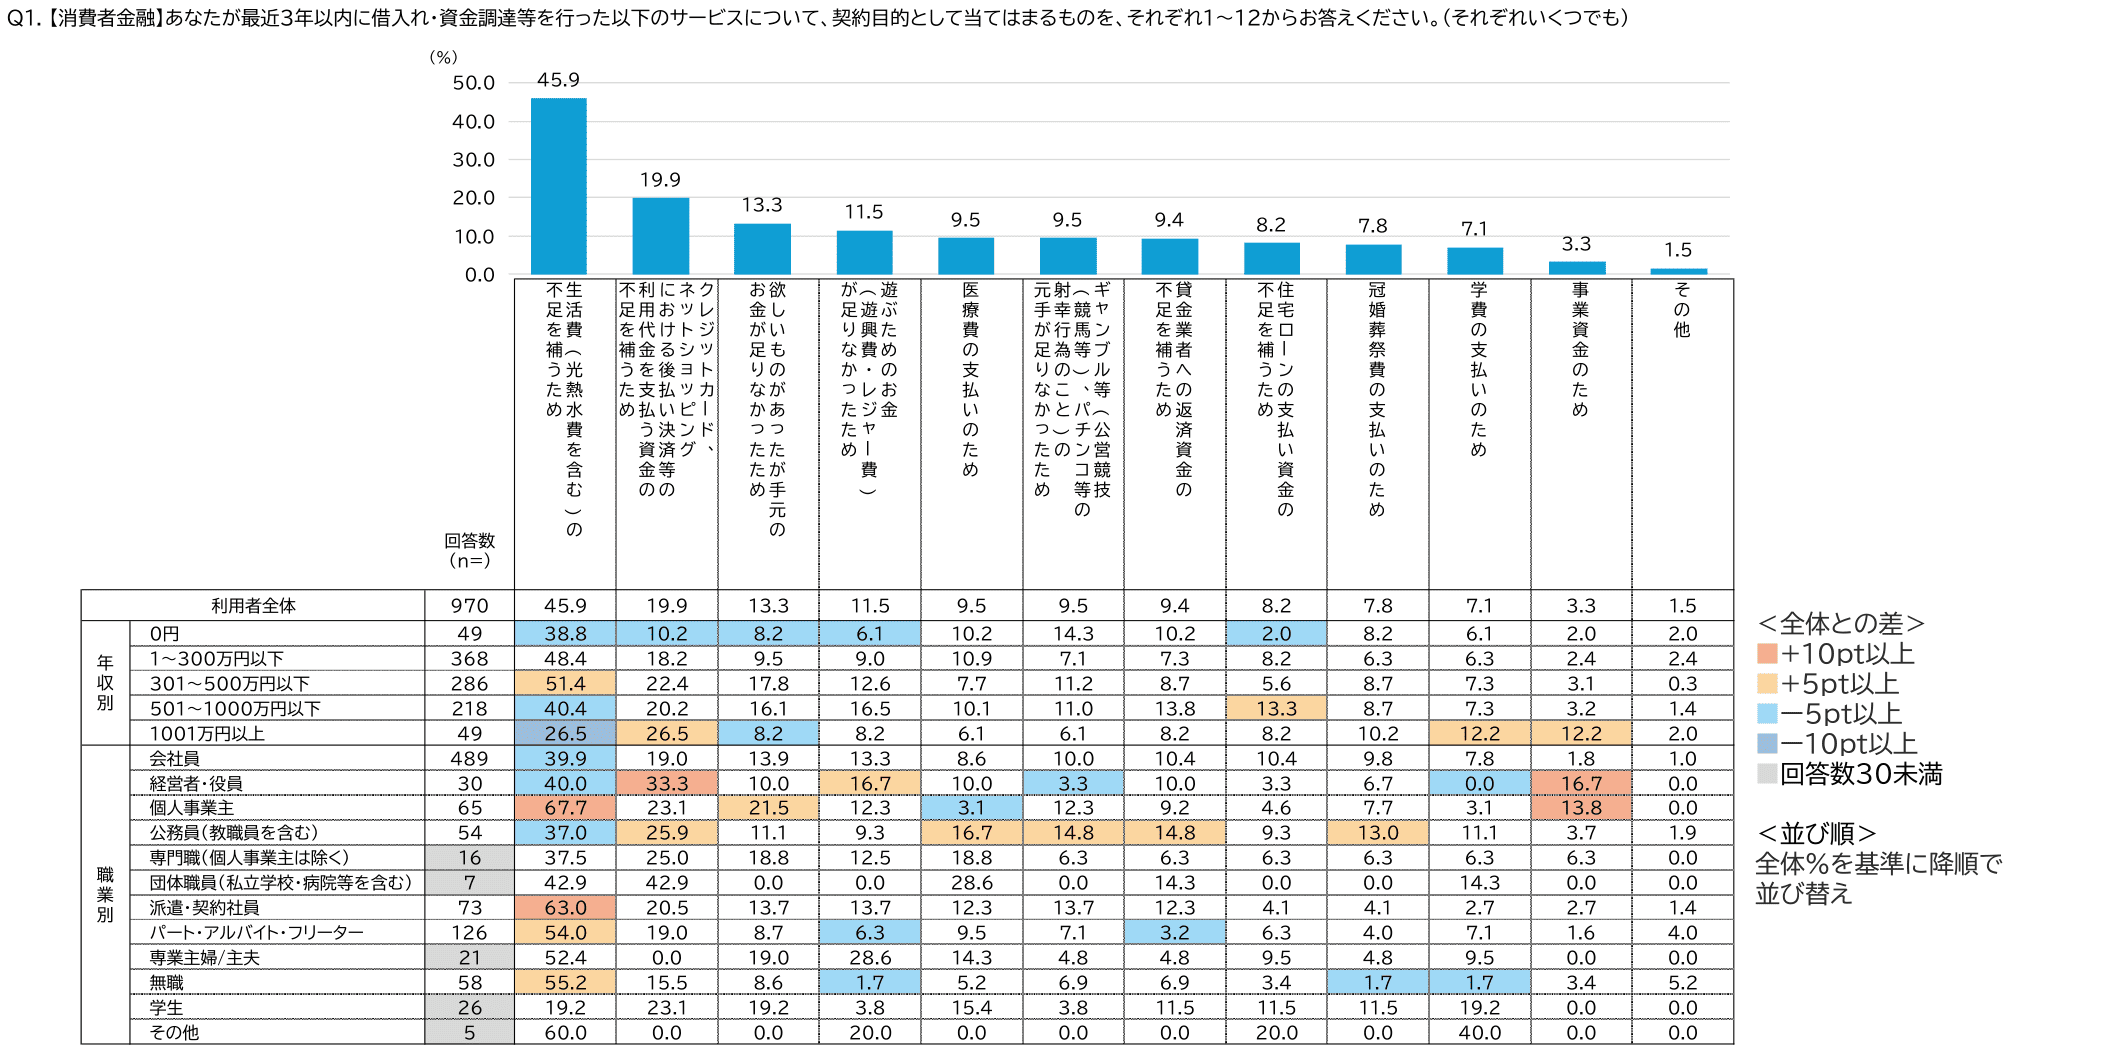
一方で金融庁の調査を見ると、消費者金融の借入目的は「生活費の不足を補うため」が45.9%で最も多く、家計に余裕がないなかでの利用も少なくありません。だからこそ、無理のない範囲で早めに元金を減らし、利息の合計を抑える意識が欠かせないのです。
※引用元:貸金業利用者に関する調査・研究|金融庁
ここからは、「最低返済額以上の返済」と「一括返済」について解説します。
最低返済額以上を返済する
SMBCモビットの毎月の返済額は「最低返済額」であり、「最低でもこれだけは返してください」という下限を示すものです。つまり、余裕のあるときは下限を超えていくら返しても構いません。
最低返済額を上回る返済は「随時返済」と呼ばれ、元金を早く減らせるぶん、返済回数と利息の合計をまとめて圧縮できます。
たとえば30万円を年率18.0%で借りたケースでは、毎月11,000円の最低返済だと36回・総返済額388,683円かかります。毎月12,000円に増やすだけで32回・378,817円となり、回数は4回、総額は約9,866円も減らせる計算です。
| 毎月の返済額 | 返済回数 | 総返済額 |
|---|---|---|
| 11,000円 (最低返済額) |
36回 | 388,683円 |
| 12,000円 | 32回 | 378,817円 |
| 13,000円 | 29回 | 370,993円 |
※30万円(金利18.0%)で借入している場合
日本貸金業協会の調査でも、返済の元手として「毎月の収入から返済する」と答えた人が81.4%で、毎月の家計から少しだけ上乗せするやり方は、多くの利用者にとって現実的だといえます。
毎月ずっと増額するのが難しければ、余裕のある月だけでも十分に効果があります。
一括返済する
ボーナスや臨時収入が入ったときは、「一括返済」も心強い選択肢です。残っている残高を一度に返してしまえばその時点で完済となり、随時返済よりもさらに大きく返済回数と利息を減らせます。
先ほどと同じ30万円・年率18.0%のケースで見ると、最低返済額のままだと36回・総返済額388,683円ですが、半年後に一括返済すれば6回・315,943円まで圧縮できます。回数は30回、総額は約72,740円も少なくなる計算です。
| 一括返済のタイミング | 返済回数 | 総返済額 |
|---|---|---|
| 最低返済額で 返済した場合 |
36回 | 388,683円 |
| 半年後に 一括返済した場合 |
6回 | 315,943円 |
| 1年後に 一括返済した場合 |
12回 | 330,044円 |
一括返済をするときは、月々の返済とは別に、完済に必要な金額を事前にコールセンターやMyモビで確かめておくと手続きがスムーズです。端数まできっちり返さないと少額の残高が残ってしまうこともあるため、最終的な支払額はしっかり確認しておきましょう。
生活費に手をつけてまで無理に一括返済する必要はありませんが、余力があるときの早期完済は、利息を抑える最も効果的な方法だといえます。

総合評価
- 3.5点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年3.0%~18.0% | 最大800万円 | - |
| 審査時間 | 融資時間 | お試し審査 |
| 最短15分※ | 最短15分※ | - |
おすすめポイント
- 10秒で簡易審査結果がわかる!
- 本審査の結果が出るまで最短15分!※
- 最短即日融資が可能
※SMBCモビットの審査・融資時間:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
借入後の追加返済で毎月の返済額を減らすことも可能
借入後であれば返済の状況次第ではありますが、追加借入によって返済額が減らせることがあると知っておきましょう。
例えば、30万円を借入した場合の毎月の返済額は11,000円です。
その後、返済が進み借入残高が10万円に減ったとしましょう。この時に1,000円を借りたとすれば、
最終借入後残高は101,000円になるため、毎月の返済額は11,000円→8,000円に減ります。
このように追加借入によって毎月の返済額が減らせるケースがあります。
SMBCモビットは1,000円単位で借入できるため、返済額が苦しければあえて少額の追加借入をして、返済額負担を減らすという手もあるのです。
SMBCモビットの毎月の返済額の確認方法

返済を滞りなくきちんと行うためには、毎月の返済額の確認が必須です。
SMBCモビットで毎月の返済額を確認する方法は以下の3つで確認です。
SMBCモビットの毎月の返済額の確認方法
それぞれの確認方法の詳細については次章で解説していきます。
SMBCモビット公式スマホアプリで確認する
SMBCモビット公式スマホアプリで確認するときの流れ
- ①SMBCモビット公式スマホアプリを起動
- ②「ご利用状況照会」から返済額を確認
SMBCモビット公式スマホアプリでの確認は簡単で、アプリ起動後に「ご利用状況照会」から返済額を確認するだけです。
とくに注意点などもありません。
「Myモビ」で確認する場合
「Myモビ」で確認するときの流れ
- ①「Myモビ」にログイン
- ②「契約内容照会」で返済額を確認
Myモビにログイン後、「契約内容照会」で返済額を確認できます。
なお、Myモビで確認する際はログインするために、「ユーザーID」か「モビットカード番号」が必要です。
ユーザーIDでログインする際、入力を一定回数以上間違えてしまうと、ユーザーIDとインターネットパスワードが無効になるので気をつけてください。
モビットコールセンターで確認する
モビットコールセンターで確認するときの流れ
- ①モビットコールセンター(0120-03-5000)に電話
- ②自動音声になるので「2」を選択
- ③再び自動音声になるので「2」を選択
- ④オペレーターに繋がるので「今月の返済額を確認したい」と伝える
モビットコールセンターに電話して、オペレーターに「今月の返済額を確認したい」と伝えれば、返済額を教えてくれます。
住所や氏名などを伝えるだけで、会員情報を割り出してくれるため、必要な物はありません。
モビットコールセンターの営業時間は「9:00~18:00」ですので、この時間内に電話してください。
総合評価
- 3.5点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年3.0%~18.0% | 最大800万円 | - |
| 審査時間 | 融資時間 | お試し審査 |
| 最短15分※ | 最短15分※ | - |
おすすめポイント
- 10秒で簡易審査結果がわかる!
- 本審査の結果が出るまで最短15分!※
- 最短即日融資が可能
※SMBCモビットの審査・融資時間:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
まとめ
SMBCモビットの毎月の返済額は、「最終借入後残高(最後に借入したときの借入残高)」で決まります。
このため、追加借入すると返済額が変わることがあるので注意しておきましょう。
そんなSMBCモビットの返済についてまとめると次のとおりです。
SMBCモビットの返済金額が多いと感じる場合の対処方法
- 毎月の返済額が少ない銀行カードローンに申し込む
- 借入後であれば、追加借入で最終借入後残高を更新することで毎月の返済額を減らせる
毎月の返済額以外に総返済額を減らす2つのコツ
- 最低返済額以上を返済する
- 一括返済する
SMBCモビットの返済額の3つの確認方法
- Myモビ
- SMBCモビット公式スマホアプリ
- モビットコールセンター
今回の記事を読んで、「SMBCモビットなら無理なく返済していけそう!」と感じたのであれば、ぜひ申し込みを検討してください。
SMBCモビットの人気記事
関連記事


種類・特徴でキャッシング・カードローンを探す
キャッシングするときの目的は人それぞれ。即日キャッシングしたい人や個人事業主向けのローンなど目的がはっきりしている方はこちらからキャッシング・カードローンを選んでみましょう!


