このページにはPRリンクが含まれています
- ナビナビキャッシング トップ
- SMBCモビット
- SMBCモビットの解約方法は?メリットとデメリットをFPが解説
SMBCモビットの解約方法は?メリットとデメリットをFPが解説
SMBCモビットでお金を借りた後、借入金額をすべて返し終えると「自動的に解約されるはず」と考える方は少なくありません。しかし、完済と解約はまったく別の手続きであり、返済を終えただけでは契約そのものは残ったままになります。
本記事では、SMBCモビットの具体的な解約手順をはじめ、解約を判断するためのメリット・デメリット、そして解約前に押さえておきたい注意点までをわかりやすく解説します。

総合評価
- 3.5点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年3.0%~18.0% | 最大800万円 | - |
| 審査時間 | 融資時間 | お試し審査 |
| 最短15分※ | 最短15分※ | - |
おすすめポイント
- 10秒で簡易審査結果がわかる!
- 本審査の結果が出るまで最短15分!※
- 最短即日融資が可能
※SMBCモビットの審査・融資時間:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
SMBCモビットの解約手続き・解約方法の進め方
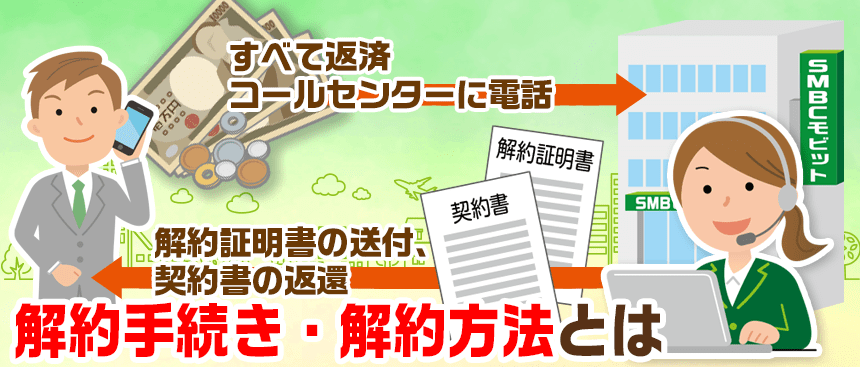
SMBCモビットは、返済をすべて済ませても自動では解約されません。契約を終わらせるには、利用者みずからが解約の手続きを進める必要があります。
SMBCモビットの解約手続きの流れは以下のとおりです。
- 借りたお金をすべて返済する
- SMBCモビットのコールセンターに電話する
- 解約証明書の送付、契約書の返還
すでに返済が終わっている方も、すべての項目が完了しているか確認してみましょう。
①借りたお金をすべて返済する
解約に向けた最初のステップは、借りたお金と利息をすべて返し切ることです。返済計画より前倒しで終わらせたいなら、返済日を待たずに残高を一度に支払う「一括返済」も選べます。
見落としがちなのが、1,000円未満の端数が残る「無利息残高」の存在です。わずかな残高でも完済とは扱われるものの、残ったままでは解約手続きに進めません。提携ATMは小銭の入金に対応していないことが多いため、端数が残っているときは振込や口座振替で処理すると確実でしょう。
自分の残高が本当にゼロなのかは、SMBCモビットへ電話で問い合わせるか、会員専用サービス「Myモビ」から確認できます。解約を申し込む前に、まずは残高が1円も残っていない状態を作っておくことが肝心です。
②SMBCモビットのコールセンターへ電話
0120-03-5000(営業時間9:00~18:00)
残高をゼロにできたら、SMBCモビットのコールセンターへ電話し、オペレーターに解約したい旨を伝えます。手続き自体は電話1本で完結するため、書類の郵送や来店は基本的に求められません。
オペレーターと直接やり取りできる電話なら、疑問点をその場で解消しながら手続きを進められます。解約の申し出も、聞きたいことを確認しつつ一度の通話で完了できるでしょう。
混み合う時間帯を避け、本人確認のために契約者情報を手元に用意してから連絡すると、スムーズに解約を申し出られます。
③解約証明書を送付し、契約書の返還
解約が受理されると、入会時に取り交わした契約書が返還されます。原則として郵送で届きますが、自宅に届くと都合が悪いなら、解約を申し出る電話のなかでその旨を伝えておくと配慮してもらえます。
あわせて覚えておきたいのが「解約証明書」の存在です。解約を証明する書面は自動では発行されないため、必要なら発送を依頼しておきましょう。完済を示す「完済証明書」とは別物で、住宅ローンの審査などで金融機関から提出を求められるのは解約証明書のほうです。将来ローンを組む予定があるなら、早めに取り寄せておきましょう。
なお、手元のローンカードは返却する義務がありません。第三者に悪用されないよう、ハサミで裁断してから処分すると安全です。
SMBCモビットを解約しないと起こりうるメリット・デメリット
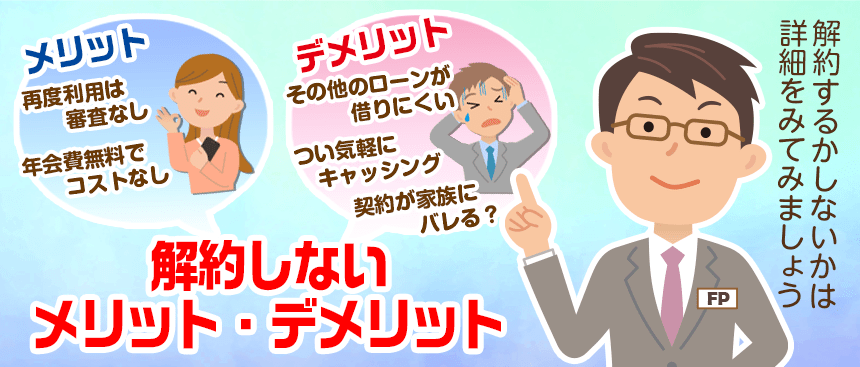
利用を終えたSMBCモビットを解約するか、そのまま残しておくかは、利用者本人の判断に委ねられています。契約を維持する道にも、手放す道にも、それぞれメリット・デメリットがあります。
SMBCモビットを解約せず、契約を維持する場合のメリットとデメリットは主に下記のとおりです。
- メリット
- 再度利用する際に審査なしで利用できる
- 年会費無料なので維持コストがかからない
- デメリット
- 住宅ローン・その他ローンを借りにくくなる可能性も
- 気軽にキャッシングしてしまう可能性がある
- 契約していることを家族にバレやすくなる
それぞれ詳細をみていきましょう。
【メリット1】必要な時に審査なしで借入が可能
SMBCモビットを一度解約してから再度利用する場合は、もう一度入会審査からやり直す必要があります。
再度申し込みをするためには、審査や必要書類提出の手間と時間がかかります。
また、消費者金融カードローンやクレジットカードのキャッシング枠などは、貸金業法の定める「総量規制」の影響を受けます。
総量規制とは、個人の借入総額が、原則、年収などの3分の1までに制限されるしくみのことです。
再度審査したとき、ほかのカードローン残高やクレジットカードのキャッシング残高が、収入の3分の1をオーバーしている場合は、審査の承認が下りない可能性が高いです。
もしSMBCモビットを再度利用する可能性がある場合は、解約しない方がよいでしょう。
【メリット2】年会費無料だから維持コストはなし
SMBCモビットは年会費や更新費などの手数料が一切かからないので、契約を維持するコストはありません。
急にお金が必要になったときにすぐに利用できるというメリットもありますので、万が一のために解約せずにおくのもおすすめです。
【デメリット1】住宅ローン借入審査への影響も
住宅ローンやマイカーローンなどを借りる際には、カードローンやキャッシングなどの契約額・利用額を申告する必要があります。
住宅ローンやマイカーローンの融資額は、申込者の収入に対するローンの返済比率などに左右されますが、カードローンやキャッシングの限度額や残高が多いほど、返済比率は上がります。
そのため、もしSMBCモビットを解約していなかった場合、そのことが理由でローンを借りにくくなる可能性があります。
ローンを借りる可能性がある方は、SMBCモビットを事前に解約しておくとよいでしょう。
また、審査時に契約が残っている場合は、すぐに解約することでローン審査に通ることもあります。
この場合は、解約証明書の提出が融資の条件とされることも多いので、手配を忘れないようにしましょう。
【デメリット2】いつでもキャッシングできるので予想外の借金を負う
契約を残したままにしておくと、生活費が足りなくなったときに「とりあえずカードローンで借りればいい」と、軽い気持ちで手を出してしまいがちです。いつでも借りられる手軽さは大きな魅力である反面、比較的高い金利がのしかかる点も忘れてはいけません。
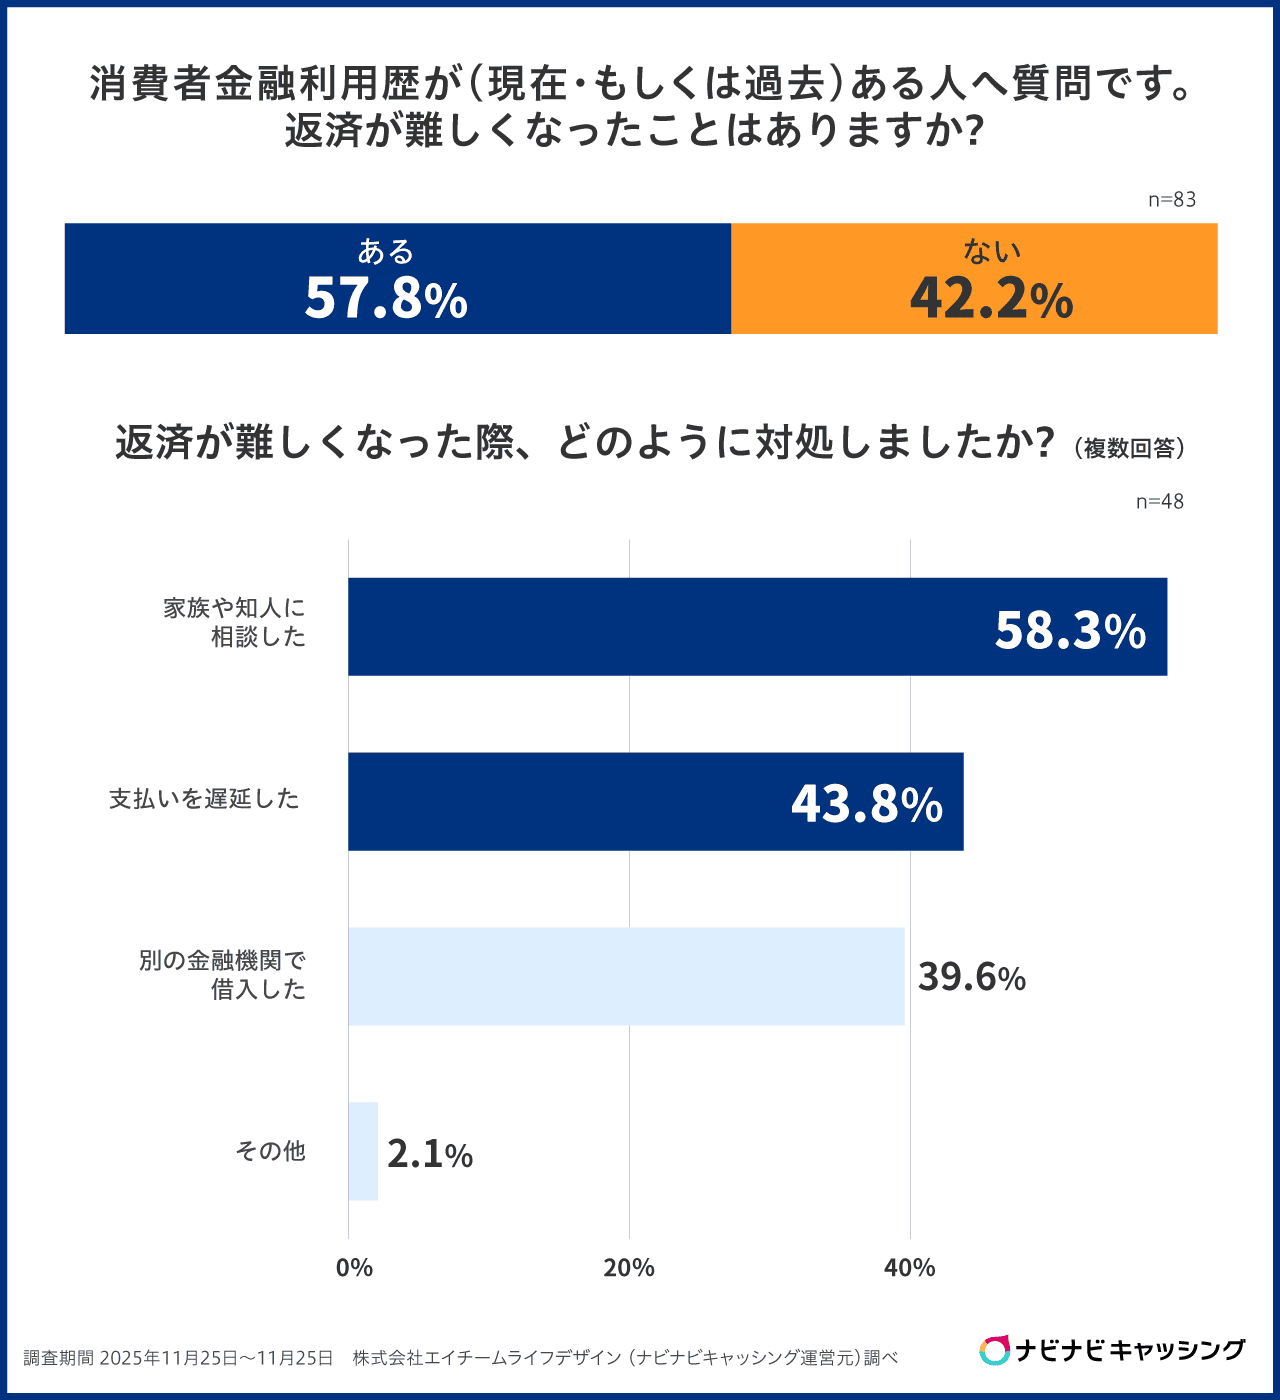
借入は、始めやすい一方で返し終えるのが難しい面を持っています。当サイトの調査では、消費者金融の利用者のうち「返済が難しくなった経験がある」と答えた人は57.8%です。半数を超える人が、どこかの時点で返済に苦労している計算になります。
不要な借入を重ねてしまう不安が少しでもあるなら、思い切って解約するのも賢い選択です。手元にカードがなければ、衝動的な借り入れにブレーキをかけられます。家計を守る仕組みづくりの一つとして、解約を前向きに検討してみてください。
【デメリット3】契約していることが家族にバレやすい
家族に知らせずSMBCモビットを契約している方も少なくありません。契約が続くほど、明細のやり取りや入金の履歴などから、借入の事実を家族に気づかれるリスクは高まっていきます。
借入を周囲に知られたくないという心理は、想像以上に根強いものです。

当サイトの調査では、消費者金融の利用について「周囲の目を気にする」と答えた人が77.8%もいます。8割近くが、家族や職場に知られることへ抵抗を感じているのが実態です。
借金の存在が思わぬ形で発覚すれば、家庭内の信頼問題に発展しかねません。どうしても知られたくないという思いが強いなら、完済したタイミングでそのまま解約してしまうほうが、精神的にも落ち着いて過ごせます。
郵送物を止める手続きとあわせて、解約を検討する価値は十分にあります。
SMBCモビットを低金利のところで借り換えるには
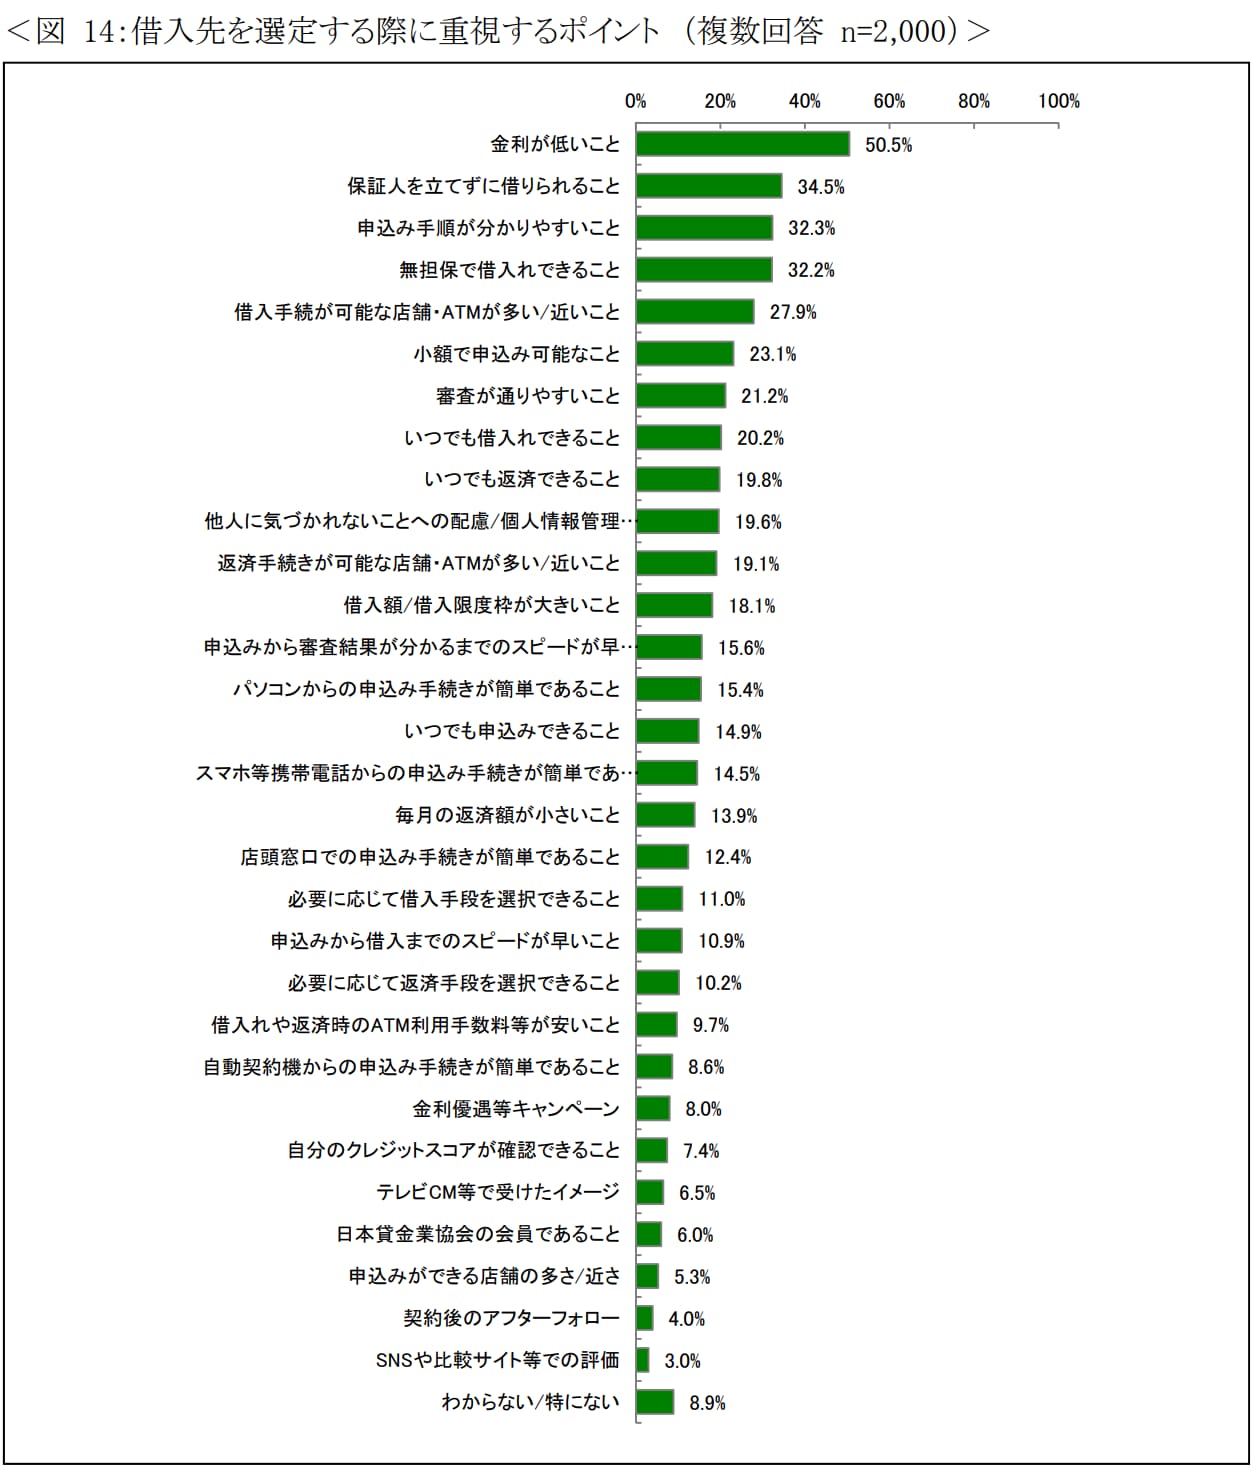
「解約する前に、いまの借入をもっと低い金利のところに変えられないか」と考える方もいるでしょう。借入先を選ぶうえで金利は重要な判断材料で、日本貸金業協会の調査でも、借入先を選ぶ際に「金利の低さ」を重視すると答えた人は50.5%と半数を超えました。
ただし借り換えで得をするには、乗り換え先がSMBCモビットより確実に低い金利であることが前提になります。
以下では、乗り換え先としておすすめできる「アコム」と「プロミス」を紹介します。
方法①利息負担が軽くなる「アコム」を利用する
乗り換え先の候補としてまず挙がるのが、消費者金融のなかでも知名度の高いアコムです。上限・下限の金利はSMBCモビットより低く年2.4%~17.9%となっていて、初めての契約なら「契約日の翌日から30日間の無利息サービス」を利用できる点が大きな違いです。
※アコムの無利息期間:アコムで初めて契約する場合、契約日の翌日から30日間。
短期間で返し切る見通しがあるなら、無利息期間のぶんだけ、さらに利息の負担を抑えられます。
なお、アコムの全国利用者は、194万3千人(※2025年9月末現在)で、業界No.1の利用者数となっています。これだけ多くの方が申込む理由は、初めてでも申込みやすいイメージがあるからでしょう。

総合評価
- 3.8点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年2.4%~17.9% | 最大800万円 | 30日間※ |
| 審査時間 | 融資時間 | お試し審査 |
| 最短20分※ | 最短20分※ | ◯ ※3秒診断 |
おすすめポイント
- お勤め先への在籍確認連絡は100%なし!
- 申込~借入までWEB完結!最短20分で融資可能!※
- アコムでの契約がはじめての人は、契約日の翌日から最大30日間金利0円!
※審査・融資時間:申込時間や審査により希望に添えない場合があります。
※無利息期間:アコムで初めて契約する場合、契約日の翌日から30日間。
方法②スピード融資のできる「プロミス」を利用する
プロミスは融資まで最短3分※と、大手消費者金融のなかでも非常にスピーディーです。
※プロミスの審査・融資時間:申込時間や審査により希望に沿えない場合があります。
さらに、無利息期間も初回借入日の翌日から30日間設けられているため、あらかじめ契約を済ませておいても無利息期間を消費することはありません。
SMBCモビットを解約しても、お金を借りる可能性があるという人は、プロミスで契約だけ済ませ、必要になれば借入れするという方法も検討できます。

総合評価
- 4.0点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年2.5%~18.0% | 最大800万円 | 30日間※ |
| 審査時間 | 融資時間 | お試し審査 |
| 最短3分※ | 最短3分※ | ◯ |
おすすめポイント
- Web契約で最短3分融資も可能※
- 初回借入れの翌日から30日間は利息0円!
- カードレスで借入も返済もできる!
※申込み時間や審査により希望に添えない場合があります。
※30日無利息サービス利用の場合、メールアドレス登録とWeb明細利用の登録が必要です。
※申込時の年齢が19歳以下の場合は、収入証明書類の提出が必須です。高校生(定時制高校生、高等専門学校生も含む)は申し込めません。
SMBCモビットを解約するなら将来のローン予定や利用計画の見直しを
SMBCモビットを解約することで、将来的に住宅ローンが借りやすくなるでしょう。
そういった将来にローン予定があるのか検討し、解約する方が良いと判断したのであれば、解約しましょう。
また反対に、今後もカードローンの利用を考えている場合、
再審査の必要がなく、緊急時にすぐにお金を利用できる状況は心の安静を保てます。
しっかりとご自身の状況を判断し、後悔しない方法を選択しましょう。
SMBCモビット解約についてのQ&A
SMBCモビットの解約に関してよくある質問をまとめました。
解約を検討している方は、ぜひ参考にしてくださいね。
Q.解約の途中キャンセルは可能?解約後でも再契約できるの?
SMBCモビットを一度は解約したけれど、再度検討した結果、解約をキャンセルしたいという方もいるかもしれません。
しかし、解約の取り消しは基本的にできません。
解約後は再度「新規契約扱い」となり、申し込みからやり直すことになります。
そのときの資産状況や他社の借入状況によっては審査が厳しくなる場合もありますので、解約は慎重に行ないましょう。
Q.SMBCモビット側から突然強制解約されることはありえる?
SMBCモビットは一定期間ごとに顧客との契約を更新しています。
このとき、顧客の再審査を行なっており、返済遅延があるなど返済態度がよくなかったり、他社からの借り入れが多かったりする場合は、契約を更新されないことがあります。
また、長期間利用がなかった場合でも、一方的に解約されるケースがあります。
SMBCモビットから解約されたくない場合は、数年間に一度ほど利用すると安心でしょう。
Q.SMBCモビットの解約履歴は何年くらい残るの?
SMBCモビットなどのカードローンやクレジットカード、住宅ローンなどを申し込み・利用・解約をすると、「個人信用情報」にその利用履歴や利用限度額、与信残高などが登録されます。
この個人信用情報に、返済遅延や長期滞納、金融事故など、あなたに不利な履歴が記載されていると、その後の融資を受けにくくなる可能性がありますので要注意です。
SMBCモビットの解約をした履歴は、個人信用情報機関にもよりますが、基本的に5年間残るといわれています。
もし早めに履歴を消したい場合は、完済と同時に解約することをおすすめします。
▼カードローンの解約について知りたい方はこちらの記事をチェック
まとめ
それでは、SMBCモビットの解約に関する重要ポイントについておさらいしましょう。
- SMBCモビットの解約は、無利息残高を含めてすべて返済してから
- 解約自体は、電話1本で簡単に行なえる
- SMBCモビットを解約しないメリットは2つ
・再度利用する際は、審査なしでスムーズに利用できる
・年会費無料なので、契約の維持コストはかからないこと - SMBCモビットを解約しないデメリットは3つ
・住宅ローンやその他ローンを借りにくくなることも
・気軽にキャッシングしてしまう可能性があること
・家族にバレる可能性があること
これらのメリット・デメリットを踏まえて、解約するかどうかを判断するのがおすすめです。
解約のキャンセルはできませんので、よく検討してから解約手続きをしましょう。
関連記事


種類・特徴でキャッシング・カードローンを探す
キャッシングするときの目的は人それぞれ。即日キャッシングしたい人や個人事業主向けのローンなど目的がはっきりしている方はこちらからキャッシング・カードローンを選んでみましょう!


