このページにはPRリンクが含まれています
- ナビナビキャッシング トップ
- SMBCモビット
- SMBCモビットの金利は高い?利息計算・決まり方・下げる方法を解説
SMBCモビットの金利は高い?利息計算・決まり方・下げる方法を解説

SMBCモビットでお金を借りたら金利はいくらになるのか、気になりますよね。
SMBCモビットの金利は年3.0%~18.0%で、はじめて借りるときに適用されるのは年18.0%がほとんどです。
「年18.0%」と聞くと高いように感じるかもしれませんが、大手消費者金融カードローンと比べるとそれほど大きな差はありません。とはいえ、借入時に適用される金利が高ければ高いほど、その分多くの利息がかかります。
この記事では、SMBCモビットの金利や利息を抑えるコツについて紹介します。

総合評価
- 3.5点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年3.0%~18.0% | 最大800万円 | - |
| 審査時間 | 融資時間 | お試し審査 |
| 最短15分※ | 最短15分※ | - |
おすすめポイント
- 10秒で簡易審査結果がわかる!
- 本審査の結果が出るまで最短15分!※
- 最短即日融資が可能
※SMBCモビットの審査・融資時間:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
SMBCモビットではじめて借りるときに適用される金利
SMBCモビットではじめて契約する際に適用される金利は、上限にあたる年18.0%となるのが一般的です。金利は利用限度額に応じて決まる仕組みで、限度額が大きいほど低く、小さいほど高く設定されます。
新規契約では利用限度額が小さめに設定されやすいうえ、まだ返済実績がなく信用情報の蓄積もないため、貸し手側も慎重に判断せざるを得ません。とくに限度額が100万円未満の枠では、ほぼ上限金利が適用されると考えておくとよいでしょう。
初回はどの会社でも上限に近い金利からのスタートになりやすいため、まずは年18.0%で利息を見積もり、無理のない借入額に抑えておくことをおすすめします。
SMBCモビットの金利は高い?大手消費者金融カードローンと比較してみた
SMBCモビットの上限金利(年18.0%)は大手消費者金融の中で平均的な水準であり、突出して高いわけではありません。プロミスやアイフルも上限は年18.0%前後で、各社に大きな差がないためです。
| カードローン | 金利 | 詳細 |
|---|---|---|
| SMBCモビット | 年3.0%~18.0% | |
| プロミス | 年2.5%~18.0% | |
| アイフル | 年3.0%~18.0% | |
| アコム | 年2.4%~17.9% | |
| レイク | 年4.5%~18.0% | 詳細はこちら |
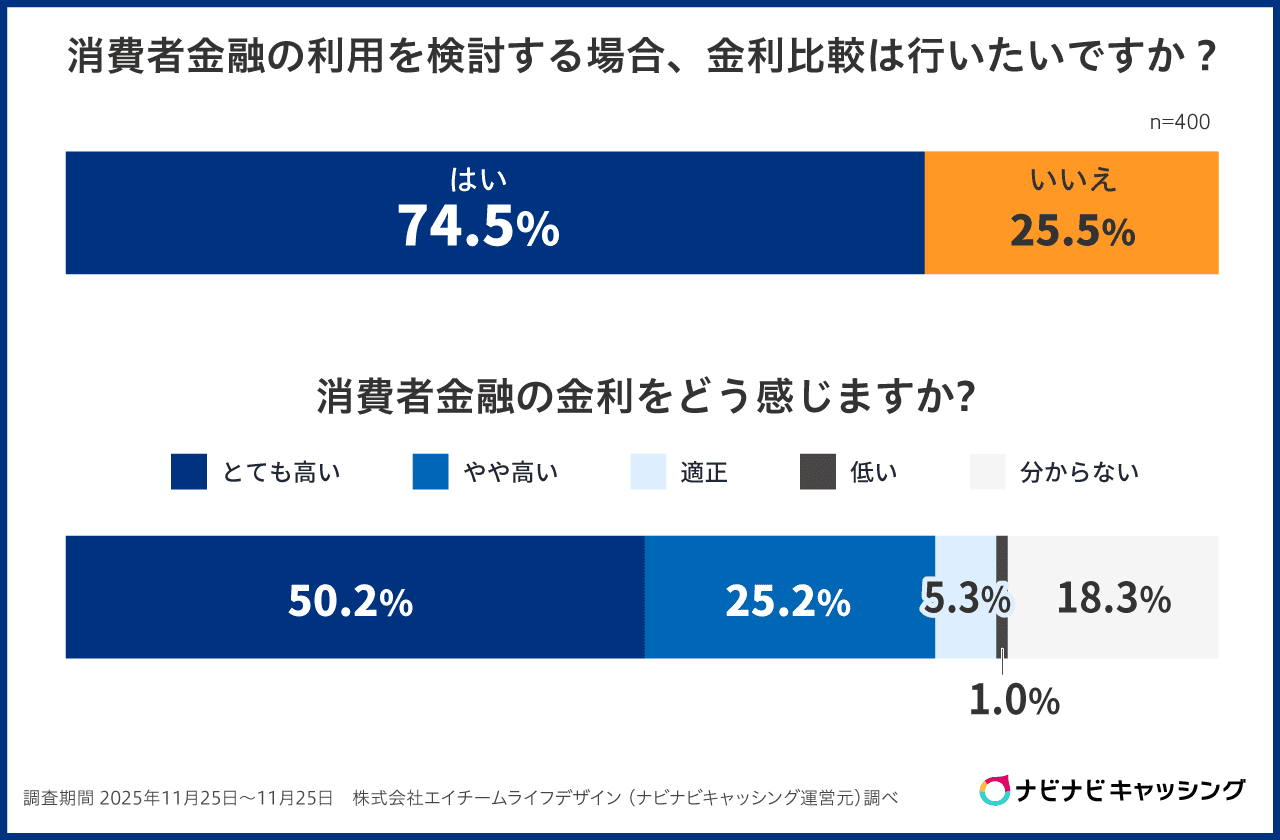
一方で、当サイトの調査では、消費者金融の金利を「とても高い」(50.3%)「やや高い」(25.3%)と感じる人が合わせて約75%にのぼり、金利負担への不安が根強いことも分かりました。
ただし、実際にSMBCモビットを利用した人を対象とした当サイトの調査を見ると、適用金利に「満足」「とても満足」と答えた人が合わせて41%、「やや不満」「不満」は27%にとどまり、強い不満を抱える利用者は限定的でした。

もし年18.0%を高いと感じるなら、上限金利の相場が年14.5%前後の銀行系カードローンも選択肢になります。即日融資には向きませんが、「融資まで時間がかかってでも金利を抑えたい」という人にとっては検討する価値のある借入先でしょう。
SMBCモビットの利息や返済額を借入額ごとにシミュレーション
ここからは、SMBCモビットで借りたときの利息と返済額を、借入額ごとに具体的に見ていきます。いずれも金利年18.0%、毎月の返済を最低返済額で計算した目安です。最低返済額とは「毎月これ以上は返してください」と決められた最低ラインの金額を指します。

当サイトの調査では、無理なく返済できると感じる毎月の金額は「月1万円未満」が56.5%で最も多く、8割以上の人が月3万円未満を希望していました。返済額を低く抑えるほど月々の負担は軽くなりますが、その分だけ返済期間が延び、総利息は増えていく点に注意しましょう。
以下のシミュレーションで、借入額ごとの利息の重さを確認してください。
10万円借りた場合
| 借入額 | 10万円 |
|---|---|
| 毎月の返済額 | 4,000円 |
| 返済回数 | 32回 |
| 利息 | 26,260円 |
| 総返済額 | 126,260円 |
10万円を借りたケースでは、元金10万円に対して2万円以上の利息が上乗せされる計算です。
少額の借入に思えても、最低返済額だけで返していくと完済まで2年半以上かかり、利息もじわじわとふくらんでいきます。手元に余裕ができたときは、後述する臨時返済を組み合わせて返済期間を縮めると、利息をぐっと抑えられるでしょう。
まずは少額でも早めに返す意識を持つことが、支払総額を減らす第一歩になります。
20万円借りた場合
| 借入額 | 20万円 |
|---|---|
| 毎月の返済額 | 8,000円 |
| 返済回数 | 32回 |
| 利息 | 52,540円 |
| 総返済額 | 252,540円 |
20万円を借りたケースでは、毎月の最低返済額が8,000円、返済回数は32回、利息は52,540円、総返済額は252,540円となります。
借入額が2倍になると、利息もほぼ2倍にふくらむ点に注意しておきましょう。返済回数そのものは10万円のときと同じ32回ですが、毎月の負担額は大きくなります。
家計に占める返済の割合が高くなりすぎないよう、借りる前に「毎月いくらまでなら無理なく返せるか」を見積もっておくのがおすすめです。返済に回せる金額を先に決めておけば、借りすぎを防ぐことにもつながります。
30万円借りた場合
| 借入額 | 30万円 |
|---|---|
| 毎月の返済額 | 11,000円 |
| 返済回数 | 36回 |
| 利息 | 88,683円 |
| 総返済額 | 388,683円 |
30万円を借りたケースでは、返済期間が3年に及ぶため、利息だけで9万円近くに達します。
借入額が10万円から30万円へ増えると、利息は約3.4倍にもふくらむ計算です。この水準になると利息の重さを実感しやすいため、余裕のある月には多めに返す、あるいは一括返済を検討するなど、早めの完済を意識した返し方が効果的でしょう。
返済期間が長引くほど利息がかさむ点を、あらかじめ頭に入れておいてください。
50万円借りた場合
| 借入額 | 50万円 |
|---|---|
| 毎月の返済額 | 13,000円 |
| 返済回数 | 58回 |
| 利息 | 251,057円 |
| 総返済額 | 751,057円 |
50万円を借りたケースでは、返済回数が58回、約5年に延びるため、利息は25万円を超えます。毎月の返済額(13,000円)だけを見ると負担が軽く感じられますが、期間が長引く分だけ総利息が大きくふくらむ典型的なパターンです。
無理のない範囲で毎月の返済額を少し上乗せするだけでも、完済時期と総利息を大きく減らせます。返済の負担感と支払総額のバランスを見ながら、返し方を調整していくとよいでしょう。
100万円借りた場合
| 借入額 | 100万円 |
|---|---|
| 毎月の返済額 | 26,000円 |
| 返済回数 | 58回 |
| 利息 | 502,157円 |
| 総返済額 | 1,502,157円 |
100万円を借りたケースでは、利息だけで50万円を超え、借りた元金の半分に達する計算です。ここまで高額になると、限度額100万円以上で適用される年15.0%以下の金利が使えるかどうかで、総返済額が大きく変わってきます。
高額の借入を検討するときは、金利の条件と返済計画をより慎重に見極めることが欠かせません。借入額が大きいほど、わずかな金利差が総返済額に与える影響も大きくなる点を意識しておきましょう。
総合評価
- 3.5点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年3.0%~18.0% | 最大800万円 | - |
| 審査時間 | 融資時間 | お試し審査 |
| 最短15分※ | 最短15分※ | - |
おすすめポイント
- 10秒で簡易審査結果がわかる!
- 本審査の結果が出るまで最短15分!※
- 最短即日融資が可能
※SMBCモビットの審査・融資時間:申込の曜日、時間帯によっては翌日以降の取扱となる場合があります。
SMBCモビットの金利を下げる方法はたった一つ
SMBCモビットの金利を下げる方法は、100万円以上を借りるしかありません。
先述したとおり、金利は限度額によって決まり、100万円未満だと上限金利になることがほとんどだからです。
ただし、限度額100万円以上なら金利年15.0%以下になるのは確実。
SMBCモビットは「貸金業法」という法律に則って営業しており、貸金業法には以下のように借入額ごとの上限金利が定められているかです。
| 借入額 | 上限金利 |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円~100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
上記以上の金利は設定することは法律違反であり、罰則の対象になります。
このため、限度額100万円以上であれば、金利年15.0%以下で借入できるのです。
SMBCモビットの金利を下げるコツ
前章でお伝えしたとおり、限度額を100万円以上にすれば金利は下がります。ただし新規契約時の限度額は30万~50万円程度にとどまることが多く、いきなり100万円以上を借りるのは簡単ではありません。
金融庁の調査でも、3年以内に借入れの申込みをした人のうち希望どおりの金額を借りられた人は40.3%にとどまり、47.7%は借入れができなかった経験があると回答しています。希望額を必ず借りられるとは限らない以上、限度額を上げて金利を下げる方法だけに頼るのは現実的とは言えません。
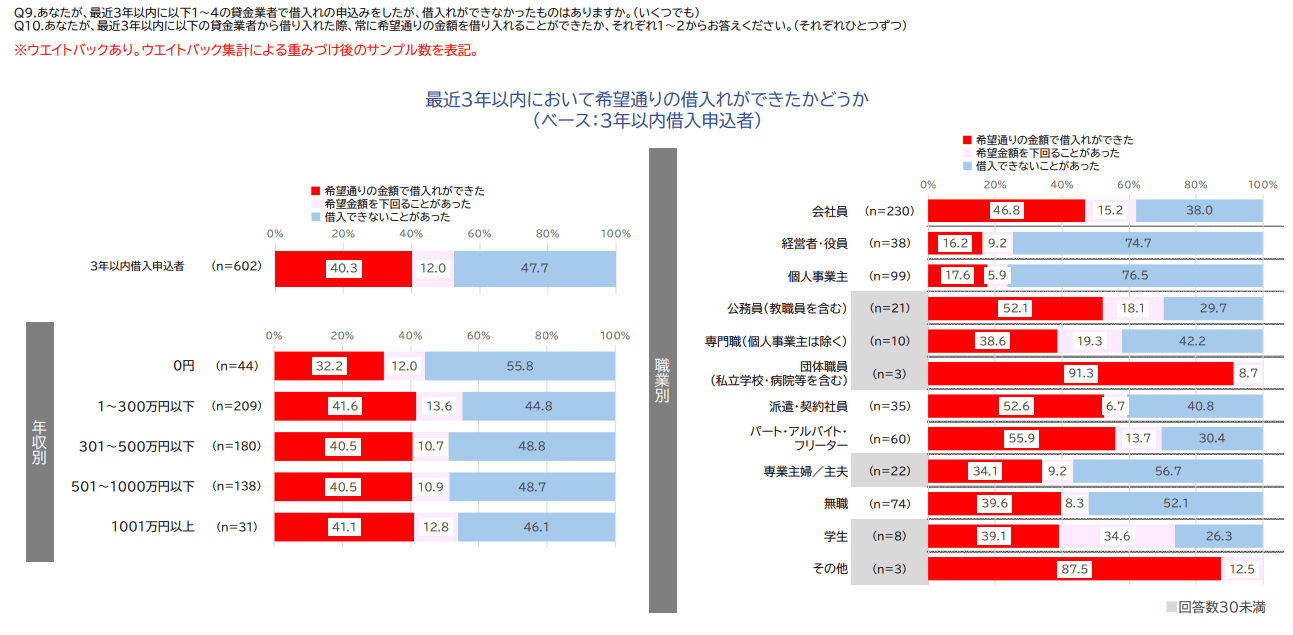
※引用元:貸金業利用者に関する調査・研究|金融庁
そこでおすすめしたいのが「臨時返済」と「一括返済」の2つです。どちらも支払う利息そのものを減らせるため、金利を下げるのと同じ効果を得られます。次の項目で、それぞれのやり方と効果を詳しく見ていきましょう。
臨時返済をする
SMBCモビットでは自由に「随時返済」ができます。
臨時返済とは、最低返済額以上の返済をすること。
例えば、最低返済額が4,000円なら、5,000円や6,000円と多めに返済することですね。
つまり、「繰上げ返済」だと思ってください。随時返済をすれば元金の減りが早くなりますので、次のように利息を減らすことが可能です。
| 返済パターン | 毎月の返済額 | 利息 |
|---|---|---|
| 最低返済額で返済した場合 | 11,000円 | 88,683円 |
| 臨時返済をした場合 | 12,000円 | 78,817円 |
※30万円を借りた場合でシミュレーション(金利年18.0%)
毎月最低返済額(11,000円)だけで返済した場合、利息は88,683円となります。
この状態から最低返済額より1,000円多い、12,000円で返済すると利息は78,817円。9,866円も抑えることが可能です。
このように、随時返済は利息の軽減に効果的と言えます。
「毎月多めに返済するのはキツイ・・・」という場合は、お金に余裕がある月だけでも問題ありません。
それでも利息軽減の効果が十分あります。
一括返済をする
随時返済以上に効果的なのが「一括返済」です。
一括返済とは、借入残高を1回で全額返済することを指します。
例えば、借入残高が20万円であれば、20万円を一回で返済するということです。
一括返済をすればその瞬間、返済完了となりますので大きく利息を軽減できます。
| 一括返済のタイミング | 利息 |
|---|---|
| 初回返済日 | 4,438円 |
| 3回目の返済日 | 9,044円 |
| 6回目の返済日 | 15,943円 |
※30万円を借りた場合でシミュレーション(金利年18.0%)
仮に、初回返済日に一括返済をした場合、利息は4,438円で済みます。
それに対して、一括返済をせずに毎月最低返済額だけで返済していった場合の利息は88,683円。利息差は84,245円です。
このように、一括返済は利息を減らすのに一番効果的な方法となります。
一括返済について注意点などがありますので、「SMBCモビットの一括返済方法とは?端数分までしっかり完済するためのやり方を解説」を合わせてお読みください。
【注意】SMBCモビットには無利息期間がない!
大手消費者金融カードローンの売りのひとつが「無利息期間」ですが、SMBCモビットには無利息期間のサービスがありません。
無利息期間を利用した利息軽減はできないと知っておきましょう。
無利息期間のあるカードローンならサービス期間中は利息0円になるため、以下のように利息を軽減できます。
| 無利息期間の有無 | 利息 |
|---|---|
| あり | 4,438円 |
| なし | 0円 |
※30万円を「30日間無利息」で借りた場合のシミュレーション(金利年18.0%)
上記のケースであれば、無利息期間のあるカードローンなら利息が4,438円もお得です。
しかし、SMBCモビットには無利息期間がないため、無利息期間による利息軽減の方法は取れないのです。
もし、「無利息期間を上手に利用して利息を減らしたい!」というのであれば、「無利息期間のあるおすすめカードローンを徹底比較!適用条件や選び方も」を読んで、「アイフル」や「プロミス」などのカードローンを検討してみましょう。


総合評価
- 3.7点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年3.0%~18.0% | 800万円以内 | 30日間 |
| 審査時間 | 融資時間 | お試し審査 |
| 最短9分※ | 最短9分※ | - |
おすすめポイント
- 初めての方なら最大30日間無利息!
- 会話ロボット「ぽっぽくん」に24時間相談OK!
- 「1秒診断」で融資可能か簡易チェック可能!
※アイフルの審査・融資時間:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
SMBCモビットの金利の確認方法は3つ
ここからは、SMBCモビットの金利の確認方法をお伝えしていきます。
SMBCモビットの金利の確認方法
詳細は次章よりお伝えしていきます。
スマホアプリで金利を確認する場合
- アプリから「会員専用サービス Myモビ」を選択
- Myモビにログイン
- Myモビのメニューの「ご利用状況照会」を選択
スマホアプリでの確認方法は上記のとおり。
Myモビにログインして「ご利用状況照会」を選択するだけで良く、必要書類などはありません。
ただし、以下の時間帯は利用ができないので注意しておきましょう。
- 毎週月曜日 0:00~7:00
- 毎月最終月曜日 2:00~5:00
PCサイトで金利を確認する場合
- 会員専用サービス「Myモビ」にログイン
- 「利用状況照会」を選択
PCサイトも「Myモビ」にログインして、「利用状況照会」を選択するだけでOKです。
利用できない時間帯は以下のとおりです。
- 毎週月曜日0:00~7:00
- 毎月最終月曜日2:00~5:00
スマートフォンサイトで金利を確認する場合
- 会員専用サービス「Myモビ」にログイン
- 「利用状況照会」を選択
スマートフォンサイトも「Myモビ」にログインして、「利用状況照会」から確認するだけです。
利用できない時間帯は以下のとおりです。
- 毎週月曜日0:00~7:00
- 毎月最終月曜日2:00~5:00
まとめ
SMBCモビットの金利は「年3.0%~18.0%」とであり、はじめての際に適用されるのは「年18.0%」がほとんどです。
年18.0%という金利は消費者金融カードローンの中では平均的な金利です。よって、SMBCモビットの金利は消費者金融カードローンとして高くもないし、低くもないと言えます。
「SMBCモビットの金利を下げる方法を知りたい!」という人が多いかともいますが、金利を下げるには100万円以上を借りるしか手がありません。ただし、「臨時返済」または「一括返済」を活用すれば利息を減らすことは可能です。
SMBCモビットには審査がありますので、申込前には審査についても知っておきましょう。「SMBCモビットの審査前に読んでおくべき鉄則!申込の流れから利用方法を解説!」を読んで、万全の体制で申し込みできるようになってください。
関連記事


種類・特徴でキャッシング・カードローンを探す
キャッシングするときの目的は人それぞれ。即日キャッシングしたい人や個人事業主向けのローンなど目的がはっきりしている方はこちらからキャッシング・カードローンを選んでみましょう!


