このページにはPRリンクが含まれています
- ナビナビキャッシング トップ
- プロミス
- プロミスとプロミスレディース両方借りることはできる?違いや口コミを紹介
プロミスとプロミスレディース両方借りることはできる?違いや口コミを紹介
「プロミスとプロミスレディースは両方契約すれば借入額を増やせるの?」と疑問に思う人は少なくありません。
結論として両方の同時契約はできず、商品内容もまったく同じです。ただし、プロミスレディースには女性向けの相談窓口が用意されいます。
この記事では、両者の違いから口コミ、増額申請のコツ、他社併用の選び方まで詳しく解説します。
プロミスとプロミスレディースの違い
プロミスとプロミスレディースは、金利・限度額・審査基準など基本的なサービス内容がまったく同じカードローンです。違いは「女性専用サポート体制」の1点のみで、金利や審査基準に差はありません。
| プロミス | プロミスレディース | |
|---|---|---|
| 申込み条件 | 年齢18~74歳のご本人に安定した収入のある方 | 年齢18~74歳のご本人に安定した収入のある方 |
| 金利 | 年2.5%~18.0% | 年2.5%~18.0% |
| 利用限度額 | 最大800万円 | 1万円~800万円 |
| 保証会社 | SMBCコンシューマーファイナンス株式会社 | SMBCコンシューマーファイナンス株式会社 |
| 無利息期間 | 初回借入日の翌日から30日間※ | 初回借入日の翌日から30日間 |
| 即日融資 | 〇 | 〇 |
| オペレーターの有無 | 有(男性・女性) | 有(女性) ※女性専用ダイヤル有り |
※プロミスの無利息期間:30日間無利息サービスを利用するには、メールアドレス登録とWeb明細利用の登録が必要です。
日本貸金業協会の調査によると、消費者向無担保貸付残高を持つ人のうち36.5%が女性であり、消費者金融を実際に利用している女性は決して少なくないことがわかります。プロミスレディースは、こうした女性の借入ニーズに応えるかたちで設けられた窓口です。
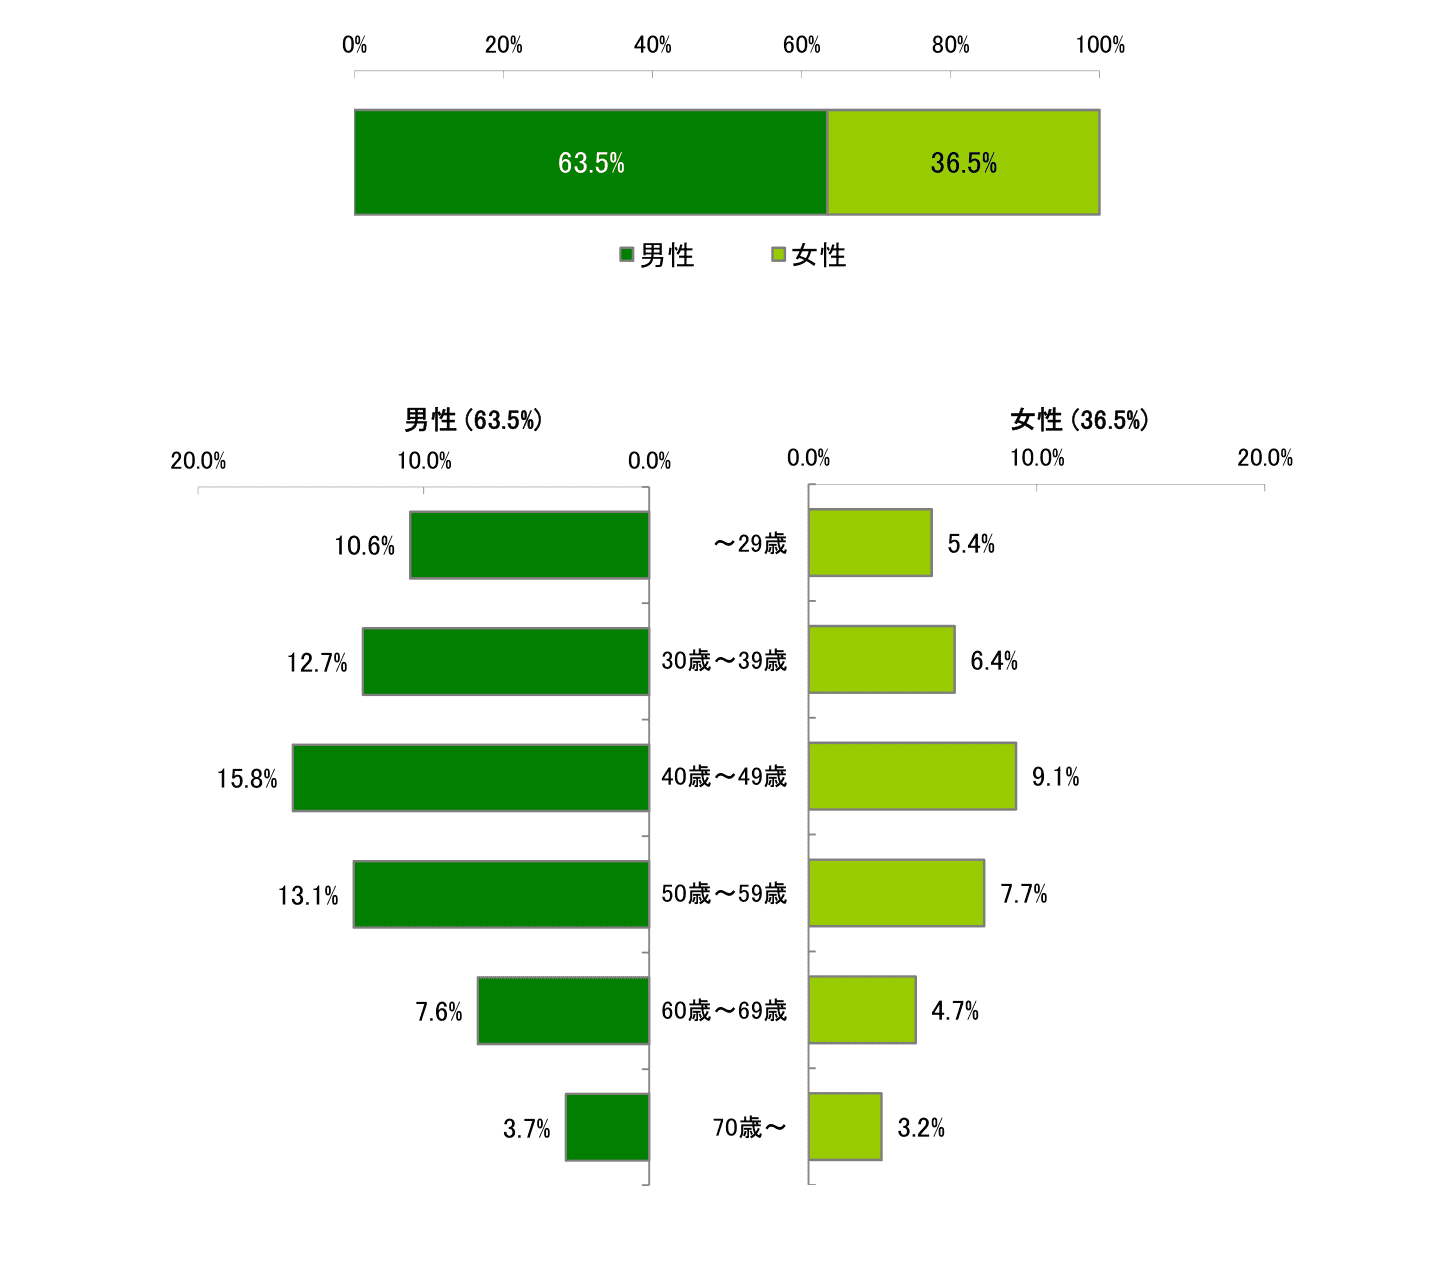
※引用元:資⾦需要者等の現状と動向に関する調査結果報告|日本貸金業協会
プロミスレディースのメリットは「女性スタッフ対応のレディースコール」
プロミスレディースの最大の特徴は、女性スタッフが対応する「レディースコール」の存在です。通常のプロミスでは男性オペレーターが応対する場合もありますが、プロミスレディースなら女性同士で相談できるため、プライバシーや心理的な安心感を得やすいのが魅力です。
男性オペレーターへの相談とは異なり、「生活費の相談」「家計管理と返済スケジュールの悩み」「家庭環境や職場での不安」など、女性特有の事情にも配慮した相談もできるでしょう。
たとえば、育児中の人やパート勤務で収入が不安定な人には、返済計画を細かく調整しながら丁寧に説明するなど、より寄り添った対応が期待できます。
なお、融資スピードや無利息期間などの条件は通常版とまったく同じです。女性スタッフによるきめ細やかな対応を希望する方にとっては、プロミスレディースを選ぶ方がより快適に利用できるでしょう。
プロミスレディースとプロミスの商品内容は同じなのでデメリットも同じ
プロミスレディースは通常のプロミスと同じ内容の商品であるため、デメリットも共通しています。プロミスレディースを選ぶ理由はあくまで「女性スタッフによる安心感」で、金利や審査・返済条件については通常のプロミスとまったく同じであることを理解したうえで利用することが大切です。
- 共通のデメリット
- 金利は最大で年18.0%と、銀行カードローンより高め
- 長期返済になると利息負担が増える
- 審査で安定収入がない場合は通過が難しい
最も気になるのが金利の高さです。当サイトの調査では、消費者金融の金利を「とても高い」と感じる人は50.3%、「やや高い」は25.3%で、合計約75%の人が高いという印象を持っています。プロミスの金利は年2.5%~18.0%で、銀行カードローンより高めに設定されているため、長期間の利用になるほど利息負担が増えてしまいます。
ただし、当サイトの調査では、プロミス利用者の「やや不満」が6%、「不満」が8%と、金利面で不満を抱える利用者はたったの14%程度です。利用者の8割以上は、プロミスの金利に納得していることがわかっており、過度な心配は不要といえるでしょう。

プロミスレディースに申込みをしても審査が甘くなることはない
「女性専用=審査が優しい」という誤解を持つ人もいますが、プロミスレディースの審査基準は通常のプロミスと変わりません。
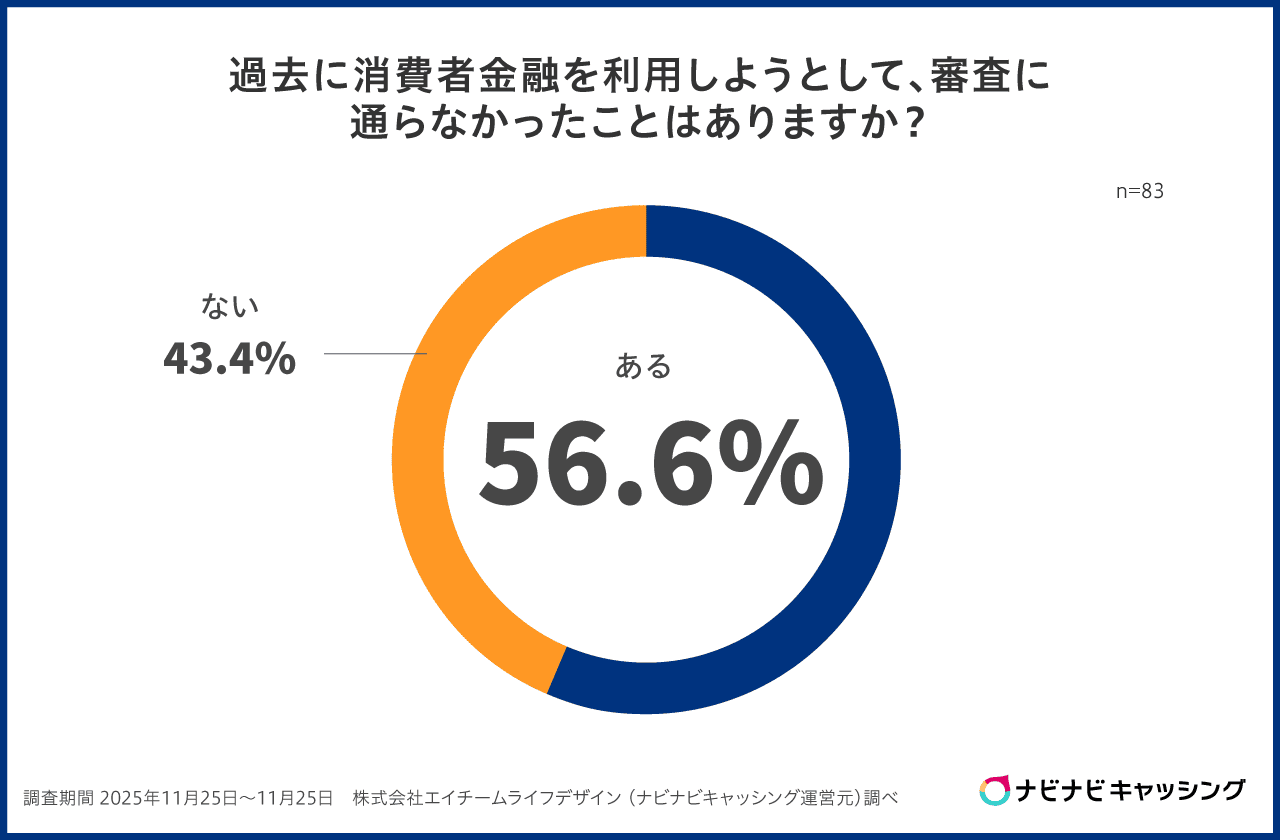
当サイトの調査では、消費者金融の審査に通らなかったことがある人は56.6%と過半数を超えており、利用を希望しても審査の壁に直面するケースが多い実態があります。
金融庁の調査でも、消費者金融への借入申込者のうち「希望通りの金額で借入できた」のは40.3%にとどまり、「借入できなかった」は47.7%に達しています。
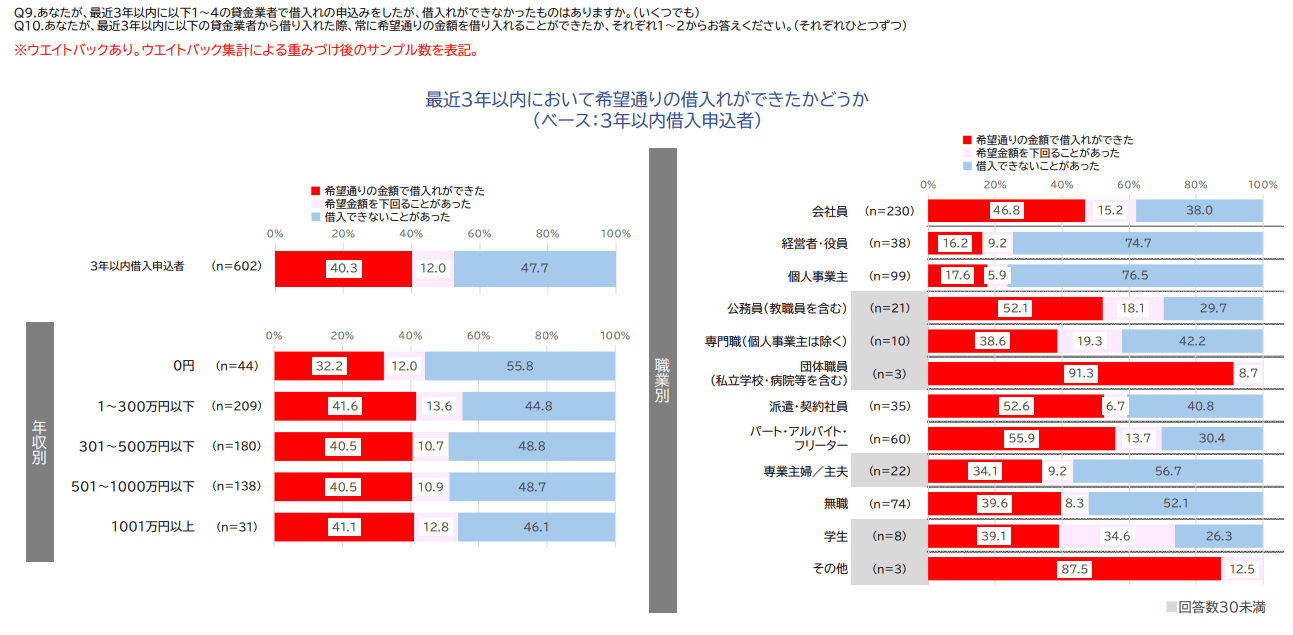
※引用元:貸金業利用者に関する調査・研究|金融庁
プロミスとプロミスレディースの審査はどちらもSMBCコンシューマーファイナンスが実施しており、返済能力を重視した厳正な審査が行われます。公式のマンスリーレポートによると、新規契約率はおおむね40%前後で推移しており、決して通過困難というわけではありませんが、審査基準が性別によって緩和されることはありません。
安定した収入と信用情報に問題がなければ、性別に関係なく審査通過は十分可能です。プロミスレディースを選ぶ理由は「審査の甘さ」ではなく、「女性スタッフによる安心感」にあることを理解しておきましょう。
プロミスとプロミスレディースを両方借りることはできない
プロミスとプロミスレディースは「名称が違うだけで中身は同じローン商品」であるため、両方を同時に契約することはできません。
金利・限度額・審査基準は完全に共通で、提供元も同じ「SMBCコンシューマーファイナンス」です。
プロミスレディースはあくまで「女性向け相談窓口(レディースコール)」が付帯したサービス設計であり、別商品扱いではありません。
そのため、同一の利用者が両方に申込みをしても、実際には1つの契約として管理されます。
また、複数契約を禁止しているのは、返済能力を超えた借入を防ぐためでもあります。
つまり、「プロミスとプロミスレディースの2つを同時利用して融資枠を増やす」といった使い方はできないのです。
借りるお金を増やしたいなら「増額申請」か「他社併用」を検討する
プロミスとプロミスレディースいずれかを利用中で、今より借入可能額を増やしたい場合は、次のいずれかを検討する必要があります。
借入を増やす選択肢
- 増額申請を行う
- 他社カードローンを併用する
どちらも一長一短があるため、自分の状況に合わせて選択することが大切です。以下では、それぞれの特徴やメリット・デメリットを詳しく解説します。
増額申請を行うメリット・デメリット
まずは、プロミス(プロミスレディース含む)で、現在の借入限度額の引き上げを申込む「増額申請」には以下のようなメリット・デメリットがあります。
| メリット | デメリット |
|---|---|
|
|
増額申請は「1社で枠を広げたい人」に便利ですが、増額審査に落ちると、逆に限度額を下げられるリスクがある点には注意が必要です。
特に返済遅れがあると不利になるため、直近3〜6か月の返済状況を必ず確認してから申込むようにしましょう。増額申請の申込み手順は以下のとおりです。
【増額申請の手順】
- 会員ページにログイン(アプリ・Web)
- 「増額審査のお申込み」を選択
- 必要事項を入力
- 収入証明書の提出(必要な場合)
- 審査結果の連絡
- 増額反映後に利用開始
増額申請は、現在の返済状況や他社借入の有無をもとに審査が行われます。直近に返済遅れがある場合や、新規借入が急増している場合は不利になるため、申請前に利用状況を見直しておくことが大切です。
また、増額審査では収入証明書の提出を求められるケースもあり、勤務先や収入に変化があると審査結果に影響する可能性があります。
数十万円といった増額を希望する場合には収入証明書をあらかじめ用意しておきましょう。
他社カードローンを併用するメリット・デメリット
増額申請が通らなかった場合や、急な出費で追加の資金が必要な場面では、他社を併用するという選択肢が現実的です。
ただし、複数社から借りることにはメリットとデメリットがあるため、状況に応じて使い分けないといけません。
| メリット | デメリット |
|---|---|
|
|
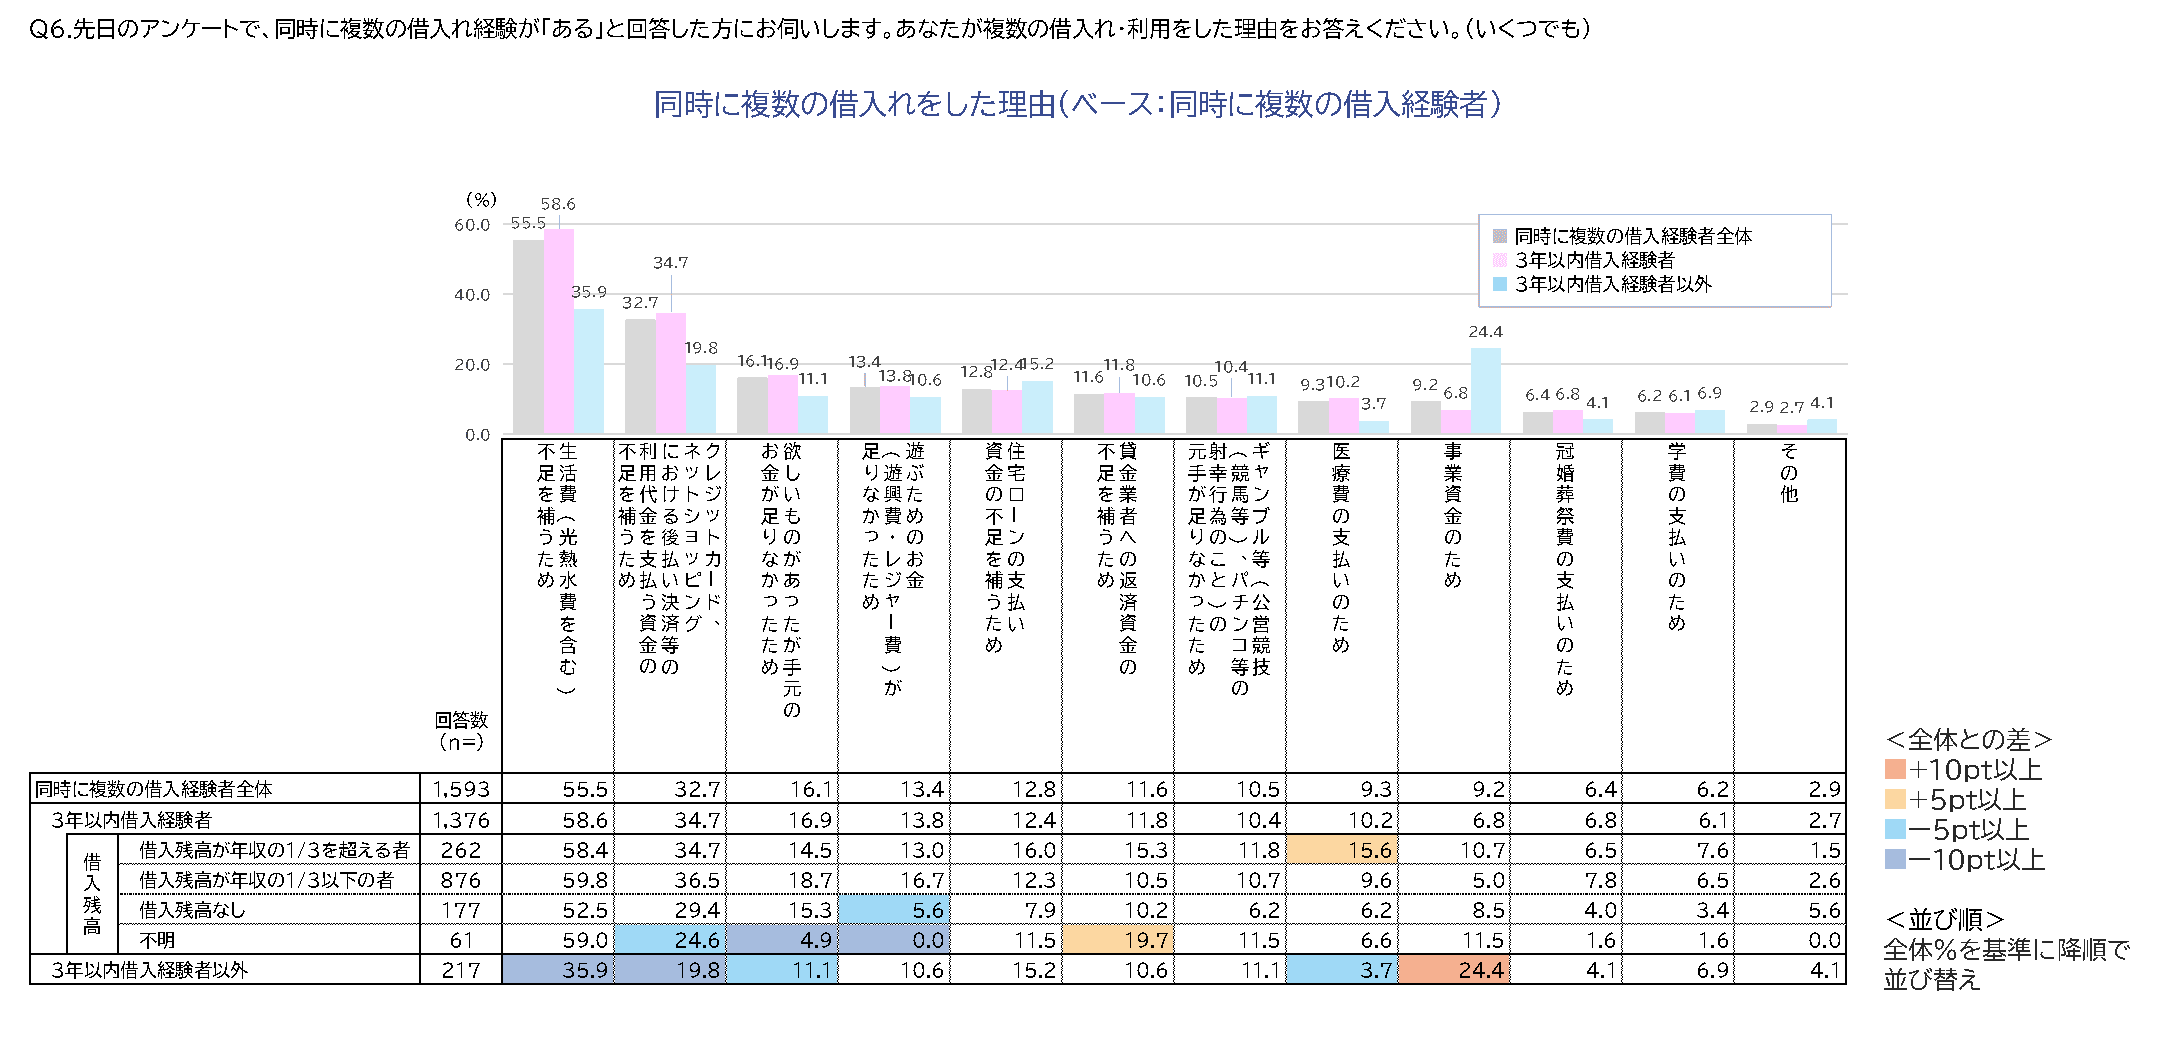
金融庁の調査では、同時に複数の借入をした理由の第1位は「生活費の不足を補うため」(55.5%)で、複数社利用の背景には日々の生活に密着した切実なニーズがあることがわかります。
※引用元:貸金業利用者に関する調査・研究|金融庁
他社を併用する最大のメリットは、プロミスで増額できなくても別の会社では審査に通る可能性がある点です。会社ごとに審査基準が異なるため、状況によっては相性の良い別の消費者金融が見つかることもあります。
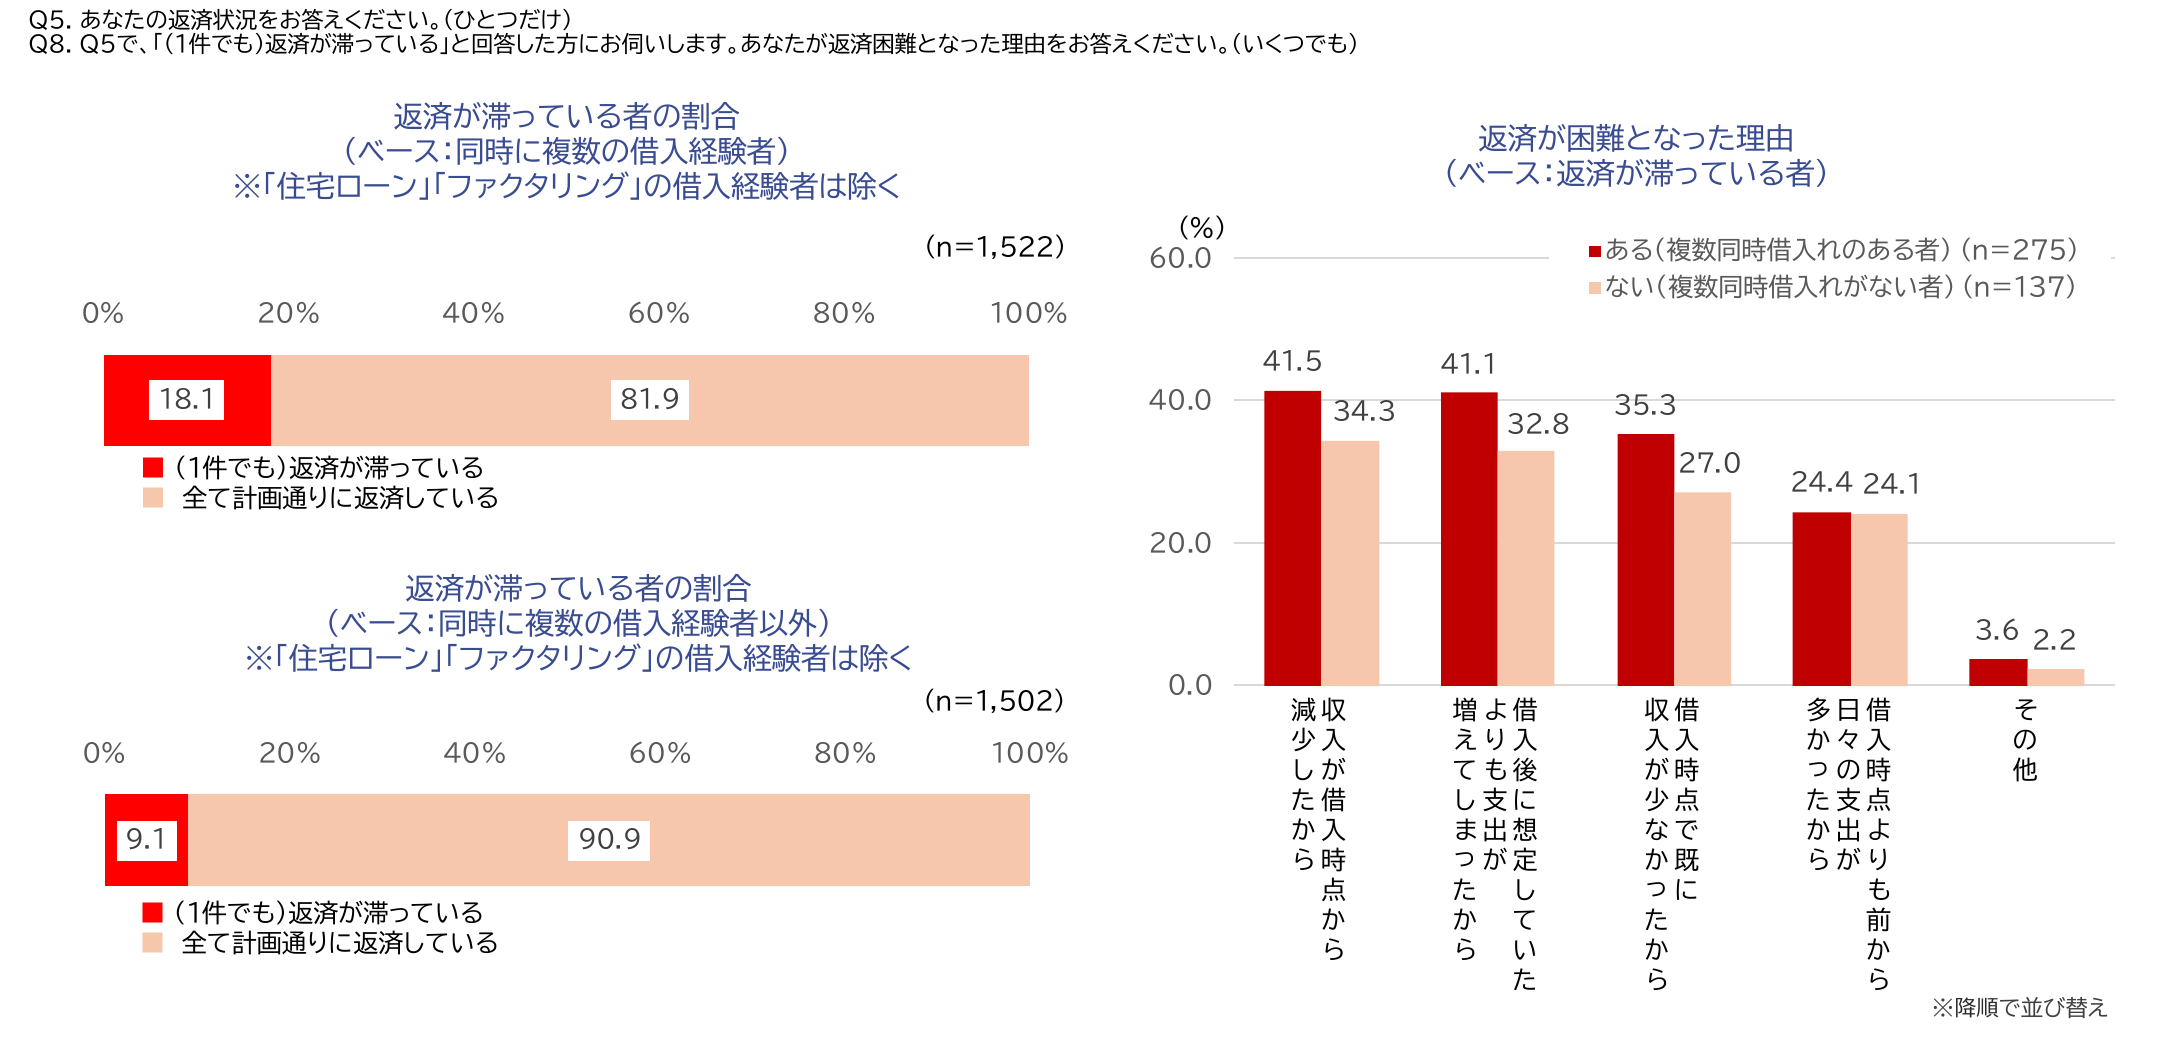
ただし、同調査では、複数借入経験者のうち「返済が滞っている」と回答した割合は18.1%で、単独借入の場合(9.1%)の約2倍です。複数社の返済を同時に管理することで返済日を見逃すリスクが高まり、延滞につながりやすい実態がデータでも裏付けられています。
※引用元:貸金業利用者に関する調査・研究|金融庁
併用を検討する際は「本当に必要か」「返済計画に無理がないか」を冷静に確認してから判断してください。
併用にもおすすめな消費者金融4選
プロミスやプロミスレディースで増額が難しい場合は、他社との併用を検討するのも選択肢のひとつです。消費者金融は会社ごとに審査基準が異なり、利用者の属性や借入状況によっては他社の方が相性が良いケースもあるためです。
ここでは、即日融資・サービス内容・無利息期間などを踏まえ、併用先として選ばれやすい4社を紹介します。各社の特徴やメリット・デメリットを比較し、自分に合う選択肢を見極めましょう。
SMBCモビット
SMBCモビットは、SMBCグループに属する大手消費者金融で、Web完結申込みが可能な点が特徴の消費者金融カードローンです。
電話連絡や郵送書類を避けたい人にも向いており、勤務先への連絡なしで契約したい人に最適。
また、最短即日融資にも対応しており、急ぎで資金が必要な場面でも柔軟に使えるのが魅力です。
一方で、初回無利息サービスがないため、短期借入中心の人にとってはやや不利に感じる場合もあります。
属性や利用用途によって向き不向きが分かれるため、併用候補として特徴を把握しながら検討しましょう。
| 金利 | 年3.0%~18.0% |
|---|---|
| 利用限度額 | 最大800万円 |
| 無利息期間 | 無 |
| 保証会社 | 自社 |
| 申込み条件 | 満年齢20才~74才の安定した収入のある方 ※アルバイト、パート、自営業の方も利用可 |
| 即日融資 | 〇 |
| オペレーターの有無 | 有 |
| メリット | デメリット |
|---|---|
|
|
アイフル
アイフルは、接客品質の高さと柔軟な審査対応が魅力の大手消費者金融です。
特に、初回利用者向けの「30日間無利息サービス」が付くため、短期借入と相性が良いのが大きな強み。
また、審査スピードの速さにも定評があり、Web申込みから最短9分※で融資が受けられます。
※アイフルの審査・融資時間:申込の状況によっては、希望に沿えない場合があります。
一方で、年金収入のみの場合は利用できない点や、申込みの際には「一定の返済能力」が重視されるため、属性によっては審査ハードルを感じることがあるでしょう。
併用先として選ぶ際は、無利息期間をうまく活かせるかどうかがポイントになります。
| 金利 | 年3.0%~18.0% |
|---|---|
| 利用限度額 | 800万円以内 |
| 無利息期間 | 契約日の翌日から30日間 |
| 保証会社 | 自社 |
| 申込み条件 | 満20歳以上の定期的な収入と返済能力を有する方で、アイフルの基準を満たす方 ※年金収入のみは除く |
| 即日融資 | 〇 |
| オペレーターの有無 | 有 |
| メリット | デメリット |
|---|---|
|
|
レイク
レイクは「最大365日間※の無利息サービス」を提供している消費者金融カードローンです。
※レイクの無利息期間:365日間無利息(初めての契約・Web申込み限定)契約額が50万円以上[借入額1万円でも可]で契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。60日間無利息(初めての契約・Web申込み限定)契約額が50万円未満の方。無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
短期ではなく中期的な借入でも利息が抑えられ、他社併用の選択肢としては最適といえるでしょう。
また、即日融資にも対応しており、Webからの操作性も高く使いやすいです。
ただし、利用限度額が最大500万円と他社より低めで、条件によっては無利息が適用されないケースもあります。
無利息メリットをしっかり活用できるかどうかで、レイクを併用すべきかの判断基準が変わるといえます。
| 金利 | 年4.5%~18.0% |
|---|---|
| 利用限度額 | 最大500万円 |
| 無利息期間 | 契約日の翌日から365日間※ |
| 保証会社 | 新生フィナンシャル株式会社 |
| 申込み条件 | 満20歳以上70歳以下で安定した収入のある人(パート・アルバイトで収入のある人も可) |
| 即日融資 | 〇 |
| オペレーターの有無 | 有 |
※レイクの無利息期間:365日間無利息(初めての契約・Web申込み限定)契約額が50万円以上[借入額1万円でも可]で契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。60日間無利息(初めての契約・Web申込み限定)契約額が50万円未満の方。無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
| メリット | デメリット |
|---|---|
|
|
※レイクの無利息期間:365日間無利息(初めての契約・Web申込み限定)契約額が50万円以上[借入額1万円でも可]で契約後59日以内に収入証明書類の提出とレイクでの登録が完了の方。60日間無利息(初めての契約・Web申込み限定)契約額が50万円未満の方。無利息期間経過後は通常金利適用。初回契約翌日から無利息適用。他の無利息商品との併用不可。
アコム
アコムは、使いやすいアプリと豊富な提携ATM、最短即日融資のスピードなど、総合的にバランスの取れた消費者金融カードローンです。
初回30日間※の無利息サービスが付くため、短期借入にも適しており、他社併用の候補としても選ばれやすい存在です。
※アコムの在籍確認:勤務先への在籍確認の電話はなく、書面や申告内容での確認を実施。
さらに、申込み難度も高すぎず、パートやアルバイトなど幅広い属性の利用者にも対応しています。
一方で、利便性の高さゆえに「利用しやすく借り過ぎてしまう」といった可能性もあるため注意が必要です。
| 金利 | 年2.4%~17.9% |
|---|---|
| 利用限度額 | 最大800万円 |
| 無利息期間 | 契約日の翌日から30日間※ |
| 保証会社 | |
| 申込み条件 | 20歳以上の安定した収入のある方 ※主婦、学生の方でも、パート、アルバイトによる安定した収入がある場合申込み可能。 |
| 即日融資 | 〇 |
| オペレーターの有無 | 有 |
| メリット | デメリット |
|---|---|
|
|
他社を併用する場合は総量規制に要注意
他社を併用して借入額を増やしたい場合、必ず気を付けなければいけないのが「総量規制」です。
総量規制とは、貸金業者(消費者金融・クレジットカードのキャッシング枠)が個人に対して貸せる上限を、年収の3分の1までに制限するルールのことです。
たとえば年収300万円なら、消費者金融から借りられる合計額は100万円が上限になります。
この規制は「会社ごと」ではなく、「利用者の借入総額」に対して適用されるため、複数社を併用するとあっという間に上限へ到達します。
100万円が上限の場合は、1社で30万円借入、別の会社で50万円借入すると、残りの枠は20万円しかありません。
併用を続けるほど審査に通りにくくなるうえ、返済負担も重くなるため注意が必要です。
プロミスレディースの口コミ・評判
プロミスレディースの口コミでは、「女性専用ダイヤルならではの安心感」が評価されている一方、「審査が甘くなるわけではない」という声も見られます。
- 良い口コミ①
- 急遽、親族の葬儀のため出費は発生しました。女性専用というところにやっぱり安心できるので、こちらで申し込みました。手続きも簡単で、対応が早かったのがとてもありがたかった。30日間無利息だったので、活用しやすかったと思います。いざというときはまた利用するかもしれません。
※引用元:みん評
- 良い口コミ②
- 女性専用という部分に安心感を覚えたので、申込みしてみようと思いました。ちょうど30日間無利息というのもあって、それも後押ししてくれた感じです。
入力が簡単で申込みもとてもスムーズでらくらくでした!大手が運営してるっていうのも大きいですよね♪
※引用元:みん評
- 悪い口コミ①
- 女性専用ってどうなんですかね。いいなと思ってお申込みしたのですが、残念ながら審査は通らず。女性専用っていうので、少しくらい審査通りやすいのかなと思ったんですけど、私の思ってた感じと違いました。まあ、オペレーターが女性なのは利用しやすかったとは思います。
※引用元:みん評
口コミから見ると、プロミスレディースは「対応の丁寧さ」「女性オペレーターによる安心感」「無利息期間の使いやすさ」が高く評価されています。
一方で「女性専用=審査が甘い」という誤解を持つ利用者もおりますが、繰り返しになりますが審査難易度は通常のプロミスと同じです。
プロミスレディースの申込み方法
プロミスレディースの申込み手順は、基本的に通常のプロミスと同じ流れです。
最短で融資を受けたい場合は、各種書類提出から契約までをオンラインで完結できる「Web完結申込み」が最速ルートです。
来店不要で手続きが進むため、急いで資金が必要な人にも向いています。
申込みは、「Web・アプリ・電話・自動契約機」の4種類がありますが、最もスムーズなのはWeb完結です。
入力内容の送信後、審査がスタートし、本人確認書類のアップロードを済ませれば契約へ進めます。プロミスと同様に24時間申込みが可能です。
女性オペレーターによるサポートを希望する場合は、申込み前や審査中、必要書類の提出で不明点があるタイミングで「レディースコール」に連絡すると、手続きに関する相談を安心して行えるでしょう。
より詳しい申込みの流れを知りたい場合は、以下の記事も参考になります。
プロミスレディース利用においてよくある質問
Q.プロミスレディースは男性でも借入できますか?
プロミスレディースは名称に「レディース」とありますが、申込み条件には「女性のみ」といった記載はありません。そのため、男性でも申込みは可能です。
あくまで“女性が利用しやすい環境を整えた窓口”という位置付けであり、商品内容や金利・審査基準は通常のプロミスと同じです。
Q.プロミスレディースは専業主婦でも借入できますか?
プロミスレディースの申込み条件には「安定した収入のある方」と明記されています。そのため、自身に収入がない専業主婦は借入できません。
これはプロミスでも同様で、配偶者の収入を基準にした貸付(配偶者貸付)は行っていないためです。
収入のない専業主婦が借入を希望する場合は、配偶者貸付に対応している銀行カードローンを選ぶのが現実的です。
例として、イオン銀行カードローンやセブン銀行カードローンは配偶者貸付を取り扱っているため、家庭収入を基準にした融資を検討できます。
Q.プロミスレディースでは在籍確認はありますか?
プロミスレディースでは、原則として電話による在籍確認は避けられます。ただし、すべての人が完全に電話確認なしで進むわけではありません。
勤務状況が不明瞭な場合や、提出書類に不備がある場合などは、例外的に勤務先へ電話が行われる可能性があります。
電話が必要になったとしても、個人名で連絡するため、カードローンと分かる内容が伝えられる心配はありません。
Q.同居している家族や周囲にバレないように借りることはできますか?
プロミスレディースでは、Web完結申込みを選べば郵送物の発送が省略されるため、家族に気づかれにくい形で契約が進みます。
また、カード発行を避けたい場合は、プロミス公式アプリを利用してカードレス契約が可能です。
借入もアプリと銀行振込で済ませれば、ATM利用を見られる心配もありません。
まとめ
プロミスとプロミスレディースは、名称が異なるだけで商品内容・金利・限度額・審査基準のすべてが共通しています。
そのため、両方を同時に借りることはできず、利用したい場合はどちらか一方を選ぶ形になります。
借入枠を増やしたい場合は、プロミスで増額申請をするか、他社のカードローンを併用する方法が現実的です。
ただし、複数社利用は総量規制に抵触しやすく、返済管理も複雑になるため、慎重に判断する必要があるでしょう。
関連記事


種類・特徴でキャッシング・カードローンを探す
キャッシングするときの目的は人それぞれ。即日キャッシングしたい人や個人事業主向けのローンなど目的がはっきりしている方はこちらからキャッシング・カードローンを選んでみましょう!


