このページにはPRリンクが含まれています
- ナビナビキャッシング トップ
- アイフル
- アイフルの返済方法は5つ!コンビニ・ATM・振込など返済額を抑える一括返済も解説
アイフルの返済方法は5つ!コンビニ・ATM・振込など返済額を抑える一括返済も解説

アイフルでお金を借りた後に、「どのように返済すればいいのか分からず不安だ」と思っている人もいるのではないでしょうか。
アイフルでは、「インターネット返済」「口座振替」「銀行振込」「スマホアプリATM」「提携ATM」の5つの返済方法が利用できます。
手数料や利便性から、「インターネット返済」がおすすめですが、それぞれの返済方法には特徴や注意点があります。
この記事ではアイフルの返済に関する情報をできる限りわかりやすくまとめて紹介します。返済方法や返済日、毎月の負担額をしっかり理解して、返済時に困ることがないよう計画的に利用しましょう。
\アイフルの申し込みがまだの人はこちらから/

2級ファイナンシャル・プランニング技能士
監修者 田尻宏子の一言コメント!
コメント
カードローンを検討する際に申込のしやすさや借りやすさをチェックする方は多いでしょう。 では、返済のしやすさについてもチェックしているでしょうか?返済方法が難しい、もしくは手段が少ないと返済忘れの原因にもなります。 今回は、大手カードローン会社「アイフル」の返済方法をご紹介します。返済方法とあわせて、返済日や返済に遅れた時の対処法についても学んでおきましょう。
アイフルの5つの返済方法と流れ・注意点
アイフルでは、5つの返済方法を選べます。
| 返済方法 | 土日返済OK | カードなしOK | 深夜でもOK | 手数料0円 |
|---|---|---|---|---|
| インターネット | ◯ | ◯ | ◯ | ◯ |
| 口座振替 | × | ◯ | × | ◯ |
| 振込 | ◯ | ◯ | ◯ | × |
| スマホアプリ | ◯ | ◯ | ◯ | × |
| 提携先ATM (コンビニ/銀行) | ◯ | ◯ | × | × |
おすすめの返済方法は、手数料がかからない「インターネット返済」と「口座振替」です。
返済負担を少しでも軽減しつつ、さらに、深夜や土日の返済にも対応していた方が便利だと感じる人は、「インターネット返済」一択になります。
窓口では返済できない点に注意してください。それぞれの返済方法のメリット・デメリットを理解し、無理のない返済計画を立てましょう。
ここからは、返済方法別に返済の流れを紹介します。
インターネットで返済する場合
-
アイフルの公式サイトまたは専用アプリにログイン
-
「インターネットで返す」を選択し、返済金額を入力する
-
金融機関を選び、インターネットバンキング画面に移動する
-
金融機関サイトで返済手続きを行い、完了
インターネット返済は、アイフル公式サイトや専用アプリから、インターネットバンキング経由で返済を行う方法です。
24時間365日、いつでも手数料無料で利用可能です。自宅や外出先からも手続きでき、返済後すぐに残高に反映されます。
5つの返済方法の中では、最も利便性が高い返済方法といえるため、インターネットバンキングに対応している銀行口座を持っている人は、検討してみましょう。
口座振替で返済する場合
- 会員ページから返済方法を「口座振替」に指定
- 振替日や振替口座の登録
- 振替口座に返済額を入金
口座引き落としで返済したい場合、事前に返済方法を「口座振替」に指定しておく必要があります。
指定する振替日によって、口座振替がスタートする日が違うので確認しておきましょう。
| 約定返済日(振替日)が3日の場合 |
|---|
| 口座振替の登録日から8営業日を経過した約定返済日(振替日) |
| 約定返済日(振替日)が26日・27日・28日の場合 |
|---|
口座振替の登録日から8営業日を経過した日が、
|
口座振替の引落し名義は、「アイフル」ではなく、以下のいずれかになるため、「アイフルで借入している」ことはバレにくいので安心してください。
- SMBCファイナンスサ
- SMBCファイナンス自払
- ライフカード(カ
銀行口座への入金は振替日の前日までに済ませておきましょう。
振替日に入金すると引落しまでに間に合わない可能性が高いです。
振替日をうっかり忘れたときのために、返済額よりも多めに入金しておくと良いでしょう。
なお、返済額よりも多めに返済したい場合は「提携先ATM」で返済してください。
振込で返済する場合
- 会員ページより振込先を確認
- ATMやインターネットなどから振込先に返済
銀行振込で返済する場合、「専用の指定口座」へ振込する必要があります。
専用の指定銀行口座は「会員ページ」から確認できますので、チェックしておきましょう。
| 手数料 | 金融機関によって異なる |
|---|---|
| 営業時間 | 金融機関によって異なる |
| 取り扱い通貨 | 1円単位 |
振込する際は、金融機関ごとに決まった振込手数料を負担する必要があります。
スマホアプリで返済する場合
- スマホアプリにログイン
- スマホATMで「返済」を選択
- ATMの「スマートフォンでの取り引き」を選択
- ATMに「QRコード」が表示されるのでアプリで読み取る
- アプリに企業番号が表示されるのでATMに入力
- ATMに暗証番号を入力
- 取引金額を入力
セブン銀行ATM・ローソン銀行ATMでは「スマホアプリ」で返済できます。
| 手数料 | 1万円以下:110円 1万円超:220円 |
|---|---|
| 営業時間 | 原則24時間365日 |
| 取り扱い通貨 | 千円単位 |
提携先ATMでは千円単位での返済になるため、硬貨(小銭)は使用できず、端数分には対応できません。
アイフルのスマホアプリをダウンロードし、アプリとATMの画面の指示に従っていけばOKです。
原則24時間365日返済できますので、好きなときにいつでも返済可能です。
ただし、手数料がかかる点には気をつけておきましょう。
提携先ATMで返済する場合
- 提携ATMでアイフルのカードを選択
- 「出金」を選択して取引金額を入力
アイフルのカードを持っていれば、コンビニや銀行などの「提携ATM」でも返済できます。
| 手数料 | 1万円以下:110円 1万円超:220円 |
|---|---|
| 営業時間 | 金融機関によって異なる |
| 取り扱い通貨 | 千円単位 |
提携ATMの利用できる時間帯は金融機関によって異なります。
提携ATMは千円単位(紙幣)での返済になります。
アイフルの毎月の返済額は4,000円から
アイフルの返済額は、「借入額」や「返済日のパターン(約定日制・サイクル制)」によって異なります。
また、返済方式は「借入後残高スライド元利定額リボルビング返済方式」というものが採用されています。
| 借入額 | 約定日制 | サイクル制 |
|---|---|---|
| 10万円以下 | 4,000円 | 5,000円 |
| 10万円超~20万円以下 | 8,000円 | 9,000円 |
| 20万円超~30万円以下 | 11,000円 | 13,000円 |
| 30万円超~40万円以下 | 11,000円 | 13,000円 |
| 40万円超~50万円以下 | 13,000円 | 15,000円 |
例えば、借入額が10万円以下であれば、約定日制で4,000円、サイクル制が5,000円となります。
ちなみにこの返済額は「最低返済額」ですので、「月々この金額以上は返済してください」というものになります。
よって、多めに返済する分にはまったく問題ありません。
最低返済額で返済していくと利息が大きくなってしまうため、借入元金を少しでも減らすために1,000円でも多く返済していくのがおすすめです。
返済額についての詳細は、「アイフルの毎月の最低返済額はいくら?確認方法やお得に返済していく方法を紹介」でもお伝えしています。
2級ファイナンシャル・プランニング技能士
監修者 田尻宏子の一言コメント!
コメント
アイフルは返済方法が多く、返済しやすいカードローン会社といえます。 ATM、振込など24時間返済する手段がありますので、気付いた時に返済手続きをすることも可能です。 また、借入残高によって月々の最低返済金額が決まっていますが、余裕がある時は多めに返済することも可能です。 早めに完済すると、その分利息負担を抑えることもできます。
アイフルの返済日は「約定日制」と「サイクル制」から選べる
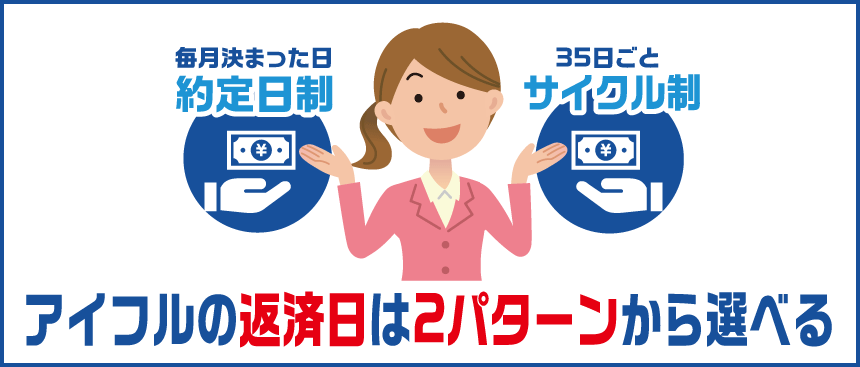
アイフルの返済日は、毎月決まった日に返す「約定日制」と、35日ごとに返す「サイクル制」の2種類から選択できます。
- 毎月決まった日に返済する(約定日制)
- 35日ごと(サイクル制)
料などの毎月の収入から返していく人であれば、返済日を固定できる約定日制のほうが管理しやすいでしょう。
約定日制は返済日を自分で指定する方法で、たとえば20日を指定すれば毎月20日までに返済します。サイクル制は、前回返済した日の翌日から数えて35日後が次の返済期限になる方法です。

日本貸金業協会の調査によると、借入を申し込んだ際に計画していた返済原資(返済に充てるお金)として「毎月の収入から返済」を挙げた人は81.4%です。収入が入る周期に合わせて返済日を毎月同じ日に固定しておくと、家計の予定に組み込みやすくなりますよ。
サイクル制は返済するたびに期限が動くため、次の返済日を把握し続ける手間がかかります。約定日制なら給料日の数日後を返済日に設定するだけで、残高不足や返し忘れを防ぎやすくなるのがメリットです。
| 約定日制が向いている人 |
|---|
|
| サイクル制が向いている人 |
|
返済日はあとから変更することもできます。
転職などで給料日が変わったときは、スマホアプリや会員サービスから約定日を見直し、無理なく返せるスケジュールを保ちましょう。変更は次々回の返済日から反映されます。
口座振替を登録している場合は、先に引落口座の削除を申請する必要があります。
返済日については、「アイフルの返済日は変更できる!毎月の返済額や過ぎたときの対処法」でも詳しく解説しています。
アイフルで借りたときの返済シミュレーション
ここでは、10万円・30万円・50万円を実質年率18.0%で借り、約定日制の最低返済額を返し続けた場合の返済回数と総返済額を試算しました。借入額によって完済までの期間や利息の負担がどう変わるのか、借りる前に把握しておきましょう。
当サイトの調査では、消費者金融の利用を検討する際の不安要素として「返済計画」を挙げた人が25.0%いました。「金利」(39.5%)に次ぐ割合で、返済の見通しに不安を抱える人が少なくないことがうかがえます。
「毎月いくら返せば、何回で終わるのか」を借りる前に確かめておけば、自分にとって無理のない借入額を判断しやすくなりますよ。
10万円を借りた場合の返済シミュレーション
10万円を借りた場合の最低返済額
- 約定日制:4,000円
- サイクル制:5,000円
| 返済サイクル | 返済回数 | 総返済額 |
|---|---|---|
| 約定日制 | 32回 | 126,263円 |
| サイクル制 | 24回 | 119,775円 |
サイクル制のほうが最低返済額が1,000円多い分、返済回数を8回、総返済額を6,508円少なくできます。
日本貸金業協会の調査によると、借入を申し込んだ際に計画していた返済期間を「1年以内」(1週間以内~1年以内の合計)と答えた人は53.8%でした。1年以内に返し終えるつもりでいるなら、最低返済額のペースでは間に合いません。
同じ条件で12回(1年)での完済を目指すなら、毎月の返済額は9,200円ほどが目安になります。総返済額はおよそ11万円に収まり、最低返済額で返し続けるより利息を1万6,000円ほど抑えられる試算です。
※約定日制の場合をベースに試算
少額の借入こそ早めに返し切りやすいので、ボーナスや臨時収入があれば多めに返済し、短期間での完済を目指しましょう。
30万円を借りた場合の返済シミュレーション
30万円を借りた場合の最低返済額
- 約定日制:11,000円
- サイクル制:13,000円
| 返済サイクル | 返済回数 | 総返済額 |
|---|---|---|
| 約定日制 | 36回 | 388,699円 |
| サイクル制 | 29回 | 371,026円 |
サイクル制のほうが最低返済額が2,000円多いため、返済回数が7回、総返済額については17,673円少ないです。
当サイトの調査では、「無理なく返済できる」と感じる毎月の返済額は「月1万円未満」が56.5%で最も多く、「月1万~3万円未満」が30.0%で続きました。
30万円を借りた場合の最低返済額11,000円は、半数以上の人が無理なく返せると考える「月1万円未満」の水準を上回ります。
借入額が30万円規模になると、毎月の返済が家計に与える影響も無視できません。食費や光熱費などの固定的な支出を差し引いたうえで、毎月11,000円以上を確実に用意できるか、借りる前に収支を書き出して確かめておくと判断を誤りにくくなります。
必要な分だけを借りる、返せる範囲を超えそうなら借入額を減らす、という判断こそが利息を抑えるポイントです。
50万円を借りた場合の返済シミュレーション
50万円を借りた場合の最低返済額
- 約定日制:13,000円
- サイクル制:15,000円
| 返済サイクル | 返済回数 | 総返済額 |
|---|---|---|
| 約定日制 | 58回 | 751,073円 |
| サイクル制 | 47回 | 698,350円 |
サイクル制を選択すると、最低返済が2,000円多いですが総返済額が52,723円少なくなります。
これは、サイクル制だと返済日が35日ごとと約定日制より長いため、利息が大きくなるからです。
借入額30万円までは、サイクル制のほうが約定日制よりも総返済額を抑えられます。
なお、このシミュレーションは借入当初の最低返済額をそのまま返し続けた場合の例です。
実際は残高が減少すると、それに伴い最低返済額も減ります。
借入途中で毎月の返済額を減らした場合、このシミュレーションよりも返済回数・総返済額が増えることもありますので、ご了承ください。

総合評価
- 3.7点
| 実質年率 | 利用限度額 | 無利息期間 |
|---|---|---|
| 年3.0%~18.0% | 800万円以内 | 30日間 |
| 審査時間 | 融資時間 | お試し審査 |
| 最短9分※ | 最短9分※ | - |
おすすめポイント
- 初めての方なら最大30日間無利息!
- 会話ロボット「ぽっぽくん」に24時間相談OK!
- 「1秒診断」で融資可能か簡易チェック可能!
※アイフルの審査・融資時間:申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。
アイフルで追加返済するときの方法
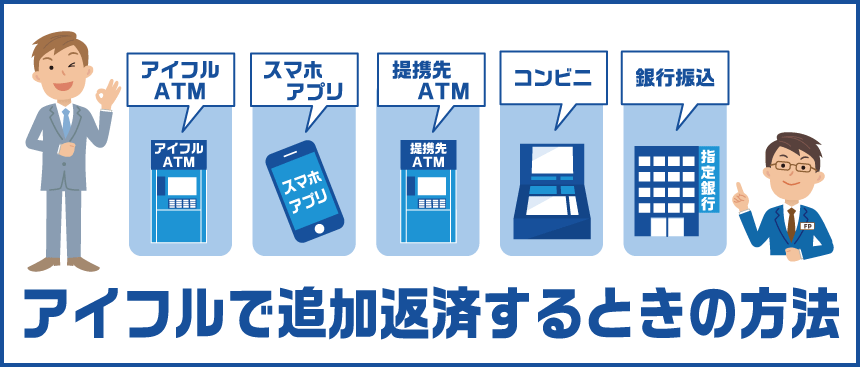
アイフルでは、毎月の最低返済額に上乗せして多めに返済する「追加返済」を自由に行えます。余裕がある月に少しでも多く返しておけば元金が早く減り、支払う利息も少なくて済むでしょう。
カードローンの利息は、借入残高に対して日割りで計算されます。返済額のうち利息を上回る部分は元金の減少に回るため、追加返済で残高を減らしておくと、翌月以降にかかる利息も小さくなる仕組みです。
追加返済に使える主な方法は次のとおりです。
- スマホアプリ
- 提携先ATM
- コンビニ
- 銀行振込
※提携ATMはセブン-イレブンなどのコンビニATMと三菱UFJ銀行などの銀行ATM
口座振替は毎月の返済額が引き落とされる仕組みのため、追加返済には向きません。ATMを使う場合は千円単位での入金となり、1回ごとに手数料がかかる点にも気をつけてください。数千円程度の追加返済をこまめに繰り返すより、ある程度まとまった金額をまとめて返すほうが、手数料の負担を抑えられます。
当サイトの調査では、消費者金融の金利を「とても高い」と感じる人は50.3%、「やや高い」と感じる人は25.3%となっています。
金利の負担が気になる人にとって、追加返済は今すぐ取り組める利息対策になりますよ。
アイフルで一括返済すれば総返済額を抑えられる!
アイフルの追加返済はいくら返済しても良いため、「一括返済」も可能です。
一括返済すると、その時点で完済になるため利息を大きく減らせます。
例えば、30万円を金利年18.0%で借入しており、返済方法は約定日制だとします。
このケースで一括返済すると、最低返済額で返済した場合とは総返済額が以下のように違います。
| 一括返済のタイミング | 総返済額 |
|---|---|
| 最低返済額で返済した場合 | 388,699円 |
| 初回返済日に一括返済した場合 | 304,438円 |
| 3カ月後に一括返済した場合 | 309,044円 |
| 半年後に一括返済した場合 | 315,943円 |
最低返済額だけで返済した場合、総返済額が388,683円ですので利息が多くなります。
しかし、初回返済日に一括返済すれば、総返済額は304,438円となり、最低返済額で返済した場合と比べると8万円も軽減できます。
半年後に一括返済する場合でも、7万円も少なくなります。
このように一括返済は総返済額の軽減に有効なため、ボーナスなどのまとまったお金が入ったら、一括返済を検討してみてください。
一括返済の方法や注意点などは、「アイフルの一括返済のやり方は?振込や提携コンビニATMの方法を簡単解説」でご確認ください。
アイフルの返済に遅れるときの対処法
返済が遅れそうだとわかった時点で、すぐにアイフルの会員専用ダイヤルへ連絡しましょう。黙って延滞するよりも、事前に事情を伝えておくほうが、返済方法の相談にも進みやすくなるでしょう。
| アイフル会員専用ダイヤル |
|---|
| 電話番号:0120-109-437 |
| 受付時間:平日9:00~17:00 |
当サイトの調査では、消費者金融の利用経験者のうち、返済が「難しくなったことがある」と答えた人が57.8%いました。
返済が難しくなった人の対処法としては「家族や知人に相談した」が58.3%で最も多く、「支払いを遅延した」も43.8%です。
このように、返済に行き詰まる場面は、決して特別なものではありません。
返済日を1日でも過ぎると、通常の利息とは別に遅延損害金(返済の遅れに対して日割りでかかる損害金)が発生します。延滞が長引けば信用情報に記録が残り、ほかのローンやクレジットカードの審査に影響するおそれも出てきます。
電話では、返済する意思があることと、いつまでに返せるのかを具体的に伝えるのがポイントです。どうしても返済が難しいときは、返済方法について相談できないか率直に尋ねてみましょう。
一人で抱え込まず早めに連絡することが、負担を最小限に抑える第一歩です。
延滞のデメリットや対処方法などは、「アイフルで延滞するとどうなる?支払いに遅れたときのデメリットを解説」で解説していますので参考にしてください。
2級ファイナンシャル・プランニング技能士
監修者 田尻宏子の一言コメント!
コメント
カードローンは借入残高に利息が付く仕組みのため、返済期間を長引かせるとそれだけ利息も増えてしまいます。最低返済金額で毎月返済を続けるのも良いですが、余裕がある時に多めに返済することも検討してください。アイフルでは一括返済も可能です。また、万が一返済に遅れそうな時は、事前に必ずアイフルの会員専用ダイヤルに連絡しましょう。連絡なしでそのままにしておくと遅延損害金が発生するだけでなく心証も悪くなり、限度額増額ができないなど、今後の取引に影響する恐れもあります。
まとめ
アイフルでは、5つの返済方法が利用可能です。それぞれ手続きの流れや利便性、注意点が異なるため、自分に合った返済方法を選びましょう。
特に、返済手数料や24時間対応、カードが必要かどうかなどのポイントが、利便性やコスト面で大きな差となります。
おすすめなのは、手数料無料で、24時間365日、カードレスで返済が可能な「インターネット返済」です。
その他、アイフルの返済については以下も抑えておきましょう。
- アイフルの毎月の返済額は「借入額」や「返済日のパターン」によって決まる。
- アイフルの返済日は「約定日制」と「サイクル制」の2つから選べる
- アイフルでは自由に「追加返済」ができる
- まとまったお金があるときは「一括返済」がおすすめ
- 返済に遅れそうなら「アイフル会員専用ダイヤル」に電話しよう
関連記事


種類・特徴でキャッシング・カードローンを探す
キャッシングするときの目的は人それぞれ。即日キャッシングしたい人や個人事業主向けのローンなど目的がはっきりしている方はこちらからキャッシング・カードローンを選んでみましょう!


